최종 확인 2026-10-02 · 데이터 각사 DART 공급계약 공시(2026년 1~8월)·2026 반기보고서, 한미반도체 7/20 기업가치 제고 계획, 마이크론 FY4Q26 실적(9/30) · 다음 갱신 삼성전자 HBM4 장비 공시 또는 3분기 보고서(11월 중순) · 갱신 알림 받기 ↗
확인한 것 — HBM 장비 관련주 상장 10종·비상장 2사의 2026년 공급계약 공시 8건(한미 442억, 디아이 997.5·962.5·361억, 유니테스트 291.6·226.8억, 와이씨 930·1,621.5억)과 상장 10사의 2분기 실적을 공시 원문으로 대조했다. 품목에 HBM4가 명시된 계약은 TC 본더와 웨이퍼 테스터다.
확인하지 않은 것 — 한화세미텍·세메스의 HBM 수주 금액(보도만), 와이씨 계약의 HBM 전용 여부, 하이브리드 본더의 HBM 양산 공급계약(이번 공시에서 미발견), Hot Chips 발표 원문.
다음에 볼 것 — 삼성전자 HBM4 양산 투자가 어느 장비사 공시에 찍히는지, 2026년 계약이 3·4분기 실적에 어떻게 인식되는지, 하이브리드 본더 계약이 시제품·평가·양산 중 어느 단계로 올라오는지.
HBM 장비 관련주를 고를 때 가장 먼저 부딪히는 문제는 숫자다. HBM 관련 숫자를 공개하는 범위는 회사마다 다르다. 마이크론은 2025 회계연도 2분기에 HBM 분기 매출이 10억 달러를 넘었다고 밝혔다. 장비사의 공급계약 공시는 고객·품목·계약금액·기간을 한 문서에서 확인할 수 있는 자료다. 이 글은 공개된 계약과 회사 전체 실적을 공정별로 연결한다. 다만 여기서 확인한 계약의 합계는 전체 발주를 포괄하지 않으며, 회사 전체 실적에는 HBM 외 사업도 포함될 수 있다. 따라서 이를 HBM 전체 투자액이나 장비사의 HBM 전용 매출로 간주하지 않는다.
다루지 않는 것부터 적는다. HBM 가격·계약 구조는 HBM 가격 전망에서, 공급망 전체(연산·메모리·패키징·EUV·파운드리)와 한미반도체의 본더 점유율은 AI 반도체 공급망 투자에서, ETF로 담을 때의 비중은 HBM ETF 비교에서 다뤘다. 여기서는 장비만 본다.
확인할 지표는 세 가지다
첫째, 공시된 계약의 고객·품목·금액·기간. 2026년 1월부터 8월까지 SK하이닉스와 삼성전자를 고객으로 한 장비 공급계약 공시를 8건 확인했다(표는 아래). SK하이닉스 쪽은 한미반도체 TC 본더 442억 원(6월 8일), 디아이의 종속회사 디지털프론티어 HBM4 웨이퍼 테스터 997.5억 원(1월 30일)·962.5억 원(3월 30일)·361억 원(8월 7일, 품목 “HBM4 WAFER TESTER 외”), 유니테스트 HBM4 웨이퍼 테스터 291.6억 원(5월 12일)·226.8억 원(7월 23일). 삼성전자 쪽은 와이씨의 반도체 검사장비 930억 원(6월 1일)과 1,621.5억 원(8월 27일, 품목 Memory Wafer Tester, 2027년 6월 30일까지)이다. 와이씨 두 건은 별건이고, 공시에 HBM이 명시되지 않았다. 품목에 HBM4가 적힌 계약은 한미·디아이·유니테스트 건이다.
둘째, 장비사의 2분기 실적. 한미반도체는 2026년 2분기 연결 매출 2,511.63억 원(전년 동기 대비 +39.50%), 영업이익 1,303.47억 원(+51.02%), 영업이익률 51.90%로 분기 최대를 냈다. 테크윙은 2분기 연결 매출 567.77억 원(+16.12%), 영업이익 125.08억 원(+96.63%), 전분기 대비 영업이익 +28.92%다. 수주가 매출로 잡히는 시점은 계약·설치·검수 조건에 따라 다르다. 이번 계약들만 봐도 계약기간이 한미 6월 8일~9월 2일, 유니테스트 7월 23일~10월 8일, 와이씨 8월 26일~2027년 6월 30일로 제각각이고, 계약 종료일이 곧 회계상 매출 인식일도 아니다. 그래서 계약기간과 회사별 매출 인식 조건을 함께 보고 3분기·4분기 실적을 확인하는 것이 순서다.
셋째, 본딩 공정의 전환. HBM 장비 관련주 가운데 본더 회사의 다음 수주가 어디서 나올지를 가르는 변수다. 현재 확인한 국내 계약에는 HBM4용 TC 본더와 웨이퍼 테스터가 명시돼 있고, HBM용 하이브리드 본더의 양산 공급계약은 이번에 확인한 공시에서 찾지 못했다. 하이브리드 본딩이 HBM 양산에 들어오는 시점은 고객사·세대·적층 수와 비용·수율에 따라 달라진다. 이 글은 시제품, 평가용 공급, 양산 공급계약을 구분해 추적한다.
HBM 장비 관련주, 공정별 5개 역할로 나누면 보이는 것
HBM 한 개는 DRAM 코어 다이를 베이스 다이 위에 여러 장 쌓아 만든다. 쌓기 전에 웨이퍼 상태로 전기 검사를 하고, 쌓은 뒤 패키지 상태로 다시 검사하고, 그 사이에 외관·휨·정렬을 광학으로 본다. 장비 공급망도 그 역할로 나뉘고, 역할이 다르면 고객·단가·매출 인식 방식이 다르다. 아래 번호는 공정 순서가 아니라 분류 번호다.
| 역할 | 무엇을 하나 | 장비 | 국내 상장사 | 해외·비상장 |
|---|---|---|---|---|
| A 본딩 | 코어 다이를 베이스 위에 열과 압력으로 붙인다 | TC 본더, 하이브리드 본더(HBM 적용 단계는 고객·제품별 확인) | 한미반도체 | 한화세미텍(비상장, 한화비전 100% 자회사), 세메스(삼성전자 자회사), ASMPT(홍콩), BESI(네덜란드) |
| B 웨이퍼 테스트 | 적층 전 다이의 전기 특성·불량을 가려낸다 | 웨이퍼 테스터 | 디아이(디지털프론티어), 유니테스트, 와이씨 | Advantest, Teradyne |
| C 패키지 테스트·핸들링 | 적층 완료 큐브를 고온·고속으로 다시 검사하고 이송한다 | 큐브 프로버, 테스트 핸들러, 번인 테스터 | 테크윙, 엑시콘 | — |
| D 검사·계측 | 범프·휨·외관·정렬을 광학으로 본다 | 3D 외관검사, 범프 검사 | 인텍플러스 | KLA, Camtek |
| E 소켓·공정보조 | 테스터와 칩을 연결하는 소켓, 플럭스리스 리플로우·디스컴 | 테스트 소켓·핀, 리플로우, 디스컴 | ISC, 리노공업, 피에스케이홀딩스 | — |
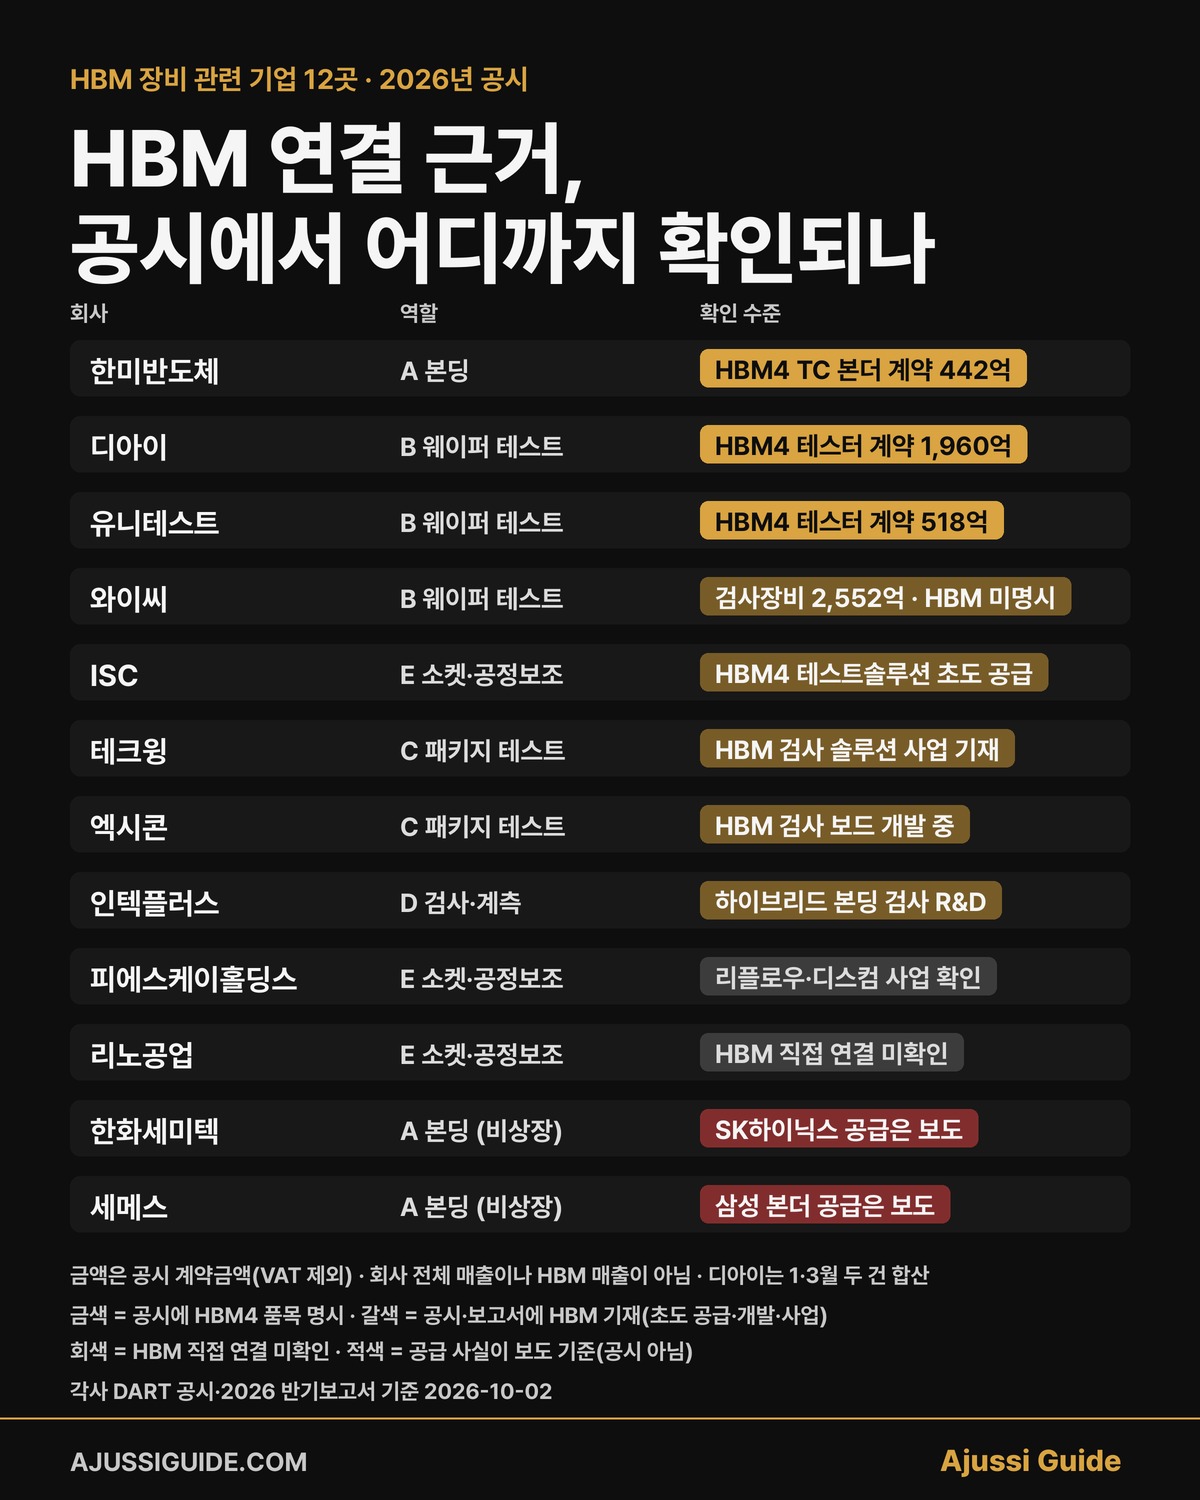
A와 B는 2026년 공시에 HBM4가 품목으로 적힌 계약이 있는 역할이다. C~E는 HBM 전용이 아니라 반도체 전반에 걸친 사업이어서, HBM 연결은 회사가 공시·보고서에 HBM을 어떤 수준으로 적었는지(양산 공급·초도 공급·개발 중)로 구분해야 한다. 그래서 종목 표의 “HBM 연결 근거와 확인 수준” 열은 공시·반기보고서에서 확인된 것만 적고, 보도는 보도라고 적었다.
HBM 장비 관련주 종목 표: 공시된 계약과 2분기 실적
| 회사 | 역할 | HBM 연결 근거와 확인 수준 (공시·반기보고서) | 2Q26 매출 / 영업이익 (억 원) | 비고 |
|---|---|---|---|---|
| 한미반도체 | A | SK하이닉스 HBM4 제조용 TC BONDER 442억 원 공시(6/8, 고객·HBM4 용도 명시). 7/20 기업가치 제고 계획에 2026년 말 2세대 하이브리드 본더 시제품, 2027년 상반기 하이브리드 본더 팩토리 가동 계획 | 2,511.63 / 1,303.47 | 점유율은 공급망 글 참조 |
| 한화세미텍 | A | SK하이닉스 HBM4 TC 본더 공급은 보도(ZDNet Korea 6/10 「한화세미텍도 SK하이닉스에 HBM4용 TC 본더 공급」). 비상장·한화비전 100% 자회사. 모회사 반기보고서상 1H26 법인 매출 2,191.30억 원(반기 누계, 2Q와 비교 주의). HBM TC 본더 계약금액·전용 매출은 확인한 자료에서 분리되지 않음 | 1H 2,191.30 / 반기순이익 87.00(영업이익 아님) | 한미와 상호 특허소송은 보도 기준 |
| 세메스 | A | 삼성전자 자회사. 삼성 HBM 본더 공급과 ASMPT·한미 추가 공급 논의는 보도(네이트 뉴스 1/21·2/25). 2025년 매출 2조 4,575억 원·영업이익 2,143억 원은 회사 공식 경영정보 | 2Q 단독 이번 표 미확인 | 삼성 공급망 다변화 여부가 A의 변수 |
| 디아이 | B | 종속회사 디지털프론티어의 SK하이닉스 HBM4 WAFER TESTER 997.5억(1/30)·962.5억 원(3/30) 공시, 두 건 합산 1,960억 원. 8/7 361억 원은 품목 “HBM4 WAFER TESTER 외”라 전액 HBM으로 보지 않음 | 1,686.32 / 395.90 | 계약자는 디지털프론티어, 공시 제출은 디아이 |
| 유니테스트 | B | SK하이닉스 HBM4 WAFER TESTER 291.6억(5/12)·226.8억 원(7/23) 공급계약 공시, 합산 518.4억 원 | 505.27 / 78.81 | — |
| 와이씨 | B | 삼성전자 메모리 웨이퍼 테스터 1,621.5억 원 공시(8/27, 2027-06-30까지, 2025년 매출의 59.48%)와 930억 원(6/1) 별건. 두 계약 모두 HBM 미명시. 삼성전자 지분 11.70%(2026 반기보고서에 기재된 2025년 말 기준) | 1,049.92 / 150.52 | 해당 계약의 HBM 전용 여부 미확인 |
| 테크윙 | C | 반기보고서 사업 내용에 HBM 검사 솔루션 사업과 검사 복잡도에 따른 테스트 수요 설명 | 567.77 / 125.08 | 1Q 524.00 / 97.02 |
| 엑시콘 | C | 반기보고서 연구개발에 GDDR·HBM 검사 가능한 CLT Interface Board 개발 중 명시. 양산 수주 미확인 | 314.69 / 41.35 | SSD 테스터는 SSD 관련주 글 참조 |
| 인텍플러스 | D | 반기보고서에 하이브리드 본딩용 3D 스택·복합검사 R&D 과제(2025.7~2028.12) 명시. 특정 HBM 고객·양산 납품은 미확인 | 89.61 / -51.17(영업손실) | — |
| ISC | E | 반기보고서 영업상황에 2Q26 SOCAMM2·HBM4 테스트솔루션 초도 공급, 소켓·테스터 턴키 공급 계획, HBM·DRAM 세정 케미컬 사업 명시. HBM 전용 매출액은 분리 확인되지 않음 | 729.29 / 213.20 | — |
| 리노공업 | E | 테스트 핀·소켓 사업 확인. 확인한 보고서에서 HBM 직접 연결 근거 미확인 | 1,431.87 / 735.14(별도) | 유일한 별도 기준 |
| 피에스케이홀딩스 | E | 반기보고서에 플럭스리스 리플로우·디스컴 사업과 기술개발 확인. 3분기 CoWoS 장비 매출 인식은 증권사(하나증권) 전망 | 473.23 / 137.96 | 피에스케이(319660)와 다른 회사 |
실적은 2026년 4~6월 3개월 단독, 리노공업 외 연결 기준, 억 원 소수 둘째 자리 반올림. 회사 전체 실적이며 HBM 전용 매출·이익이 아니다. 한화세미텍만 반기 누계이고 순이익 항목이라 다른 행과 직접 비교할 수 없다.
고객별로 다시 묶으면
같은 표를 고객 축으로 돌리면 HBM 장비 관련주 가운데 한국 장비사의 위치가 더 또렷하다.
SK하이닉스는 2026년 1월부터 7월까지 이 글에서 확인한 공시 5건(한미 1건, 디아이 2건, 유니테스트 2건) 기준으로 2,920.4억 원의 HBM4 본더·웨이퍼 테스터 계약을 맺었다. 상반기(6월까지) 4건만 더하면 2,693.6억 원이다. 여기에 8월 디아이 361억 원(품목 “외” 포함)이 뒤따랐다. 이 합계는 선택한 공시 사례의 합이지 SK하이닉스 전체 장비 발주액이 아니고, 한화세미텍은 확인된 계약금액이 없어 합계에서 뺐다. TC 본더 공급사가 한미·한화세미텍 둘이라는 것은 보도 기준이다.
삼성전자는 본더를 자회사 세메스에서 주로 조달해 왔고, 2026년 1~2월 보도로 ASMPT·한미반도체와 추가 공급을 논의했다. 공시로 확인되는 것은 와이씨의 삼성전자향 반도체 검사장비 계약 두 건으로, 합계는 2,551.5억 원이다. 이 중 8월 계약은 Memory Wafer Tester로 명시됐으며, 두 공시 모두 HBM 용도는 명시하지 않았다. 삼성의 HBM4 양산 속도와 본더 공급망 다변화 여부가 A 역할에 들어갈 두 번째 자리의 크기를 정한다.
마이크론은 한국 HBM 장비 관련주 공시에 고객명이 잘 드러나지 않는다. 2026 회계연도 4분기 실적 자료(9월 30일, Earnings Deck 13쪽)에서 2027년 HBM 비트 공급의 대부분을 계약 완료했고 가격이 전년 대비 큰 폭으로 올랐다고 밝혔다. 설비투자 계획도 같은 자료에 있지만, 그것이 특정 한국 장비사의 수주로 이어졌다고 쓸 근거는 아직 없다.
하이브리드 본딩, 확인된 것과 아닌 것
하이브리드 본딩은 범프 없이 구리 패드를 직접 붙여 적층 높이를 줄이는 기술이다. HBM 양산 적용 시점은 고객사·세대·적층 수와 비용·수율에 따라 달라진다. SK하이닉스 뉴스룸의 2026년 8월 기술 기고(인하대 주승환 교수)는 HBM4부터 패키지 높이가 775㎛가 된다고 설명하면서 도입 전망에는 HBM4E 또는 HBM5 등 조건을 붙였다. 회사의 양산 일정 발표가 아니라 기고라는 점을 분리해 둔다. Hot Chips 2026에 SK하이닉스의 HBM 패키징 발표가 있었지만 이 글은 발표 원문을 확보하지 못해 거기서 나온 수치는 쓰지 않는다.
장비 쪽에서 확인된 것은 둘이다. 한미반도체는 7월 20일 기업가치 제고 계획에서 2026년 말 2세대 하이브리드 본더 시제품과 2027년 상반기 하이브리드 본더 팩토리 가동을 계획으로 제시했다. BESI는 2026년 2분기·상반기 실적에서 매출과 수주 증가 요인으로 하이브리드 본딩을 들었는데, 이것이 곧 HBM 양산용 수주라는 뜻은 아니다. 인텍플러스의 하이브리드 본딩용 검사 R&D 과제도 연구 단계다.
투자자 관점에서 이 구분이 뜻하는 건 하나다. 이 글에서 대조한 계약 중 HBM 용도가 명시된 사례는 TC 본더와 웨이퍼 테스터이며, 하이브리드 본더는 시제품·평가·양산 공급계약을 따로 추적해야 한다는 것. “하이브리드 본딩 관련주”라는 표현이 붙은 종목은 그 세 단계 중 어디에 있는지 공시로 확인한 뒤 분류하는 것이 맞다.
본딩·검사 장비사 중 일부는 유리기판 쪽 TGV 가공·검사 개발도 반기보고서에 적고 있다. 그쪽은 투자·공급·평가·매출 네 종류의 공개 근거로 따로 정리한 유리기판 관련주 글에서 다뤘다.
무엇을 확인하며 따라갈 것인가
HBM 장비 관련주를 따라갈 때는 세 가지만 보면 된다. 첫째, 공시. 각사 단일판매·공급계약 공시에서 고객명·품목에 HBM이 명시되는지, 금액과 기간이 어떤지. 2026년에는 SK하이닉스 고객 공시가 1·3·5·6·7·8월에 걸쳐 나왔으니, 다음은 삼성전자 HBM4 양산 투자가 어느 장비사 공시에 HBM 품목으로 찍히는지다. 둘째, 분기 실적의 매출 인식. 2026년 계약들이 3분기(11월 중순 보고서)와 4분기 실적에 어떻게 반영되는지, 계약기간과 회사별 인식 조건을 함께 본다. 셋째, 본딩 전환 발표. 메모리 3사가 HBM4E·HBM5 본딩 방식을 공시나 공식 발표로 밝히는지, 장비사의 하이브리드 본더 계약이 시제품·평가·양산 중 어느 단계로 올라오는지. 이 세 가지가 바뀔 때 이 글의 표를 갱신한다.
자주 묻는 질문
HBM 장비 관련주 중 본문에서 확인한 계약 규모가 큰 건은?
단건으로는 와이씨의 삼성전자 메모리 웨이퍼 테스터 1,621.5억 원(8/27, HBM 미명시)이고, 품목에 HBM4가 명시된 것 중에서는 디아이(디지털프론티어)의 SK하이닉스 HBM4 웨이퍼 테스터 997.5억 원(1/30)이다. 한미반도체의 442억 원은 금액은 작지만 고객·HBM4 용도·장비명이 모두 공시에 적힌 건이다. 이 글이 확인한 8건 안에서의 비교이며 시장 전체 순위가 아니다.
한화세미텍은 어떻게 투자하나?
한화세미텍 자체 주식은 비상장이다. 상장 모회사 한화비전을 볼 때는 다른 사업이 함께 포함된다는 점을 확인해야 한다. 모회사 공시에서 자회사 재무정보(1H26 매출 2,191.30억 원)를 확인할 수 있지만, 개별 HBM 수주금액과 전용 매출은 별도로 확인해야 한다.
하이브리드 본딩 관련주는 지금 사야 하나?
이 글은 매수·매도 권유를 하지 않는다. 확인된 사실만 적으면, 이번에 확인한 국내 공시에서는 HBM용 하이브리드 본더의 양산 공급계약을 찾지 못했고, 한미반도체가 2026년 말 시제품·2027년 상반기 팩토리 가동을 계획으로 제시한 상태다.
테스트 장비는 왜 HBM에서 수요가 늘나?
적층 수가 늘수록 불량 다이 한 장이 큐브 전체를 버리게 하므로 적층 전 검사를 더 촘촘히 한다. 테크윙은 반기보고서에서 검사 복잡도에 따른 테스트 수요를 사업 환경으로 설명한다. 이는 장비업체가 설명하는 수요 요인이고, 실제 필요 장비 대수가 얼마나 늘었는지를 정량으로 검증한 자료는 아니다.
소켓·리플로우 회사도 HBM 장비 관련주로 봐도 되나?
회사별로 다르다. ISC는 반기보고서에 HBM4 테스트솔루션 초도 공급을 적었고, 리노공업은 확인한 보고서에서 HBM 직접 연결 근거가 없었고, 피에스케이홀딩스는 리플로우·디스컴 장비 사업은 확인되지만 HBM 전용 매출은 분리되지 않는다. “HBM 관련주”라고 부르려면 제품 공급·개발·매출 분리 공개 여부를 각각 확인해야 한다.
정보 제공용이며 특정 종목의 매수·매도 권유가 아니다. 최종 확인: 2026-10-02
최종 확인 2026-10-02 · 데이터: 공급계약 공시 — 디아이 1/30·3/30·8/7, 유니테스트 5/12·7/23, 와이씨 6/1·8/27, 한미반도체 6/8 · 2Q26 실적 — 각사 2026년 반기보고서 III(한미, 테크윙, 디아이, 유니테스트, 와이씨, 엑시콘, 인텍플러스, 피에스케이홀딩스, 리노공업·별도, ISC) · 한화세미텍 재무 — 한화비전 반기보고서 · 세메스 — 회사 공식 경영정보 · 한미반도체 하이브리드 본더 계획 — 7/20 기업가치 제고 계획(KIND) · BESI 2Q26·1H26 실적 발표 · 마이크론 FY4Q26 Earnings Deck(9/30) · SK하이닉스 뉴스룸 기술 기고(8월) · 보도 — ZDNet Korea 6/10(한화세미텍), 네이트 뉴스 1/21·2/25(삼성 본더 공급망) · 방법: 계약·실적 수치는 공시 원문 확인분만 표에 기재, 보도·증권사 전망은 출처를 붙여 비고로 분리, 미확인은 미확인으로 표기 · 다음 갱신: 삼성전자 HBM4 장비 공시 또는 3분기 보고서(11월 중순)