최종 확인 2026-10-03 · 데이터 7사 2026 반기보고서(DART rcpNo 7건), 2025~2026 단일판매·공급계약 공시 및 정정, 세미파이브 회사 발표 2건 · 다음 갱신 3분기 보고서(11월 중순) 또는 단일판매 공시 정정 · 갱신 알림 받기 ↗
확인한 것 — 디자인하우스 관련주 7사(에이직랜드·가온칩스·에이디테크놀로지·코아시아·알파칩스·싸이닉솔루션·세미파이브)의 파운드리 파트너, 1H26·2Q26 실적(연결·별도·부문 범위 명시), 개발·양산 매출 구성(가온칩스 제품 공급 25.1%), 수주 공개 형태(계약별 표 2사·문장 1사·생략 3사·표 없음 1사), 2025~2026 단일판매 계약·정정 금액, 10% 이상 고객 비중과 분모.
확인하지 않은 것 — 익명 고객의 실명, 2nm 칩의 양산 완료·매출(개발·프로젝트 수행 근거만 확인), 에이직랜드 수주표 총계·행 불일치의 사유, 세미파이브 3/13 계약의 8/24 정정 원문, 회사 간 수익성 순위.
다음에 볼 것 — 11월 3분기 보고서의 수주·고객 열, 비공개 고객(가온칩스 ~12/10·에이직랜드 ~12/31·에이디테크 ~2027-04) 유보 해제, 코아시아세미 300억 증자 납입, 세미파이브 확정/조건부 계약 전환, 가온칩스 시제품 개발→제품 공급 전환.
AI 반도체 수요가 커지면서 “팹리스가 그린 설계를 파운드리가 찍을 수 있는 도면으로 바꾸고, 필요하면 양산까지 대신 발주하는” 디자인하우스에 관심이 붙었다. 그런데 `디자인하우스 관련주`를 검색하면 종목 이름 나열과 2나노 수혜 기대가 대부분이고, 각 회사가 어느 파운드리의 파트너인지, 매출이 개발 단계인지 양산 공급인지, 수주와 고객을 어떤 형태로 공시하는지를 한 표에 놓은 글은 거의 없다. 이 글은 2026년 반기보고서와 단일판매·공급계약 공시를 기준으로 상장 7사를 그 기준으로 대조한다. 결론부터 말하면 7사는 같은 “디자인하우스”라는 이름 아래 파운드리·매출 구성·공개 형태가 모두 다르고, 2나노 개발·프로젝트 수행 근거는 확인되지만, 이번에 확인한 7사 반기보고서·계약 공시·회사 발표만으로 2나노 칩의 양산 완료나 그 매출을 별도 확인하지는 못했다.
디자인하우스 관련주가 공유하는 구조와 갈리는 지점
디자인하우스는 파운드리와 팹리스 사이에 선다. 팹리스의 RTL 설계를 받아 물리 설계(백엔드)를 수행하고, 파운드리의 공정 규칙에 맞게 검증하며, 파운드리가 지정한 파트너 자격으로 웨이퍼를 발주해 패키징·테스트까지 묶어 완제품으로 넘기기도 한다. 그래서 매출은 두 갈래다. 개발(설계 용역·시제품) 매출은 인력과 과제 단위로 인식되고, 양산(제품 공급) 매출은 웨이퍼 값이 포함돼 규모가 크다. 다만 용역에도 IP·외주·시제품 원가가 들어가고 실제 수익성은 계약·원가·인식 방식에 따라 달라지므로, 매출 규모나 구성만으로 수익성을 비교하기는 어렵다.
갈리는 지점은 셋이다. 첫째, 파운드리 파트너 — TSMC VCA(Value Chain Aggregator), 삼성 파운드리 DSP(Design Solution Partner), SK하이닉스시스템IC 파트너는 발주할 수 있는 공정과 고객군이 다르다. 둘째, 공개 형태 — 수주잔고를 계약별 표로 공시하는 회사, 문장으로 적는 회사, NDA·기밀로 생략하는 회사가 있다. 셋째, 집계 단위 — 상장사 본체가 디자인하우스인 회사(연결 또는 별도)와 부문으로만 보이는 회사(코아시아)가 섞여 있다.
파운드리 파트너로 나눈 3그룹 7사
| 그룹 | 파운드리 파트너(회사 공시 표현) | 특징 | 회사 |
|---|---|---|---|
| ① TSMC VCA | “TSMC의 국내 유일 공식 협력사 VCA” | TSMC 공정 웨이퍼 발주권, 국내 대기업 용역 + 턴키 | 에이직랜드(445090) |
| ② 삼성 파운드리 DSP | “삼성 파운드리 공식 디자인 솔루션 파트너(DSP)” | 삼성 선단 공정(2나노 GAA 포함) 설계·양산 지원 | 가온칩스(399720), 에이디테크놀로지(200710), 코아시아(045970, 시스템반도체 부문), 알파칩스(117670, 舊 알파홀딩스), 세미파이브(490470) |
| ③ SK하이닉스시스템IC 파트너 | “SK HYNIX SYSTEM IC(WUXI) 공식 파운드리 판매대행 협력사·DSP” | 8인치 레거시 공정 중심, 중국·대만 팹리스 고객 | 싸이닉솔루션(234030) |
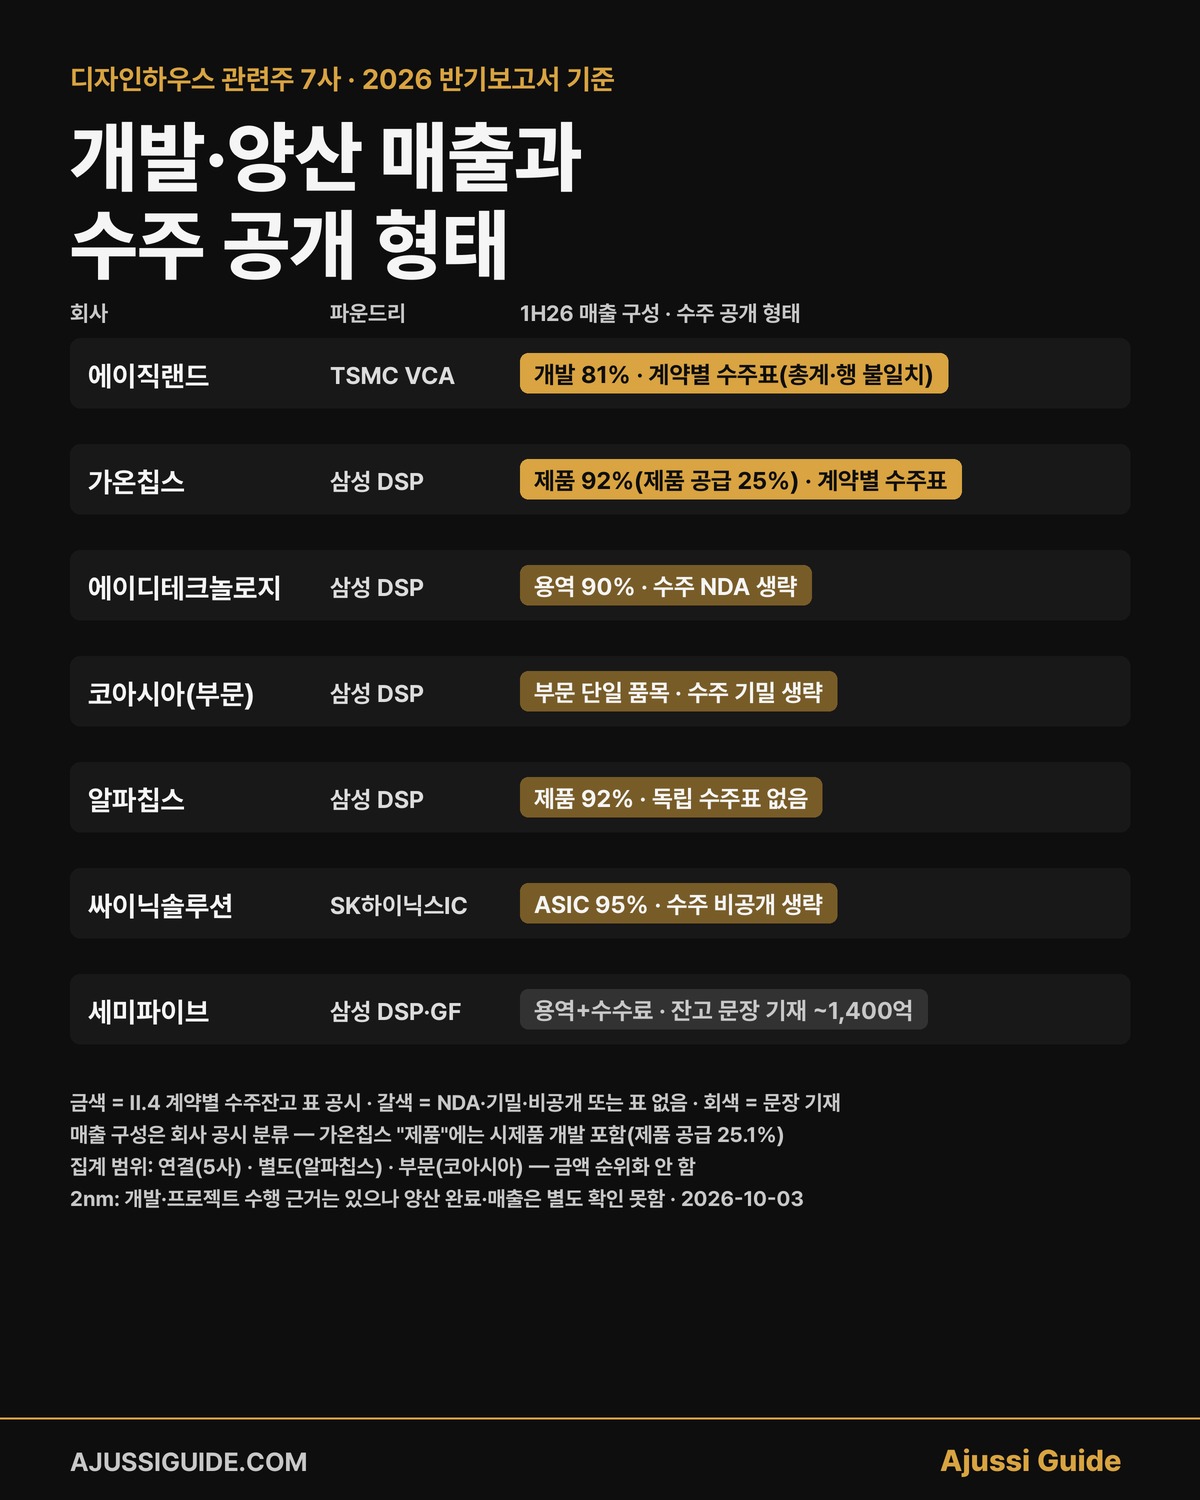
에이디테크놀로지는 2020년 3월 TSMC VCA를 해지하고 같은 해 11월 삼성 DSP로 등록했다고 반기보고서에 적는다. 알파칩스는 2025년 3월 25일 알파홀딩스에서 사명을 바꾼 상장사 본체이며, 반기 현재 연결 대상이 없어 별도재무제표만 낸다. 세미파이브는 2025년 12월 29일 코스닥에 상장했고 삼성 DSP 외에 글로벌파운드리 플래티넘 파트너를 겸한다. 싸이닉솔루션은 2025년 7월 7일 상장했다. DSP 자격은 5사가 공유하지만, 그 자격 자체가 5사 모두의 2나노 수행 실적을 뜻하지는 않는다.
디자인하우스 관련주 종목 표 1: 실적과 매출 구성 (1H26)
디자인하우스 관련주 7사의 기준은 2026년 반기보고서다. 집계 범위가 다르므로 회사 칸에 표기했다 — 에이직랜드·가온칩스·에이디테크놀로지·싸이닉솔루션·세미파이브는 연결, 알파칩스는 별도, 코아시아는 시스템반도체 부문. 금액은 억 원, 소수 첫째 자리 반올림. 2분기는 손익계산서의 3개월 열이다.
| 회사(범위) | 1H26 매출 / 영업손익 | 2Q26 매출 / 영업손익 | 매출 구성(1H26) | 응용시장 상위 |
|---|---|---|---|---|
| 에이직랜드(연결) | 1,137.3 / +49.9 (매출 +273%) | 597.4 / +79.8 | 개발(설계 용역) 925.4(81.4%) · 제품(양산) 211.9(18.6%) | Memory 60.0% · Consumer 20.4% · AI 11.5% |
| 가온칩스(연결) | 418.8 / −35.8 (매출 +72%) | 213.1 / +3.3 | 제품 386.1(92.2%) — 그중 시제품 개발 280.9·제품 공급 105.2 · 용역 32.7(7.8%) | Automotive 55.1% · AI 30.6% |
| 에이디테크놀로지(연결) | 819.8 / −15.3 (매출 +23%) | 459.5 / −11.7 | 용역(개발) 736.9(89.9%) · 제품 63.6(7.8%) · 기타 19.4. 수출 402.0(49.0%, 용역) | HPC 36.2% · AI 21.1% |
| 코아시아(시스템반도체 부문) | 901.8 / −92.3 (부문 매출 +240%) · 연결 전체 2,538.9 / −50.7 | 부문 분기 수치 미제시 | 부문 단일 품목 “SoC Design Service” — 개발/양산 구분 없음 | — |
| 알파칩스(별도) | 406.8 / −16.3 (매출 +13%) | 210.0 / −11.6 | 제품 375.6(92%) — 디자인서비스 양산 305.4 + Mixed Signal 제품 70.3 · ASIC 개발 31.2(8%) | Automotive 54% · AI 13% |
| 싸이닉솔루션(연결) | 903.8 / +7.2 (매출 +30%) | 500.0 / +7.5 | 제품 ASIC 857.1(94.8%) — PMIC 60.5%·CIS 23.3%·DDI 7.1% · 용역 43.0(4.8%). 수출 94.1% | — |
| 세미파이브(연결) | 946.8 / −109.3 (매출 +97%) | 468.0 / −110.4 | 용역 561.0 · 제품 80.0 · 수수료 305.8(IP 라이선싱 부문) | — |
이 표의 1H26 영업손익 기준으로 흑자인 곳은 에이직랜드(+49.9억)와 싸이닉솔루션(+7.2억)이고, 가온칩스는 2분기 3개월만 +3.3억이다. 다만 연결·별도·부문이라는 집계 범위가 서로 다르므로 한 줄로 세운 비교는 아니다.
매출 구성에서 가장 주의할 칸은 가온칩스다. 제품 매출 92.2%를 모두 양산 매출로 읽으면 안 된다. 연결 주석의 수익 구분을 보면 제품 공급(한 시점 이행) 105.2억, 시제품 개발(기간에 걸쳐 이행) 280.9억, 용역 제공 32.7억이고, 제품 공급은 전체 매출의 25.1%다. 즉 에이직랜드는 개발 매출 81.4%, 가온칩스는 시제품 개발과 용역을 합쳐 74.9%로, 둘 다 개발 관련 매출이 큰 회사다. 각 회사의 ‘개발’ 범위가 완전히 같다는 뜻은 아니다.
세미파이브는 매출실적표(용역 541.2·제품 80.0 = 621.3억)와 연결 매출 946.8억이 달라 보이지만, 연결 주석으로 맞춰진다. 반도체 설계·제조 부문(별도) 621.3억 + IP 설계·라이선싱 부문(미국 자회사 Analog Bits) 325.5억 = 946.8억이고, 회계 유형으로는 용역 561.0 + 제품 80.0 + 수수료 305.8억이다. 매출실적표는 별도 기준이다.
종목 표 2: 수주·고객 공개 형태
| 회사 | 반기보고서 II.4 수주 공개 형태 | 2025~2026 단일판매·공급계약 공시(확인 건) | 고객 집중도(1H26, 분모) |
|---|---|---|---|
| 에이직랜드 | 계약별 표 있음 — 총계 618.2억 기재. 다만 개별 행 합계(1,011.7억) 및 CXL 정정 내용과 불일치해 비교용 확정치로 쓰지 않음 | SK하이닉스 eSSD 컨트롤러 설계 409.6억(8/19 정정, 2025-05-27~2027-12-31) · SK하이닉스 CXL 설계 398.4→197.4억(6/26 정정·종료) · 양산 공급 257.1억(8/18 정정, 고객 비공개 ~12/31) · 파두·수퍼게이트·모빌린트·PRIMEMAS | 10% 이상 3사 260.2·264.5·215.0억 = 65.0%(연결 매출). 해외 27.5%(1H25 0%) |
| 가온칩스 | 계약별 표 있음 — 총계 764.1억(공시 건 한정) | ASIC 설계 개발 296.1억(공시 6/11·계약 6/10, 2026-05-29~2028-06-30, 상대 “글로벌 AI반도체 기업”, 유보 ~12/10) · 2025-10-29 건 317.9억(비공개, ~2028-07-31) · 2025-12-26 건 178.8억(10/1 정정으로 종료·유보 ~2027-10-01) | 상위 3사 36.6%·24.4%·15.7% = 76.7%(연결 매출). 해외 26.0% |
| 에이디테크놀로지 | “NDA로 기재 생략” — 잔고 숫자 없음 | 보스반도체 차량용 ASIC 313.7→352.0억(6/30 정정, 종료 2026-08-21→2027-02-28) · 395.8억(공시 4/15, 비공개, 2026-03-16~2027-05-31) · 220.6억(1/13, 비공개, 유보 ~2027-04-30) · Siemens 금액 비공개 | 10% 이상 4사 합계 567.5억 = 69.2%(연결 매출) |
| 코아시아 | “기밀로 기재 생략” | 검토한 반기보고서에 계약별 수주금액 미기재 | 10% 이상 거래처 매출 합계 1,160.2억 = 연결 매출의 45.7%(주석에 거래처명 미기재) |
| 알파칩스 | II.4 제목은 있으나 독립 수주잔고 표·설명 없음 | GCT Semiconductor 주문형 반도체 양산 공급 239.4→233.2억(최초 4/3, 정정 5/15, 2026-04-02~12-31) | 주요 거래처 A 219.4억 = 54.0%(별도 매출) |
| 싸이닉솔루션 | “비공개로 기재 생략” | 검토한 반기보고서에 계약별 수주금액 미기재 | 10% 이상 1사 148.3억 = 16.4%(연결 매출). 중국 59.8%·대만 24.1% |
| 세미파이브 | 문장 기재 — “2026년 상반기 연결 기준 수주액 약 1,200억, 수주잔고 약 1,400억” + 연결 주석의 계약별 진행률·계약자산 표 | 미국 AI 팹리스 확정 611.1 + 조건부 91.9 = 703.0억(공시 9/29, 2026-07-15~2028-04-30) · AI ASIC 147.3억(5/20) · Niobium 99.0억(2/19) · AI NPU 최초 공시 확정 122.2 + 조건부 58.5억(3/13; 8/24 정정 원문 미확인) · 하이퍼엑셀 제품 공급 금액 비공개(9/8) · 모빌린트 금액 비공개·조건부 포함(10/1) | 연결 10% 이상 2사 128.7·104.8억 = 13.6%·11.1%(연결 매출). 별도 상위 3사 21%·17%·13%(별도 621.3억 분모) |
표 2를 읽는 법은 세 가지다. 하나, 이번 7사의 반기보고서 II.4에서 계약별 잔고 표를 제시한 곳은 에이직랜드·가온칩스 2사이고, 세미파이브는 문장과 연결 주석의 계약 진행률 표로 공개하고, 에이디테크놀로지·코아시아·싸이닉솔루션은 NDA·기밀·비공개 사유로 생략하며, 알파칩스는 II.4에 독립 수주잔고 표·설명이 없다 — 수주가 없다는 뜻이 아니라 공개 형태가 다르다는 뜻이다. 둘, 잔고 숫자가 있어도 기준이 다르다. 에이직랜드 표는 총계와 행 합계가 맞지 않고, 가온칩스 표는 공시 건 한정이며, 세미파이브는 연결 기준 회사 기재다. 세 숫자를 한 열에 놓고 크기를 비교하지 않는다. 셋, 고객 집중도는 분모(연결 매출·별도 매출)와 공개 수치만 제시하고 “가장 분산”·”가장 집중” 같은 서열은 매기지 않는다 — 10% 이상 고객이 1사인 회사는 싸이닉솔루션(16.4%)과 알파칩스(54.0%) 둘이고, 세미파이브 연결 최대 고객은 13.6%다.
반기보고서 어디를 보면 디자인하우스의 실제 사업이 보이나
디자인하우스 7사의 공시는 같은 양식인데 채워 넣는 범위가 다르다. 네 군데를 순서대로 보면 회사 간 차이가 드러난다.
II.2·II.4 매출 구성. “제품/용역” 또는 “개발/제품”으로 나뉜 표가 있다. 가온칩스처럼 “제품” 안에 시제품 개발을 넣는 회사는 이 표만으로는 양산 비중을 알 수 없으므로 수익 인식 주석(한 시점 이행 vs 기간에 걸쳐 이행)까지 내려가야 한다. 세미파이브처럼 매출실적표가 별도 기준이고 연결에 IP 라이선싱 부문이 붙는 회사는 연결 주석의 부문 정보로 맞춘다. 응용시장별 표(Memory·AI·Automotive·HPC)는 어느 고객군에 기대고 있는지를 보여준다.
II.4 수주상황. 표가 있는 회사는 공시된 단일판매 계약 건별로 수주총액·기납품·잔고를 적고, 머리에 “공시된 계약 한정”이라는 단서가 붙는다. “NDA·기밀로 기재 생략”이라고 쓴 회사는 별도 계약 공시와 관련 주석을 추가로 확인하되, 그 합계가 전체 잔고는 아니다. 에이직랜드처럼 표가 있어도 총계·행·계약 진행사항 사이에 불일치가 있을 수 있으므로 XI장 공시진행사항과 대조한다.
주요 고객 주석. 10% 이상 고객을 A·B·C 또는 금액 합계로 적는다. 실명은 어느 회사도 이 주석에 쓰지 않는다. 단일판매 공시의 유보 기한이 지나면 계약 상대방이 공개되지만, 계약금액·누적 매출·익명 주석 고객은 범위가 달라 바로 대응되지는 않는다 — 후속 공시에서 상대방 공개 여부를 확인하는 정도다.
연구개발비. 에이디테크놀로지는 별도 기준 R&D 지출·회계처리 내역을 상세히 공개하며, 회사 기재 매출 대비 비중은 32.09%(연구개발비용계 208.7억, 그중 제조경비 63.2억·개발비 항목 145.6억(회사 각주상 취득금액과 손상차손 합계))다. 제조경비와 개발비 항목을 나눠 보고, 연결 손익과 직접 비교하지 않는다. 싸이닉솔루션은 1.50%, 에이직랜드 2.52%, 가온칩스 2.74%, 알파칩스 3.5%다. 위 비율은 각 회사가 기재한 수치다. 연결·별도 기준, 정부보조금 차감, 비용·개발비 산정 범위가 달라 비율만으로 우열이나 차이의 원인을 판단하지 않는다.
수주 공시의 정정이 말해주는 것
디자인하우스 수주 공시는 체결 뒤에 정정이 잦다. 금액은 외화 계약의 환율 반영이나 계약금액 자체의 변경으로 바뀌고, 종료일은 당겨지거나 미뤄진다. 2026년에 공시된 정정만 봐도 패턴이 보인다.
에이직랜드의 SK하이닉스 CXL 설계 계약은 2024년 11월 398.4억으로 공시됐다가 2026년 6월 26일 정정에서 197.4억으로, 종료일은 8월 14일에서 6월 26일로 바뀌었다. 정정 공시에서 확인되는 것은 금액 감소와 종료일 변경이며, 업무 범위가 줄었다는 설명은 없다. 반기보고서 II.4 수주표에는 이 행이 정정 전 금액(398.4억·잔고 388.3억)으로 남아 있고, 같은 보고서 XI장에는 197.4억·누적 공급 197.4억·6/26 종료로 적혀 있다 — 표와 공시를 함께 봐야 하는 이유다. 반대로 eSSD 컨트롤러 설계는 318.5억에서 409.6억으로 늘었고(8/19), 외화 계약금액 자체가 바뀌었다. 가온칩스의 2025년 12월 계약(178.8억)은 2026년 10월 1일 종료일과 유보 기한이 1년 연장됐다. 에이디테크놀로지의 보스반도체 차량용 ASIC은 313.7억에서 352.0억으로 늘며 종료가 2027년 2월로 잡혔다. 알파칩스의 GCT Semiconductor 계약은 체결 한 달 뒤 계약명이 “위탁생산 공급”에서 “주문형 반도체 양산 공급”으로 바뀌고 금액이 239.4억에서 233.2억으로 조정됐다.
세미파이브의 2026년 계약 공시는 확정 금액과 조건부 금액을 나눠 적는다는 점에서 다르다. 9월 29일 미국 AI 팹리스 계약은 확정 611.1억 + 조건부 91.9억 = 총액 703.0억이고, 3월 13일 AI NPU 계약은 최초 공시 기준 확정 122.2억 + 조건부 58.5억이다(8/24 정정 원문은 이번에 확인하지 못해 최초 공시값만 적는다). 모빌린트 건(10/1)은 금액 비공개에 조건부 계약이 포함돼 있다. 이 글에서 “수주 총액”을 말할 때 조건부가 포함된 숫자인지 먼저 확인해야 한다.
이 정정들은 수주잔고 숫자가 분기마다 바뀌는 이유이고, 체결 공시 하나로 “수주 확보”를 단정하면 안 되는 이유다. 종료일이 당겨지는 정정은 매출 인식이 앞당겨진 것일 수도, 범위가 조정된 것일 수도 있어 반기보고서의 기납품액과 대조해야 구분된다.
에이직랜드 vs 가온칩스: 두 회사의 공개 범위 비교
검색에서 가장 많이 묶이는 두 회사는 파운드리가 다르고(TSMC vs 삼성), 응용시장과 공개 형태가 다르다.
에이직랜드는 1H26 매출 1,137.3억 중 개발(설계 용역)이 925.4억(81.4%)이고, 응용시장별로 Memory가 60.0%다. 이 메모리 비중은 공시된 SK하이닉스 계약 두 건(CXL 설계·eSSD 컨트롤러 설계)과 같은 영역이지만, 어느 고객의 매출이 얼마인지는 주석의 A·B·C(260.2·264.5·215.0억, 합계 65.0%)로만 공개된다. 해외 비중은 1H25 0%에서 27.5%로 올라왔고, 대만 법인(Asicland Taiwan) 매출 218.7억도 종속기업 요약으로 별도 공개한다. 2분기 영업이익 79.8억으로 흑자 전환했고, 연구개발비는 매출의 2.52%(2025년 8.75%)다. 공정은 회사 기재로 5·6·7·12·16·28nm 과제 이력, 5·7·12nm 개발 진행, 28·40nm 양산과 확대 계획이 있다.
가온칩스는 1H26 매출 418.8억 중 제품 386.1억(92.2%)이지만 앞서 본 대로 제품 공급은 105.2억(25.1%)이고 시제품 개발 280.9억이 기간에 걸쳐 인식되는 개발 단계 매출이다. 응용별로 Automotive 55.1%·AI 30.6%다. 수주표 총계 764.1억은 공시 건 한정이며, 표에는 597.4억·339.0억 계약과 2026년 6월 “글로벌 AI반도체 기업” ASIC 설계 개발 계약(공시 296.1억, 표 기재 299.5억 — 환율 평가 기준일이 다르다)이 들어 있다. 상위 3사 고객이 76.7%다. 2분기 영업이익 3.3억으로 전환했지만 상반기 누적은 −35.8억이다. 사업 개요에 “2나노 GAA 공정 기반 데이터센터·HPC용 대형 AI 반도체 개발 진행”을 적는다.
두 회사를 한 줄로 쓰면 이렇다. 에이직랜드는 메모리 응용의 개발 매출 비중이 크고 상반기 흑자, 가온칩스는 차량·AI 응용의 시제품 개발 매출이 크고 상반기 적자다. 어느 쪽이 “2나노 수혜주”인지는 두 회사의 공시로 판단할 수 없다.
나머지 5사가 표에서 보여주는 것
에이디테크놀로지는 용역 89.9%에 수출 49.0%(용역으로 기재)다. 별도 기준 R&D 비중 32.09%를 공개하며, 과제명에 “2nm Foundation-IP·HPC Design Kit(2024.7~2026.12)”, “2nm 기반 ADP620”, “ARM Neoverse N2 기반 ADP-600 플랫폼”이 적혀 있다 — 자체 플랫폼·IP 개발이 진행 중이라는 뜻이다. 2분기 연결 순손실 −65.4억(지배주주 −67.7억)에는 금융손익 등도 포함되므로 R&D만으로 원인을 특정하지 않는다. 수주잔고는 NDA로 생략하지만 공시 건은 보스반도체 352.0억, 비공개 고객 395.8억·220.6억이 있다.
코아시아는 시스템반도체 부문(코아시아세미와 코아시아넥셀 포함)이 전자부품 제조(카메라 모듈·LED)와 한 회사 안에 있다. 부문 매출은 1H26 901.8억으로 전년 265.4억에서 3.4배 늘었지만 부문 영업손실 −92.3억이고, 연결 전체는 2,538.9억/−50.7억이다. 주석 1의 코아시아세미 매출 901.8억·반기순손실 −73.0억은 그 종속기업까지 포함한 연결 요약재무정보다. 코아시아세미 보통주 지분 72.99%, 8월 12일 이사회 결정·8월 13일 공시로 대만 CoAsia Electronics 대상 전환우선주 300.1억 증자(납입 예정 8/19)가 있다. 관련 사업이 종속기업을 통해 연결되며 지배·비지배주주 귀속 손익은 구분되고, 주석에 별도 약정에 따른 손익 배분도 명시돼 있어 이익에 지분율을 단순 곱하지 않는다. 10% 이상 거래처 매출 합계 1,160.2억(연결 매출의 45.7%)은 주석에 거래처명이 없다.
알파칩스는 2003년 삼성 파운드리 최초 디자인하우스 지정, 2019년 SAFE-DSP 승격을 적는다. 매출 92%가 제품(디자인서비스 양산 305.4억 + Mixed Signal 제품 70.3억)이고 Automotive 54%다. 2026년 4월 GCT Semiconductor와 주문형 반도체 양산 공급 233.2억(매출 대비 28%)을 공시했다. 주요 거래처 A가 54.0%다. 공정은 28·14·8nm 이하 개발·양산 기재.
싸이닉솔루션은 SK하이닉스시스템IC(우시) 파트너로 현재 매출은 PMIC·CIS 등 레거시 공정(8인치 350~90nm 중심, 12인치 65~28nm 지원·협력도 기재) 제품이 94.8%, 수출이 94.1%(중국 59.8%)다. 경량 AI용 SCM 컨트롤러, Batteryless BLE AI SoC, ReRAM-CiM 초저전력 AI 가속기 등 개발 과제와 On-device·On-sensor AI 방향을 회사가 설명하지만, 이를 선단 AI 가속기 양산 매출이나 별도 AI 매출액으로 읽을 근거는 부족하다. 1H26 영업이익 7.2억은 전년 대비 60% 줄었는데, 연결 매출총이익은 59.3→60.2억으로 비슷하고 판관비가 41.4→52.9억으로 늘었다 — 비용 변동 사실이며 개별 제품 가격 원인을 입증하지는 않는다.
세미파이브는 1H26 연결 매출 946.8억(+97%)에 영업손실 −109.3억으로 이 표에서 적자 폭이 가장 크다. 회사 기재 수주잔고 약 1,400억(연결 기준)은 표가 아니라 문장이고, 연결 주석에 계약별 진행률·계약자산 표가 따로 있다. 2025년 12월 17일 회사 발표는 삼성 2세대 2nm GAA 턴키 DSP 프로젝트 수행을 명시하고, 2026년 9월 8일에는 하이퍼엑셀 Bertha의 삼성 4nm 양산 착수를 발표했다 — 설계 과제, 시제품, 양산 착수, 매출 인식은 각각 다른 단계다.
파운드리별로 보면 무엇이 다른가
디자인하우스 관련주의 사업 범위는 어느 파운드리의 어떤 자격을 가졌느냐로 먼저 정해진다. 에이직랜드가 반기보고서에 적은 대로 TSMC VCA는 국내 유일이며 2019년 체결로 “TSMC로부터 웨이퍼를 발주할 수 있는 사업권”을 얻어 용역 외 턴키가 가능해졌다. 용역 고객은 삼성전자·SK하이닉스처럼 TSMC와 직접 거래하는 국내 대기업과 팹리스이고, 그래서 응용시장 1위가 Memory(60.0%)다.
삼성 파운드리 DSP는 5사(가온칩스·에이디테크놀로지·코아시아세미·알파칩스·세미파이브)가 같은 자격을 공유한다. 삼성 선단 공정의 외부 고객을 설계 단계에서 받는 창구이며, 알파칩스 공시대로 “시제품 및 양산제품은 삼성 파운드리가 지정한 대리점을 경유하여 주문 및 출하”한다. 같은 DSP라도 가온칩스·알파칩스는 Automotive 비중이 절반이고, 에이디테크놀로지는 HPC·AI 용역과 자체 플랫폼, 세미파이브는 글로벌파운드리 플래티넘 파트너와 IP 자회사를 겸한다. 5사가 삼성 파운드리 가동률의 수혜를 같은 크기로 받는다고 볼 근거는 공시에 없다.
SK하이닉스시스템IC 파트너인 싸이닉솔루션은 우시(중국) 8인치 팹의 레거시 공정을 중국·대만 팹리스에 파는 구조라, 선단 공정 설계 용역 중심의 다른 6사와 투자 변수가 다르다.
디자인하우스 관련주 테마 목록이 놓치는 세 가지
첫째, 2나노는 개발·수행·양산·매출을 나눠 읽어야 한다. 가온칩스는 2나노 GAA 기반 AI 반도체 “개발 진행”, 에이디테크놀로지는 2nm Foundation IP와 2nm 기반 ADP620 “개발 과제”, 세미파이브는 회사 발표로 2nm GAA 턴키 DSP “프로젝트 수행”과 4nm “양산 착수”를 적는다. 2nm 개발·프로젝트 수행 근거는 확인된다. 다만 이번에 확인한 7사 반기보고서·계약 공시·회사 발표만으로 2nm 칩의 양산 완료나 그 매출을 별도 확인하지는 못했다.
둘째, 수주잔고의 기준이 회사마다 다르다. 에이직랜드 표는 총계·행 합계·계약 진행사항이 서로 맞지 않고, 가온칩스 764.1억은 공시된 단일판매 계약만 합산한 표이며, 세미파이브 약 1,400억은 회사가 연결 기준으로 문장에 적은 수치다. 에이디테크놀로지·코아시아·싸이닉솔루션은 숫자가 없다. 서로 다른 기준의 숫자를 한 열에 놓고 크기를 비교하지 않는다.
셋째, 고객 이름은 회사가 공시한 것만 쓴다. 에이직랜드의 SK하이닉스·파두·모빌린트·PRIMEMAS, 에이디테크놀로지의 보스반도체·Siemens, 알파칩스의 GCT Semiconductor, 세미파이브의 하이퍼엑셀·모빌린트·Niobium은 단일판매 공시에 실명이 있다. 가온칩스의 “글로벌 AI반도체 기업”, 에이직랜드의 2026년 양산 고객, 에이디테크놀로지의 2026년 계약 2건, 세미파이브의 “미국 AI 팹리스”는 유보 기한이 있는 비공개 고객이다. 주요 고객 주석의 A·B·C는 어느 회사도 실명을 쓰지 않는다. 보도가 붙인 이름은 이 글에 넣지 않는다.
다음 분기에 회사별로 볼 것
에이직랜드 — 2026년 양산 공급 계약(257.1억, 고객 비공개 ~12/31)의 상대방 공개 여부와 기납품, eSSD 컨트롤러 계약(409.6억, ~2027-12-31)의 분기 인식, 수주표 총계·행 합계 불일치가 3분기 보고서에서 정리되는지.
가온칩스 — 상반기 누적 적자가 3분기에 돌아서는지, “글로벌 AI반도체 기업” 계약(296.1억, 유보 ~12/10)의 상대방 공개, 시제품 개발 매출이 제품 공급 매출로 전환되는 비율.
에이디테크놀로지 — 2nm Foundation IP 과제(~2026.12) 종료 시점의 기재, 비공개 고객 2건(395.8억·220.6억)의 상대방 공개, R&D 회계처리(제조경비·개발비) 변화.
코아시아 — 코아시아세미 300.1억 증자 납입 완료 공시, 시스템반도체 부문 영업손실 방향, 10% 이상 거래처 비중.
알파칩스 — GCT Semiconductor 양산 계약(233.2억, ~12/31)의 기납품, Automotive 54% 집중의 변화.
싸이닉솔루션 — 매출원가·판관비 변화, 중국 매출 59.8%의 방향, AI 개발 과제의 매출 전환 여부.
세미파이브 — 수주잔고 1,400억의 표 공시 여부, 확정/조건부 계약의 확정 전환, 4nm 양산 착수 건의 매출 인식.
11월 중순 3분기 보고서가 나오면 디자인하우스 관련주 표 2의 수주·고객 열이 가장 먼저 바뀐다.
고르기 전에
디자인하우스 관련주를 고르기 전에 확인할 것은 세 가지다. 하나, 반기보고서 II.2·II.4에서 개발과 제품 매출을 나눠 보고, “제품” 안에 시제품 개발이 섞여 있는지 주석의 수익 구분으로 확인한다. 둘, 수주잔고가 계약별 표인지 문장인지 생략인지 적고, 표라면 공시 건 합산인지·총계와 행이 맞는지 본다. 셋, 고객 집중도의 분모(연결·별도)와 가장 큰 계약의 종료일·유보 기한을 적는다 — 에이직랜드 CXL 계약처럼 정정으로 금액이 줄고 종료일이 당겨지는 일이 실제로 있었다.
이 글의 표는 2026년 10월 3일, 2026년 반기보고서 기준이다. 3분기 보고서(11월 중순)와 단일판매 공시 정정이 나올 때마다 수주 열이 바뀐다.
자주 묻는 질문
디자인하우스 관련주 중 수주잔고를 계약별 표로 공시하는 회사는?
이번 7사의 반기보고서 II.4 기준으로 에이직랜드와 가온칩스 2사다. 에이직랜드 표는 총계(618.2억)와 행 합계가 맞지 않아 비교용으로 쓰지 않고, 가온칩스(764.1억)는 공시 건 한정이다. 세미파이브는 연결 기준 약 1,400억을 문장으로 적고 연결 주석에 계약 진행률 표가 있다. 에이디테크놀로지·코아시아·싸이닉솔루션은 NDA·기밀을 이유로 생략하며, 알파칩스는 II.4에 독립 수주잔고 표가 없다.
에이직랜드와 가온칩스의 차이는?
파운드리(TSMC VCA vs 삼성 DSP), 응용시장(Memory 60% vs Automotive 55%·AI 31%), 상반기 손익(+49.9억 vs −35.8억)이 다르다. 매출 구성은 둘 다 개발 관련이 크다 — 에이직랜드 개발 81.4%, 가온칩스 시제품 개발+용역 74.9%. 가온칩스의 제품 92.2% 중 제품 공급은 25.1%다.
2나노 공정을 하는 디자인하우스는 어디인가?
2nm 개발·프로젝트 수행 근거는 가온칩스(2나노 GAA 기반 AI 반도체 개발 진행), 에이디테크놀로지(2nm Foundation IP·ADP620 개발 과제), 세미파이브(회사 발표: 2nm GAA 턴키 DSP 프로젝트 수행, 4nm 양산 착수)에서 확인된다. 다만 이번에 확인한 자료만으로 2nm 칩의 양산 완료나 그 매출을 별도 확인하지는 못했다.
코아시아는 디자인하우스 관련주인가?
시스템반도체 부문(코아시아세미·코아시아넥셀)이 삼성 DSP 사업이지만, 코아시아 연결 매출에는 카메라 모듈·LED 등 전자부품 제조가 더 크다. 부문은 1H26 매출 901.8억·영업손실 −92.3억, 연결 전체는 2,538.9억·−50.7억이고, 부문의 2분기 단독 수치는 공시되지 않는다.
디자인하우스 관련주 중 흑자인 곳은?
이 표의 1H26 영업손익 기준 에이직랜드(+49.9억, 연결)와 싸이닉솔루션(+7.2억, 연결)이다. 가온칩스는 2분기 3개월만 +3.3억이고 상반기 누적은 적자다. 집계 범위(연결·별도·부문)가 달라 단순 서열은 아니다.
세미파이브는 비상장 아닌가?
2025년 12월 29일 코스닥에 상장했다(490470). 2026년 반기보고서가 있고, 2026년에 확정·조건부 금액을 나눈 단일판매 공시를 여러 건 냈다.
같이 보면: 컴퓨트 관련주 (허브) · 유리기판 관련주 · SSD 관련주 (에이직랜드 eSSD 컨트롤러 계약) · AI 반도체 공급망
정보 제공용이며 특정 종목의 매수·매도 권유가 아니다. 최종 확인: 2026-10-03
최종 확인 2026-10-03 · 데이터: 에이직랜드 2026 반기보고서·단일판매 2026-01-08·2026-06-26 정정(CXL)·2026-06-29(eSSD)·2026-08-19 정정·2026-08-18 정정(양산)·TSMC VCA 소개, 가온칩스 2026 반기보고서·단일판매 2026-06-11·2025-10-29·2026-10-01 정정, 에이디테크놀로지 2026 반기보고서·단일판매 2026-04-15·2026-06-30 정정(보스반도체)·2026-01-13, 코아시아 2026 반기보고서·종속회사 유상증자 결정 2026-08-13, 알파칩스 2026 반기보고서·단일판매 2026-04-03·2026-05-15 정정, 싸이닉솔루션 2026 반기보고서, 세미파이브 2026 반기보고서·단일판매 2026-02-19·2026-03-13·2026-05-20·2026-09-08·2026-09-29·2026-10-01·회사 발표 2025-12-17·2026-09-08 · 방법: 7사 2026 반기보고서 II.2·II.4·주요 고객 주석·연결 주석·XI 공시진행사항과 2025~2026 단일판매·공급계약 공시 원문 대조, 집계 범위(연결·별도·부문) 병기, 수주잔고는 공개 형태(계약별 표·문장·생략)로 구분하고 크기 비교 안 함, 고객은 공시 라벨 그대로, 노드는 회사 기재 범위(개발·수행·양산 착수·매출 인식 구분) · 다음 갱신: 3분기 보고서(11월 중순) 또는 단일판매 공시 정정