갱신 2026-09-28 — 9월 15일 상장한 신상품 4종을 포함해 국내 15종과 SMH·SOXX의 구성종목 전체(310행)를 다시 받아 서로 얼마나 겹치는지, 삼성전자·SK하이닉스·마이크론이 각각 몇 %인지 표와 그림으로 추가했다(「9월 갱신」 절). 8월 말 기준 세 상품 비교 본문은 그대로 두었다.
네이버든 구글이든 “HBM ETF”를 검색하면 첫 화면은 거의 한 종목이다. PLUS 글로벌HBM반도체(442580)의 시세 페이지가 증권사별로 반복된다. 그래서 HBM ETF는 하나뿐이라고 생각하기 쉬운데, 2026년 들어 미국에도 메모리 전문 ETF가 여럿 상장됐다. 그중 하나는 순자산이 260억 달러를 넘겼고, 다른 하나는 삼성전자를 아예 담지 않는다.
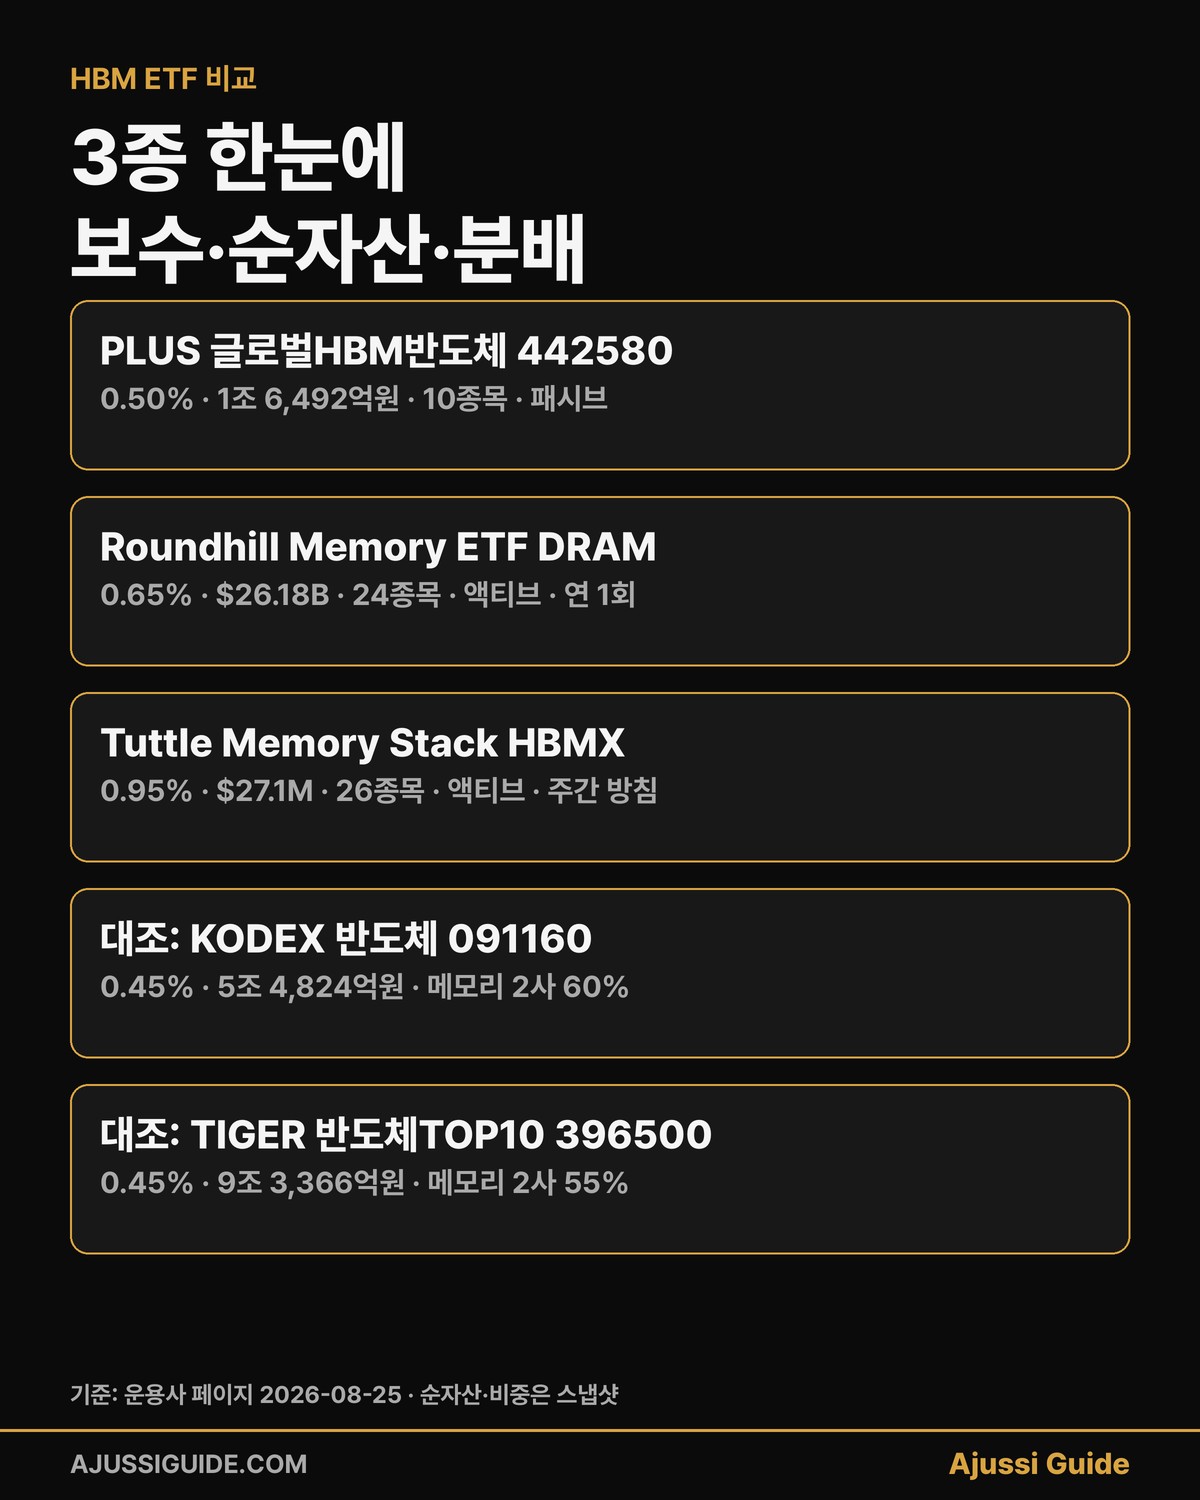
이 글은 국내 상장 442580, 미국 상장 DRAM과 HBMX 세 상품을 보수, 순자산, 구성종목, 분배 기준으로 운용사 페이지(한화 PLUS, Roundhill, Tuttle) 그대로 비교한다. 미국 상장 메모리 ETF 중에서는 비레버리지, 비인컴 목적의 일반형 주식 ETF인 DRAM과 HBMX만 다룬다. 주간 인컴 전략의 DRMP와 DRAM의 일일 2배 상품 RAM은 구조가 달라 제외했다. 그리고 “반도체 ETF를 사면 HBM에 투자하는 것 아닌가”라는 질문에 답하기 위해 KODEX 반도체와 TIGER 반도체TOP10의 메모리 비중을 같은 기준일로 붙였다. 추천은 없다. 이름 아래에 무엇이 들어 있는지만 본다. 개별 종목 단위의 정리는 메모리 반도체 관련주와 HBM4 관련주 글에 있다.
세 상품의 기본 정보
| 상품 | 종목코드 · 상장 · 보수 |
|---|---|
| PLUS 글로벌HBM반도체 (한화) | 442580 · 2022년 9월 · 연 0.50% |
| Roundhill Memory ETF | DRAM · 2026년 4월 · 0.65% |
| Tuttle Capital Concentrated Memory Stack ETF | HBMX · 2026년 6월 · 0.95% |
순자산은 8월 25일 기준 442580이 1조 6,492억원, DRAM이 261억 8,000만 달러, HBMX가 2,715만 달러다. HBM ETF라는 같은 검색어로 묶이지만 세 상품의 크기 차이가 천 배 가까이 난다. 442580은 NH투자증권이 산출하는 iSelect 글로벌 HBM반도체 지수를 따르는 패시브 상품이고, 미국 두 종은 모두 액티브다. HBMX는 20~35종목으로 압축 운용하는 집중형이라고 운용사가 명시한다. 분배는 442580이 1, 4, 7, 10월 지급 사유 발생 시, DRAM이 연 1회, HBMX가 투자설명서상 주간 지급 방침(연말 특별분배 가능, 실제 지급액은 별도 확인)이다.
각 상품이 실제로 담고 있는 것
442580 (구성종목 PDF, 8월 25일): 삼성전자 25.74%, SK하이닉스 25.01%, 마이크론 24.62%, 램리서치 8.55%, 어플라이드 머티리얼즈 8.47%, 샌디스크 4.58%, 테라다인 1.26%, 디아이 0.62%, 테크윙 0.61%, 한미반도체 0.54%. 열 종목으로 100%가 채워진다. 삼성전자, SK하이닉스, 마이크론 세 회사(각 사의 HBM 경쟁 구도는 마이크론 하이닉스 비교 참고)가 75.37%이고, 샌디스크까지 합친 메모리 제조 4사가 79.95%다. 운용사는 이를 “메모리 핵심 기업 비중 약 81%(7월 31일 기준)”라고 쓴다. 나머지 18%는 램리서치, 어플라이드, 테라다인 같은 미국 장비사이고, 국내 HBM 후공정 3사(디아이, 테크윙, 한미반도체)는 합쳐도 1.77%라 이름값보다 비중이 작다. 정기변경은 연 4회(2, 5, 8, 11월 첫 영업일)이고, 5월 변경에서 샌디스크와 테라다인, 테크윙이 들어왔다.
한 가지 더. 이 상품은 해외 종목이 절반 가까이 들어 있어 국내주식형이 아니다. 일반 위탁계좌의 한국 거주 개인 기준으로 매매차익과 과표기준가 증가분 중 작은 금액에 15.4%가 적용되는데, 국내 주식의 매매·평가손익은 과표기준가에 반영되지 않는 구조라 국내 편입 종목에서 난 수익분은 과세에서 빠진다. 운용사가 5월 19일 리포트에서 예시까지 들어 설명한 부분이다. 계좌 유형과 금융소득 종합과세 여부에 따라 실제 세금은 달라질 수 있다.
DRAM (8월 25일, 24종목): 마이크론 25.21%, 삼성전자 25.12%, SK하이닉스 22.02%, CXMT 4.79%, 시게이트 4.61%, 샌디스크 4.36%, 웨스턴디지털 3.91%, 키옥시아 3.29%, 난야 2.65%, 윈본드 1.24%. 상위 10종목이 97.2%다. 3강 비중은 72.35%로 442580과 비슷한데, 장비사가 하나도 없고 대신 NAND(샌디스크, 키옥시아), HDD(시게이트, 웨스턴디지털), 중국 CXMT, 대만 난야와 윈본드가 들어간다. 메모리와 저장장치를 만드는 회사만 모은 제조사 순수형이다. CXMT 노출은 토탈리턴스왑(TRS)으로 잡고 있고, 운용사는 비중이 현물과 토탈리턴스왑 포지션을 합산한 값이라고 주석을 달았다. 즉 CXMT 외의 종목 일부도 스왑으로 잡고 있다는 뜻이다. 분배는 연 1회다.
HBMX (8월 25일, 26종목): 마이크론 9.25%, 어드반테스트 7.36%, 온토 이노베이션 6.35%, 펭귄 솔루션스 5.69%, 캠텍 5.50%, ASML 5.31%, SK하이닉스 5.05%, 램리서치 4.74%, 샌디스크 4.47%, 어플라이드 머티리얼즈 4.15%. 상위 10종목이 57.87%로 분산이 가장 넓다. 전체 26종목 기준으로 메모리 제조사 직접 보유(마이크론, SK하이닉스, 키옥시아 3.85%, 에버스핀 0.72%)는 18.87%, CXMT 스왑 3.82%를 더한 메모리 제조 경제적 노출은 22.69%, 샌디스크와 웨스턴디지털, 시게이트까지 넣은 메모리·스토리지 제조 노출은 29.97%다. 나머지 70%는 검사장비(어드반테스트, 온토, 캠텍), 노광(ASML), 증착·식각(램리서치, 어플라이드), 패키징(암코), IP(램버스), 모듈(펭귄), 현금성 자산이 섞여 있다. 이름은 HBM인데 실제로는 메모리·스토리지 제조 약 30%에 나머지를 장비, 검사, 패키징, IP로 채운 생태계형이다. 8월 25일 보유종목에는 삼성전자가 없다. HBMX는 한국거래소 직접 상장 증권을 제외하며, SK하이닉스는 미국 나스닥 상장 ADR(SKHY)로 편입했다. 다만 파생상품을 통한 경제적 노출도 허용되므로 삼성전자 부재를 상장시장 규정 하나만으로 단정할 수는 없다. 순자산 2,715만 달러, 설정 이후 수익률 -11.40%, 최근 1개월 -29.14%(8월 25일)로 아직 작고 변동이 크다.
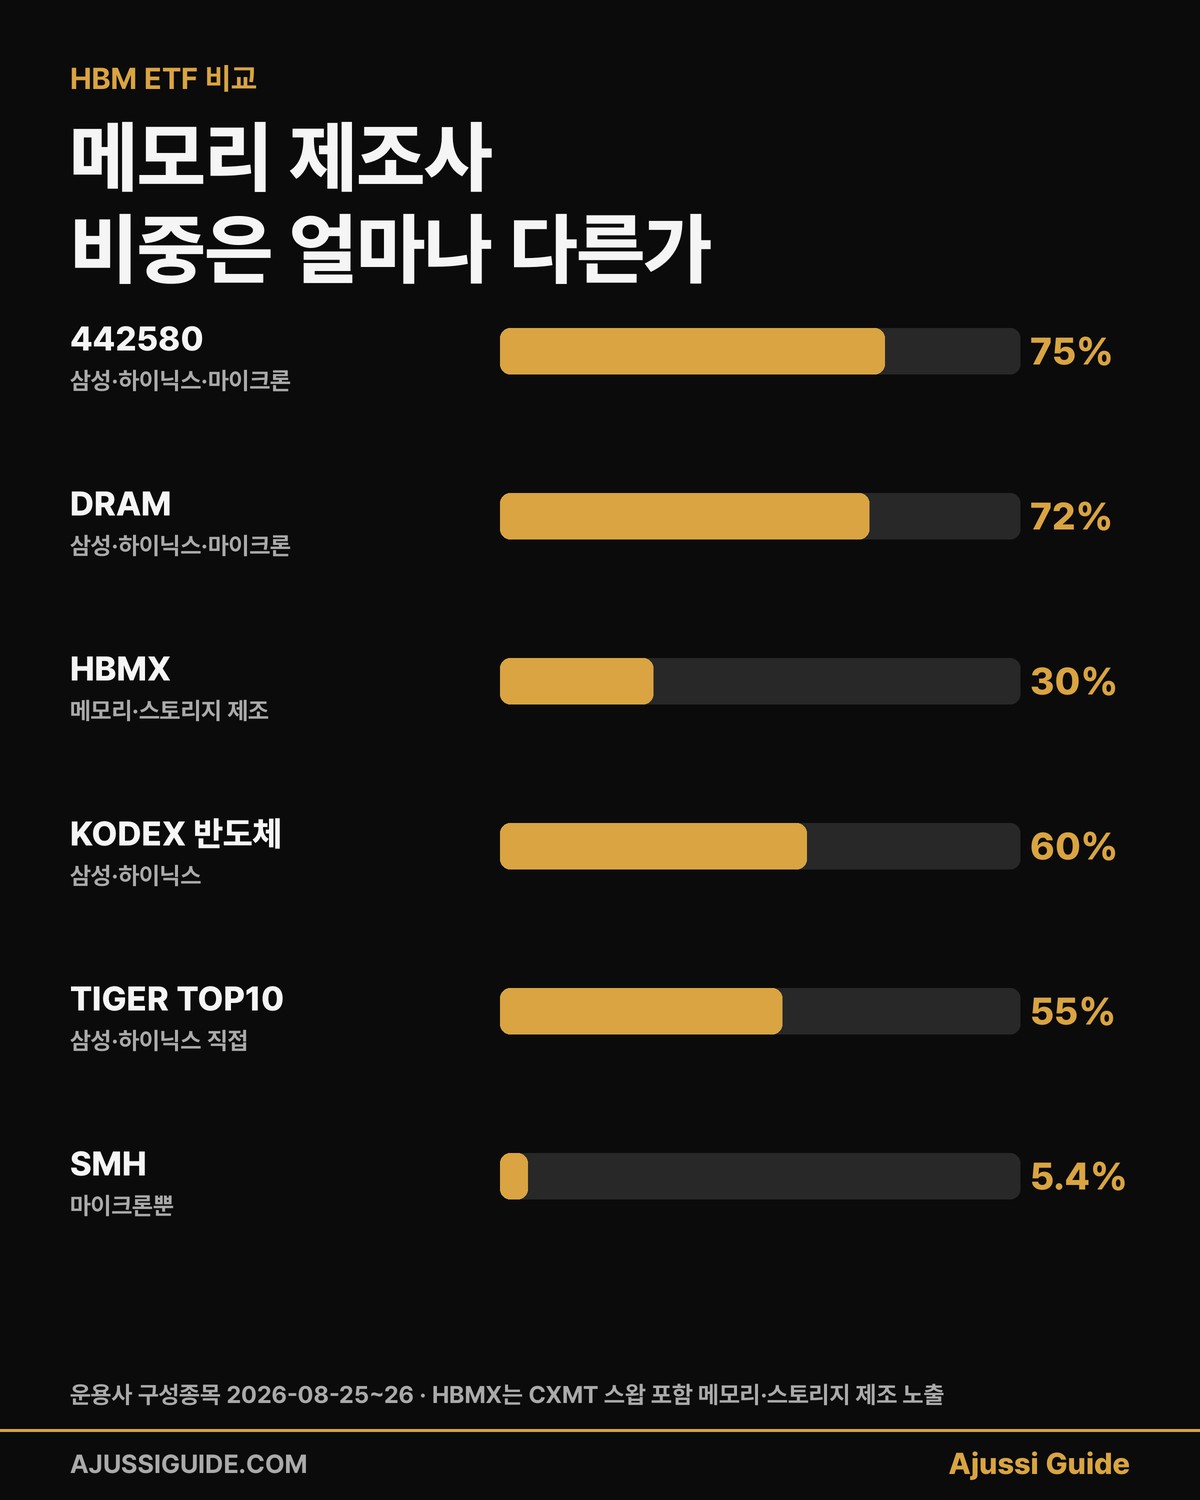
반도체 ETF를 사면 HBM에 투자하는 것인가
절반만 맞다. HBM ETF와 반도체 ETF의 차이를 보기 위해 같은 날 국내 대표 반도체 ETF 두 종의 구성을 보면 이렇다.
KODEX 반도체(091160, 8월 26일 PDF): SK하이닉스 37.28%, 삼성전자 22.82%, 한미반도체 6.03%, 주성엔지니어링 3.68%, 원익IPS 2.44%. 메모리 2사가 60.10%이고 나머지 40%는 장비, 소재, 팹리스다. 순자산 5조 4,824억원, 보수 0.45%.
TIGER 반도체TOP10(396500, FunETF 8월 26일): 삼성전자 29.92%, SK하이닉스 25.35%, SK스퀘어 20.43%, 한미반도체 5.0%, 주성엔지니어링 4.8%. 삼성전자와 SK하이닉스 직접 비중은 55.27%다. SK스퀘어 20.43%도 SK하이닉스 관련성이 크지만, 지주회사라 이를 전부 SK하이닉스 경제적 노출로 합산할 수는 없다. 순자산 9조 3,366억원(8월 24일), 보수 0.45%.
그러니까 국내 반도체 ETF의 메모리 비중은 55~60%, 442580은 80%, DRAM은 상위 종목 기준 97%가 메모리와 저장장치 제조사다. 미국 대표 반도체 ETF인 SMH는 마이크론 5.38%가 유일한 메모리 제조사 상위 종목이다. “반도체 ETF”와 “메모리 ETF”는 겹치는 부분이 크지만 같은 물건이 아니다. 어느 쪽이 좋다는 이야기가 아니라, 이미 KODEX 반도체를 들고 있는 사람이 442580을 추가하면 삼성전자와 SK하이닉스 비중이 두 배로 쌓인다는 이야기다.
이름은 하나, 물건은 셋
세 HBM ETF를 담고 있는 것을 기준으로 나누면 세 유형이다.
메모리 3강 집중형(지수): 442580. 삼성, 하이닉스, 마이크론 75%에 장비 18%. 원화로 국내 시장에서 사고, 개인연금과 퇴직연금 계좌에서 매수 가능하다고 운용사 페이지가 표기한다.
메모리 제조사 순수형(액티브): DRAM. 3강 72%에 NAND, HDD, 중국, 대만 제조사. 장비 없음. 순자산이 2026년 8월 25일 261억 8,000만 달러에 도달했다는 것은 미국 시장에서 이 테마의 자금 규모가 얼마나 큰지 보여주는 숫자이지, 수익률을 보장하는 숫자는 아니다.
메모리 생태계형(액티브, 집중): HBMX. 메모리·스토리지 제조 노출 약 30%, 나머지는 장비, 검사, 패키징, IP. 메모리 가격보다 메모리 설비투자 쪽 비중이 커서 442580이나 DRAM과는 움직임이 다를 수 있다. 삼성전자 없음.
9월 갱신: 신상품 4종까지 15종을 한 표에 놓고 본 실제 겹침
이 글을 처음 쓴 8월 말 이후 한 달 사이에 국내 반도체·메모리 ETF가 넷 더 생겼다. 9월 15일 같은 날 PLUS 코리아HBM반도체(0239Y0), PLUS AI반도체소부장액티브(0239Z0), KODEX 미국AI메모리TOP2플러스(0238F0), HANARO 미국에이전틱AI TOP2+(0227L0)가 상장했다. 이름은 전부 다른데, 안에 든 것은 얼마나 다른가. 그래서 위 세 상품 비교에 더해 국내 상장 15종과 미국 SMH·SOXX의 구성종목 전체(310행)를 운용사 공식 자산구성내역에서 그대로 받아 겹침을 계산했다. 상위 10종목이 아니라 전 종목이다.
먼저 기준을 적어 둔다. 운용사마다 비중의 분모가 다르다. KODEX·KoAct는 현금을 뺀 주식 평가총액을 분모로 쓰고, HANARO는 설정현금액을, PLUS 글로벌HBM·ACE 두 종은 현금행 자체가 없다. 이걸 섞어서 “순자산 대비 실제 비중”이라고 부르면 틀린다. 그래서 아래 숫자는 전부 각 ETF의 현물 주식 묶음 안에서의 비중이다. 주식 원본비중 합을 100으로 놓고 다시 나눈 분석용 값이고, 현금·선물·스왑은 뺐다. 기준일도 국내 9월 28일, HANARO 9월 23일, SMH 9월 24일, SOXX 9월 25일로 서로 다른 스냅샷이다. DRAM은 현물에 총수익스왑(TRS) 노출이 얹혀 있어 이 표에서는 빼고 아래에 따로 적었다.
삼성전자·SK하이닉스·마이크론이 주식 묶음의 몇 %인가
| ETF (코드) | 종목수 | 삼성전자 | SK하이닉스 | 삼전+하닉 | 마이크론 |
|---|---|---|---|---|---|
| TIGER 반도체TOP10 (396500) | 10 | 28.2 | 23.6 | 51.8 | 0 |
| PLUS 글로벌HBM반도체 (442580) | 10 | 25.7 | 24.9 | 50.6 | 26.3 |
| ACE AI반도체TOP3+ (469150) | 20 | 25.9 | 24.5 | 50.4 | 0 |
| PLUS 코리아HBM반도체 (0239Y0) 신규 | 10 | 24.6 | 25.0 | 49.5 | 0 |
| SOL AI반도체TOP2플러스 (0167A0) | 10 | 25.5 | 22.5 | 48.0 | 0 |
| KODEX 반도체 (091160) | 21 | 19.0 | 18.0 | 37.1 | 0 |
| RISE 비메모리반도체액티브 (388420) | 17 | 20.9 | 12.8 | 33.8 | 0 |
| KoAct 글로벌AI메모리반도체액티브 (0174B0) | 28 | 14.1 | 15.9 | 29.9 | 17.3 |
| RISE AI반도체TOP10 (0093A0) | 10 | 13.8 | 11.4 | 25.2 | 0 |
| ACE 글로벌반도체TOP4 Plus (446770) | 10 | 3.6 | 19.1 | 22.8 | 3.7 |
| HANARO 미국AI메모리반도체TOP4+ (0181B0) | 10 | 0 | 0 | 0 | 17.2 |
| KODEX 미국AI메모리TOP2플러스 (0238F0) 신규 | 10 | 0 | 0 | 0 | 25.6 |
| KODEX 미국AI반도체TOP3플러스 (0151S0) | 10 | 0 | 0 | 0 | 7.6 |
| PLUS AI반도체소부장액티브 (0239Z0) 신규 | 20 | 0 | 0 | 0 | 0 |
| HANARO 미국에이전틱AI TOP2+ (0227L0) 신규 | 10 | 0 | 0 | 0 | 0 |
| SMH | 25 | 0 | 4.5 | 4.5 | 5.1 |
| SOXX | 30 | 0 | 3.2 | 3.2 | 8.0 |
| Roundhill DRAM (경제적 노출) | 12+TRS | 25.2 | 22.8 | 48.0 | 26.3 |
표를 보면 이름과 무관하게 세 묶음으로 갈린다. 첫째, 삼성전자와 SK하이닉스 둘이 묶음의 절반인 “국내 2강형”. TIGER·PLUS 글로벌HBM·ACE AI반도체TOP3+·PLUS 코리아HBM·SOL 다섯이 48~52%로 사실상 같은 자리에 있다. 새로 나온 PLUS 코리아HBM은 442580에서 마이크론을 빼고 국내 소부장을 채운 형태라, 442580과 공유비중이 50%포인트다. 둘째, 삼성전자·SK하이닉스가 0이고 마이크론·샌디스크·씨게이트·웨스턴디지털이 축인 “미국 메모리형”. KODEX 미국AI메모리TOP2플러스와 HANARO 미국AI메모리TOP4+가 여기 있고, 둘의 공유비중은 67%포인트다. 셋째, 삼성전자·하이닉스·마이크론 셋을 다 담는 “글로벌형”. 442580과 KoAct가 여기고 둘의 공유비중은 62%포인트다.
17종을 서로 겹쳐 보면
두 ETF의 겹침은 종목마다 작은 쪽 비중을 더한 공유비중(Σmin, %포인트)으로 봤다. 100이면 완전히 같은 포트폴리오, 0이면 겹치는 종목이 없다.
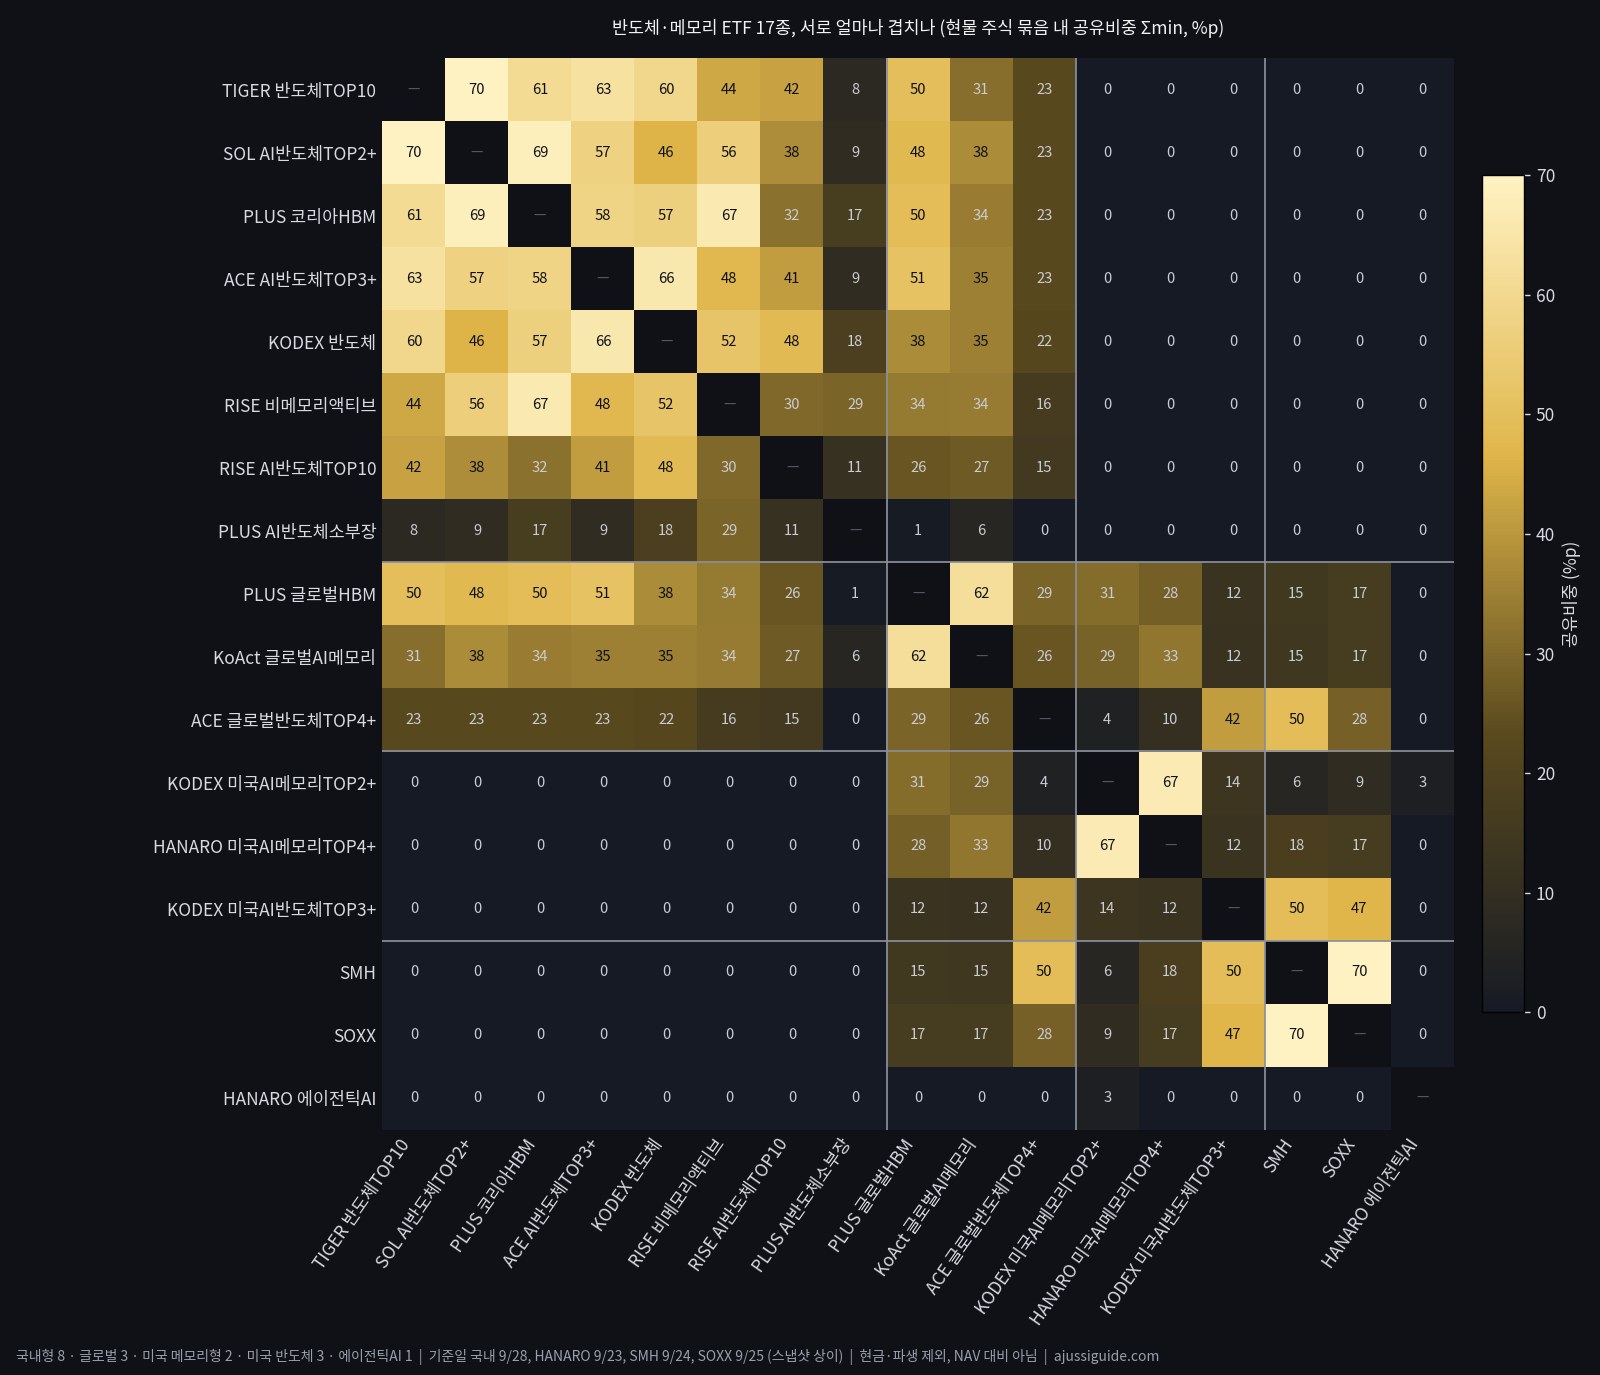
| 순위 | ETF A | ETF B | 공유비중 %p | 종목 자카드 |
|---|---|---|---|---|
| 1 | SMH | SOXX | 70.0 | 0.72 |
| 2 | SOL AI반도체TOP2플러스 | TIGER 반도체TOP10 | 69.8 | 0.33 |
| 3 | PLUS 코리아HBM반도체 | SOL AI반도체TOP2플러스 | 68.7 | 0.67 |
| 4 | KODEX 미국AI메모리TOP2플러스 | HANARO 미국AI메모리반도체TOP4+ | 67.0 | 0.33 |
| 5 | PLUS 코리아HBM반도체 | RISE 비메모리반도체액티브 | 66.8 | 0.50 |
| 6 | KODEX 반도체 | ACE AI반도체TOP3+ | 66.0 | 0.58 |
| 7 | TIGER 반도체TOP10 | ACE AI반도체TOP3+ | 63.4 | 0.36 |
| 8 | PLUS 글로벌HBM반도체 | KoAct 글로벌AI메모리반도체액티브 | 62.2 | 0.27 |
| 9 | PLUS 코리아HBM반도체 | TIGER 반도체TOP10 | 61.0 | 0.33 |
| 10 | KODEX 반도체 | TIGER 반도체TOP10 | 59.6 | 0.35 |
읽는 법은 간단하다. 국내형 안에서 두 개를 고르면 어떤 조합이든 50~70%포인트가 겹친다. SOL과 TIGER는 종목은 3개 중 1개꼴로만 같은데 공유비중은 70%포인트다. 겹치는 그 세 종목이 삼성전자, SK하이닉스, SK스퀘어이기 때문이다. 반대로 국내형과 미국형(KODEX 미국AI반도체TOP3플러스, 미국 메모리 2종, SMH, SOXX) 사이는 대부분 0이다. 글로벌형 두 개(442580, KoAct)만 양쪽에 걸쳐 국내형과 30~50, 미국형과 28~33을 가진다. 그러니 “분산”이 목적이라면 국내형 하나에 미국 메모리형 하나를 붙이는 조합이 실제로 다른 것을 사는 조합이고, 국내형 둘은 같은 것을 두 번 사는 셈이다. 삼성전자와 SK하이닉스는 국내 15종 중 10종에 들어 있다. 그다음이 원익IPS와 테스(7종), 마이크론(6종)이다.
한 가지 더. HANARO 미국에이전틱AI TOP2+는 이름에 AI가 들어가지만 마이크로소프트·알파벳·메타·아마존이 축이라 이 표의 나머지 16종과 겹침이 사실상 0이다. 메모리 ETF와 같은 줄에 놓고 비교할 상품이 아니라서 참고용으로만 넣었다. 수집한 원본 CSV와 계산 규칙은 글 끝 부록에 있다. 두 ETF를 직접 골라 겹침을 바로 계산하려면 반도체 ETF 중복 종목 계산기를 쓰면 된다.
고르기 전에 확인할 것
첫째, 최신 구성종목. 442580은 8월 첫 영업일에 정기변경을 했고 미국 두 종은 액티브라 언제든 바뀐다. 이 글의 표는 8월 말 스냅샷이니 운용사 PDF를 직접 열어 보는 것이 맞다.
둘째, 이미 들고 있는 것과의 중복. 15종 전체를 겹쳐 본 결과는 위 「9월 갱신」 절의 표대로 국내형끼리 50~70%포인트다. 삼성전자와 SK하이닉스를 직접 보유하고 있거나 KODEX 반도체, TIGER 반도체TOP10을 들고 있다면 442580과 DRAM은 같은 두 종목을 다시 사는 셈이다. HBMX는 이 두 종목 비중이 5%뿐이라 중복이 적은 대신, 장비주 변동성을 그대로 받는다.
셋째, 계좌와 환율. 442580은 원화 국내 상장이고 연금계좌에 넣을 수 있다. DRAM과 HBMX는 달러로 미국 시장에서 사야 하고, 일반 위탁계좌의 한국 거주 개인 기준으로 해외주식과 해외 ETF의 연간 양도손익을 합산해 250만원 기본공제 후 초과분에 통상 22%(양도소득세 20%와 지방소득세 2%)가 적용된다. 보수 차이 0.15~0.45%포인트보다 이 차이가 더 클 수 있다. DRAM과 HBMX는 달러로 환전한 뒤 미국 장 시간에 거래되고, HBMX처럼 순자산이 작은 상품은 호가 스프레드를 먼저 확인하고 지정가로 접근하는 편이 안전하다.
넷째, 이름에 기대지 않기. HBM ETF라고 검색해서 나오는 세 상품 중 HBM만 담는 상품은 없다. HBM은 D램을 쌓아 만드는 제품이라 HBM 매출은 결국 삼성전자, SK하이닉스, 마이크론 세 회사의 D램 사업 안에 들어 있고, 세 상품 모두 이 세 회사와 그 장비사를 통해 HBM에 간접적으로 노출된다. 어느 HBM ETF를 고르든 실제로 사는 것은 HBM이 아니라 메모리 산업의 어느 구간인지가 핵심이다.
리스크
메모리는 사이클 산업이고, HBM ETF는 그 사이클을 그대로 받는다. 2026년 상반기 급등 뒤 442580은 최근 1개월 -8.32%(FunETF, 8월 26일), HBMX는 -29.14%(운용사 페이지, 8월 25일)를 기록했다. 3강 집중형은 세 회사 실적에 그대로 묶이고, 장비주 비중이 큰 쪽은 메모리 업체의 설비투자 사이클에 민감할 수 있다. DRAM은 CXMT를 포함한 일부 종목 노출에 TRS를 쓰고, HBMX도 CXMT TRS 3.82%를 보유하므로 스왑의 거래상대방, 유동성, 평가, 규제 위험은 DRAM만의 위험이 아니다. 이 글의 모든 순자산과 비중은 기준일 스냅샷이며 읽는 시점에는 달라져 있다.
사이클의 위쪽 변수도 있다. 2027년 HBM 계약가격이 크게 오를 것이라는 전망이 조사업체와 증권가에서 잇따라 나오는데, 그 근거 세 축과 반대 시각, 장기계약 가격 상한 같은 단서는 HBM 가격 전망 정리에서 따로 다뤘다. ETF를 고르기 전에 가격 전망이 어떤 가정 위에 서 있는지 확인해 두면 사이클 판단에 도움이 된다.
자주 묻는 질문
HBM ETF는 어떤 것이 있나
국내 상장은 PLUS 글로벌HBM반도체(442580) 한 종이다. 미국 상장 중 이 글에서 비교하는 일반형 상품은 Roundhill Memory ETF(DRAM, 2026년 4월)와 Tuttle Capital Concentrated Memory Stack ETF(HBMX, 2026년 6월)다. 인컴형 DRMP와 2배 레버리지 RAM은 제외했다. 세 상품 모두 이름에 HBM이나 메모리가 들어가지만 442580은 3강 집중형, DRAM은 제조사 순수형, HBMX는 생태계형으로 구성이 다르다.
442580에 삼성전자 비중은 얼마인가
2026년 8월 25일 구성종목 PDF 기준 25.74%다. SK하이닉스 25.01%, 마이크론 24.62%와 함께 세 회사가 75.37%를 차지한다.
KODEX 반도체와 PLUS 글로벌HBM반도체의 차이는
KODEX 반도체는 SK하이닉스와 삼성전자가 60.10%이고 나머지 40%는 국내 장비, 소재, 팹리스다. 442580은 두 회사에 마이크론을 더한 세 회사가 75%이고 미국 장비사가 18%다. 국내 반도체 산업 전반이냐, 글로벌 메모리 3강이냐의 차이다.
HBMX는 왜 삼성전자가 없나
8월 25일 보유종목에 삼성전자가 없다. 운용사는 한국거래소 직접 상장 증권을 제외하며, SK하이닉스는 미국 나스닥 상장 ADR(SKHY)로 5.05% 편입했다. 다만 파생상품을 통한 노출도 허용되므로 상장시장 규정 하나만으로 단정할 수는 없다. 8월 25일 기준 메모리·스토리지 제조 노출은 약 30%이고 나머지는 장비, 검사, 패키징, IP다.
HBM ETF 중 보수가 가장 낮은 것은
442580이 연 0.50%, DRAM 0.65%, HBMX 0.95% 순이다. 다만 국내 상장과 미국 상장은 과세 방식이 달라 보수만으로 비교하기 어렵다.
국내 반도체 ETF끼리는 얼마나 겹치나
2026년 9월 28일 기준 국내 상장 15종의 전 구성종목으로 계산하면, 삼성전자와 SK하이닉스를 담는 국내형끼리는 공유비중이 50~70%포인트다. SOL AI반도체TOP2플러스와 TIGER 반도체TOP10이 69.8, PLUS 코리아HBM반도체와 SOL이 68.7이다. 국내형과 미국 메모리형(KODEX 미국AI메모리TOP2플러스, HANARO 미국AI메모리반도체TOP4+) 사이는 0이다.
HBM을 넘어 국내 상장 AI 반도체 ETF 전체가 각각 무엇을 담는지는 AI 반도체 ETF 비교에서 12종의 층별 편입비중으로 정리했다.
부록. 같은 데이터로 두 ETF를 골라 바로 계산하는 반도체 ETF 중복 종목 계산기를 Lab에 두었다. 9월 갱신에 쓴 원본 데이터는 semi-etf-holdings-20260928.csv(18개 ETF, 310행, 운용사 공식 자산구성내역 원본 비중과 출처 URL 포함)다. 겹침은 row_type=stock 행만 써서 각 ETF의 주식 원본비중 합을 100으로 재정규화한 뒤 종목별 min을 더했고(공유비중), 종목 자카드는 |A∩B|/|A∪B|다. 하이닉스 국내주와 ADS, 삼성전자 보통주와 우선주는 종목 기준에서는 별개로, 발행사 노출 표에서만 합쳤다. 현금·선물·스왑·MMF는 제외했다.
이 글은 정보 제공 목적일 뿐이다. 언급된 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 결과의 책임은 투자자 본인에게 있다.
최종 확인: 2026-09-28 (9월 갱신: 15종 겹침·3종목 노출 추가)