확인한 것QYLD는 2013년 12월부터 12년 9개월 동안 주당 29.24달러를 분배했지만 가격은 25.04달러에서 18.53달러로 26% 내렸고, 분배금을 전부 재투자해도 같은 100달러가 QYLD에서는 301달러, QQQ에서는 970달러가 됐다. 분석한 약 3년·5년 구간에서는 지수 ETF가 거의 모든 창에서 앞섰다(3년 창 QYLD·XYLD·JEPQ 0%, JEPI 2.4%, 5년 창 QYLD·XYLD·JEPI 0%, JEPQ는 5년 미만이라 비교 불가).
확인하지 않은 것세금(특히 분배금의 자본반환 분류)과 환율, 매매수수료·호가 스프레드는 넣지 않았고, 국내 상장 커버드콜 ETF는 상품마다 옵션 비중과 분배율이 달라 이 숫자를 그대로 대입할 수 없다.
다음에 볼 것2022년에는 손실이 더 작았다는 점(QYLD -19% vs QQQ -33%, JEPI -4% vs SPY -18%)과, 그 뒤 반등을 포함한 3년 누적에서는 지수 ETF가 다시 앞섰다는 점이다.
커버드콜 ETF 단점을 검색하면 답은 거의 같다. 상승장에서 지수를 못 따라간다, 분배금이 높아 보여도 원금이 깎일 수 있다, 세금이 복잡하다. 다 맞는 말인데, 정작 얼마나 못 따라가고 원금이 얼마나 깎였는지 숫자로 보여주는 글은 드물다. 그래서 이번 글은 설명을 줄이고 데이터로 간다. 미국 상장 커버드콜 ETF 가운데 운용 이력이 긴 QYLD(나스닥100)와 XYLD(S&P500), 그리고 최근 자금이 몰린 JEPI(S&P500 대형주 액티브)와 JEPQ(나스닥100 액티브)의 일봉을 2026년 9월 21일까지 받아, 분배금을 재투자했을 때와 현금으로 받았을 때, 거치식과 적립식, 그리고 보유 기간별로 비교 ETF보다 총수익이 높았던 구간의 비율을 계산했다. 이 글은 백테스트 시리즈 7호이고, 앞선 TQQQ·QLD·SOXL·삼성전자 2배 글과 같은 방식이다.
방법, 무엇을 어떻게 계산했나
가격은 야후 파이낸스 일봉 종가를 썼다. QYLD·XYLD의 분배금은 Global X 공개 이력을 사용했다. JEPI·JEPQ·QQQ·SPY는 야후 이벤트를 사용하되, 확인된 QQQ 2020-09-21 누락분은 Invesco 이력의 0.38824달러로 보정했다. 나머지 네 종목의 전 기간 분배 이력은 운용사 자료와 전수 대조하지 않았다. 야후 분배 내역만 쓰면 QYLD 5건(2014~2017년, 합계 0.88달러)과 XYLD 1건 금액이 빠지거나 달라서 운용사 이력을 쓴 것이다.
분석 기간은 QYLD 2013년 12월 12일부터 3,211거래일, XYLD 2013년 12월 2일부터 3,219거래일, JEPI 2020년 5월 21일부터 1,591거래일, JEPQ 2022년 5월 4일부터 1,099거래일이다. 운용사 설정일은 QYLD 2013-12-11, XYLD 2013-06-21, JEPI 2020-05-20, JEPQ 2022-05-03이고, 분석 첫 거래일과는 다르다. XYLD는 설정일이 아니라 데이터 수집 시작일부터 잘라서 봤고, 2017년 12월과 2020년 8월에 추종 지수·전략이 바뀐 이력이 있어 전체 기간을 현재 전략 하나의 결과로 읽으면 안 된다. 비교 대상은 각 ETF와 성격이 가장 가까운 지수 ETF인 QQQ와 SPY로, 같은 날짜로 맞춰 계산했다. JEPI는 S&P500 추종 ETF가 아니므로 SPY는 비교 기준일 뿐이다.
수익률은 세 가지로 나눴다. 첫째 총수익은 분배락일 종가로 분배금을 전액 재투자한 결과로, 여섯 종목 모두 같은 규칙을 적용했다. 둘째 가격수익은 종가 비율로, 분배금을 아예 계산에서 뺀 결과다. 셋째 현금보유 누적수익은 마지막 종가에 분석 기간 중 분배락한 분배금 합계(9월 24일 지급 예정인 미수분 포함)를 더해 최초 종가로 나눈 값에서 1을 뺀 것으로, 분배금을 재투자하지 않고 무이자 현금으로 쥐고 있었을 때의 기말 총가치다.
롤링 비교는 252·756·1,260거래일 창을 매 거래일 시작해 창 끝에서 커버드콜 ETF의 총수익이 비교 ETF보다 높은 창의 비율이다. 창끼리 대부분 겹치므로 이 비율은 관측 기간 안에서 나타난 빈도이지 미래 확률이 아니다. 적립식은 21거래일(약 한 달)마다 100달러씩 사서 마지막 날 평가액을 총납입액과 비교했다. ETF 운용보수는 가격에 이미 반영돼 있고, 투자자 세금·환전 비용·매매수수료·호가 스프레드·현금 이자는 반영하지 않았다. 계산에 쓴 데이터와 코드는 글 끝에 적었다.
커버드콜 ETF 단점 1, 분배금은 받았는데 가격이 내렸다
QYLD를 분석 시작일에 사서 지금까지 들고 있었다면 주당 분배금은 153회에 걸쳐 합계 29.24달러다(이 가운데 9월 21일 분배락한 0.18달러는 9월 24일 지급 예정). 최초 가격 25.04달러보다 많으니 매수 금액 이상을 현금으로 돌려받은 셈이다. 그런데 지금 가격은 18.53달러로 26% 내려 있다. 현금보유 누적수익은 90.8%로, 이를 12.8년으로 연환산하면 5.2%다. 이 연환산은 무이자 현금을 포함한 기말 총가치 기준이라, 분배금을 중간에 써 버린 사람의 현금흐름 수익률과는 다르다. 같은 기간 QQQ는 배당을 현금으로 들고 있었다고 해도 누적 801.5%, 가격만 봐도 773% 올랐다. XYLD도 같은 그림이다. 44.94달러를 분배하고 가격은 5.2% 내렸으며, 현금보유 누적수익은 97.1%인데 SPY는 배당 현금 포함 369.1%, 가격만 328.5%다 [계산].
| 구분 | 분석 기간 결과 (커버드콜 / 비교 ETF) |
|---|---|
| QYLD vs QQQ 2013-12-12 이후 12.8년 |
100달러 → 301달러 / 970달러 총수익 200.8% / 870.1%, 연복리 9.0% / 19.5%, 가격 -26.0% / +772.7%, 분배금 누계 29.24달러(153회) |
| XYLD vs SPY 2013-12-02 이후 12.8년 |
100달러 → 264달러 / 534달러 총수익 163.5% / 433.5%, 연복리 7.9% / 14.0%, 가격 -5.2% / +328.5%, 분배금 누계 44.94달러(154회) |
| JEPI vs SPY 2020-05-21 이후 6.3년 |
100달러 → 194달러 / 287달러 총수익 94.0% / 186.9%, 연복리 11.0% / 18.1%, 가격 +13.4% / +162.3%, 분배금 누계 30.39달러(75회) |
| JEPQ vs QQQ 2022-05-04 이후 4.4년 |
100달러 → 194달러 / 231달러 총수익 94.1% / 131.2%, 연복리 16.3% / 21.1%, 가격 +19.4% / +125.0%, 분배금 누계 25.14달러(52회) |
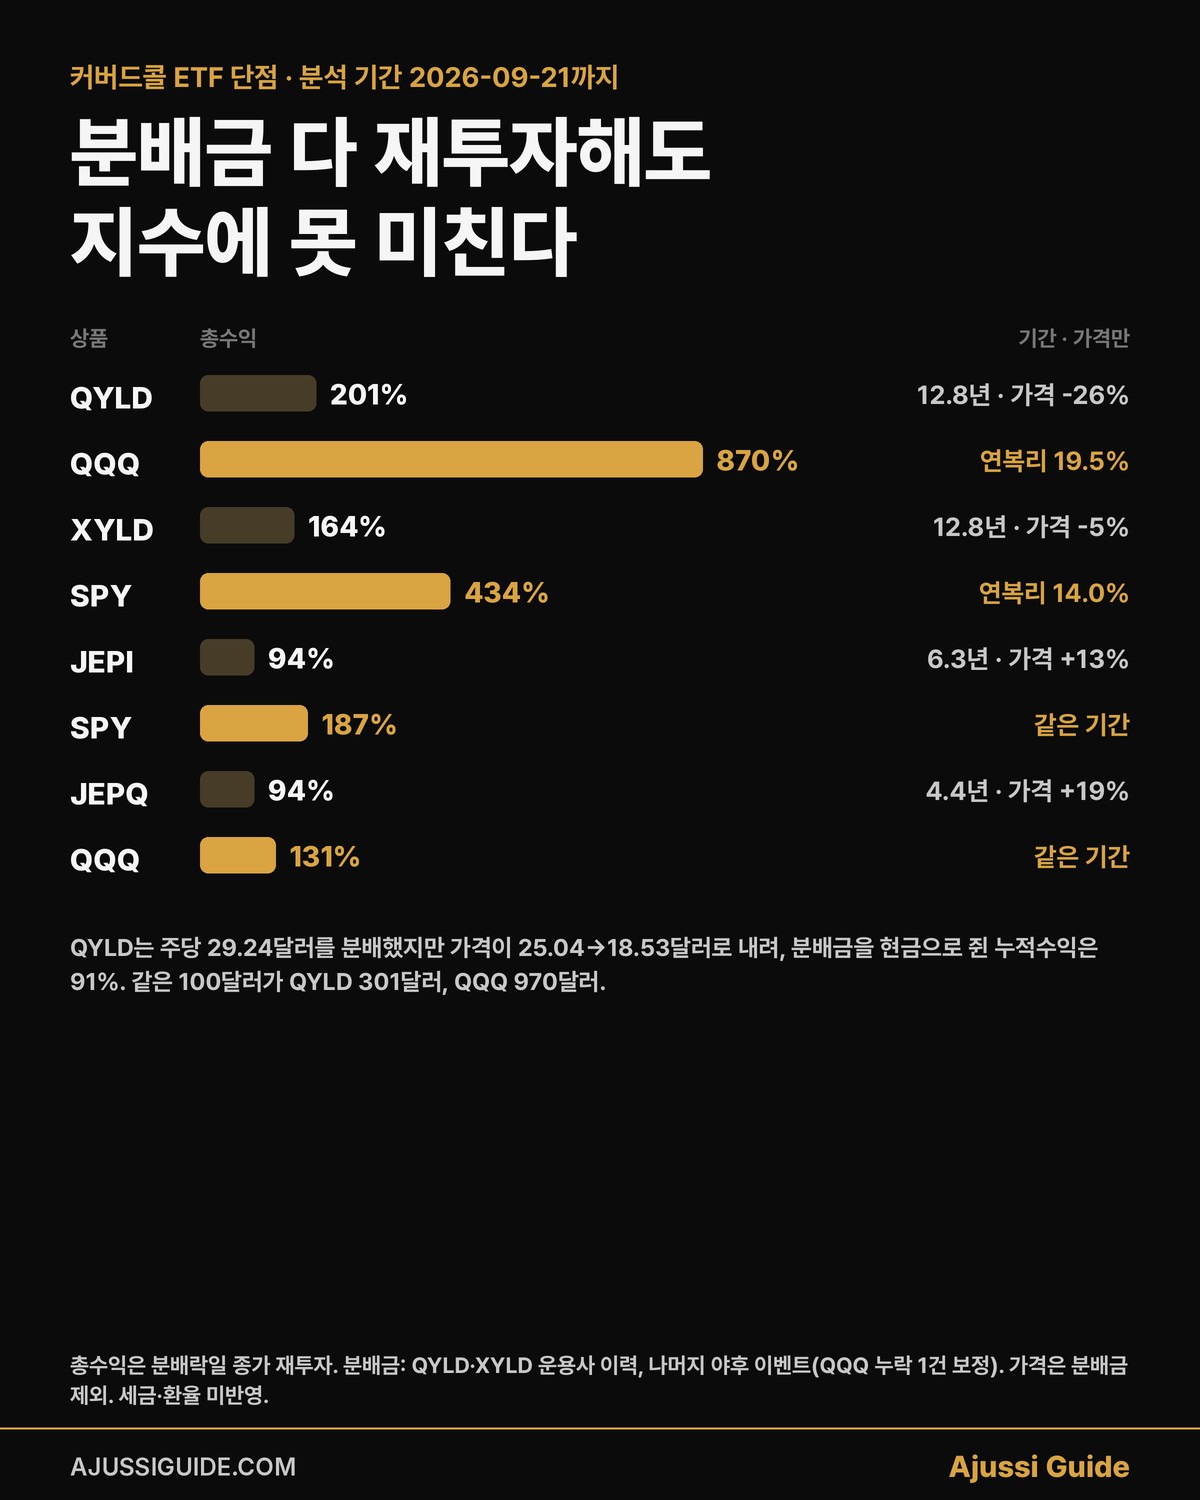
분배금을 재투자했다고 가정해도 격차는 줄지 않는다. 같은 100달러가 QYLD에서는 301달러, QQQ에서는 970달러가 됐고, 연복리로 9.0% 대 19.5%다. 이 차이가 생기는 원리는 옵션 구조에 있다. QYLD는 나스닥100 구성 주식을 보유하면서 포트폴리오 명목금액에 대응하는 지수 콜옵션을 매월 매도한다. 새로 매도할 때는 등가격에 가까운 행사가를 고르므로, 해당 옵션 기간 동안 행사가를 웃도는 지수 상승 이익은 제한된다. 받은 프리미엄은 손실을 일부 완충하지만 큰 하락을 막아 주지는 않는다. 운용사는 이를 “buys the stocks in the Nasdaq 100 Index and writes corresponding call options on the same index”라고 설명한다.
같은 분석 기간 QQQ 가격은 약 8.7배, 분배금을 재투자한 가치는 약 9.7배가 됐다. 이처럼 강한 상승이 이어진 표본에서는 QYLD의 옵션 매도에 따른 상승 제한이 장기 성과에 불리하게 작용했다. 분배금에는 옵션 프리미엄 외에 보유 주식 배당 등도 섞이므로 장기 수익의 상한을 프리미엄 하나로 단정할 수는 없지만, 상승 참여를 크게 제한하는 구조라는 점은 분명하고, 이것이 숫자로 드러난 첫 번째 커버드콜 ETF 단점이다.
최근 12회 정기 분배금을 9월 21일 가격으로 나눈 분배율은 QYLD 11.5%, XYLD 10.4%, JEPQ 11.1%, JEPI 8.1%다 [계산]. 운용사가 NAV 기준으로 공시하는 분배율과는 다른, 이 글의 별도 계산값이다. 이 숫자만 보면 매력적이지만, 분배율의 상당 부분은 옵션 프리미엄으로 만든 현금이고 그만큼 상승 참여를 포기한 대가다. 분배율이 높다는 것과 총수익이 높다는 것은 다른 이야기라는 점이 이 표의 첫 번째 교훈이다. 분배금을 지급하면 다른 조건이 같을 때 순자산은 그만큼 줄어들므로, 가격 차트만으로 성과를 판정해서도 안 된다.
커버드콜 ETF 단점 2, 분석한 3년·5년 구간에서는 지수 ETF가 대부분 앞섰다
“장기로 보면 결국 지수가 이긴다”는 말도 흔한데, 이 표본 안에서 얼마나 일관되게 그런지 세어 봤다. 같은 날 시작해 같은 기간 보유한 창을 하루씩 밀며 전부 만들어, 창이 끝나는 날 커버드콜 ETF 총수익이 비교 ETF 총수익보다 높았던 비율이다. 계산한 창 길이는 252·756·1,260거래일 세 가지뿐이고, 그 사이나 그 너머의 기간은 계산하지 않았다.
| 보유 기간 | 커버드콜이 비교 ETF보다 총수익이 높았던 창의 비율 |
|---|---|
| 1년 (252거래일) | QYLD 13.1% · XYLD 10.4% · JEPI 23.8% · JEPQ 1.4% 창 2,959·2,967·1,339·847개 |
| 3년 (756거래일) | QYLD 0% · XYLD 0% · JEPI 2.4% · JEPQ 0% 창 2,455·2,463·835·343개 |
| 5년 (1,260거래일) | QYLD 0% · XYLD 0% · JEPI 0% · JEPQ 비교 불가 창 1,951·1,959·331개, JEPQ는 상장 5년 미만 |
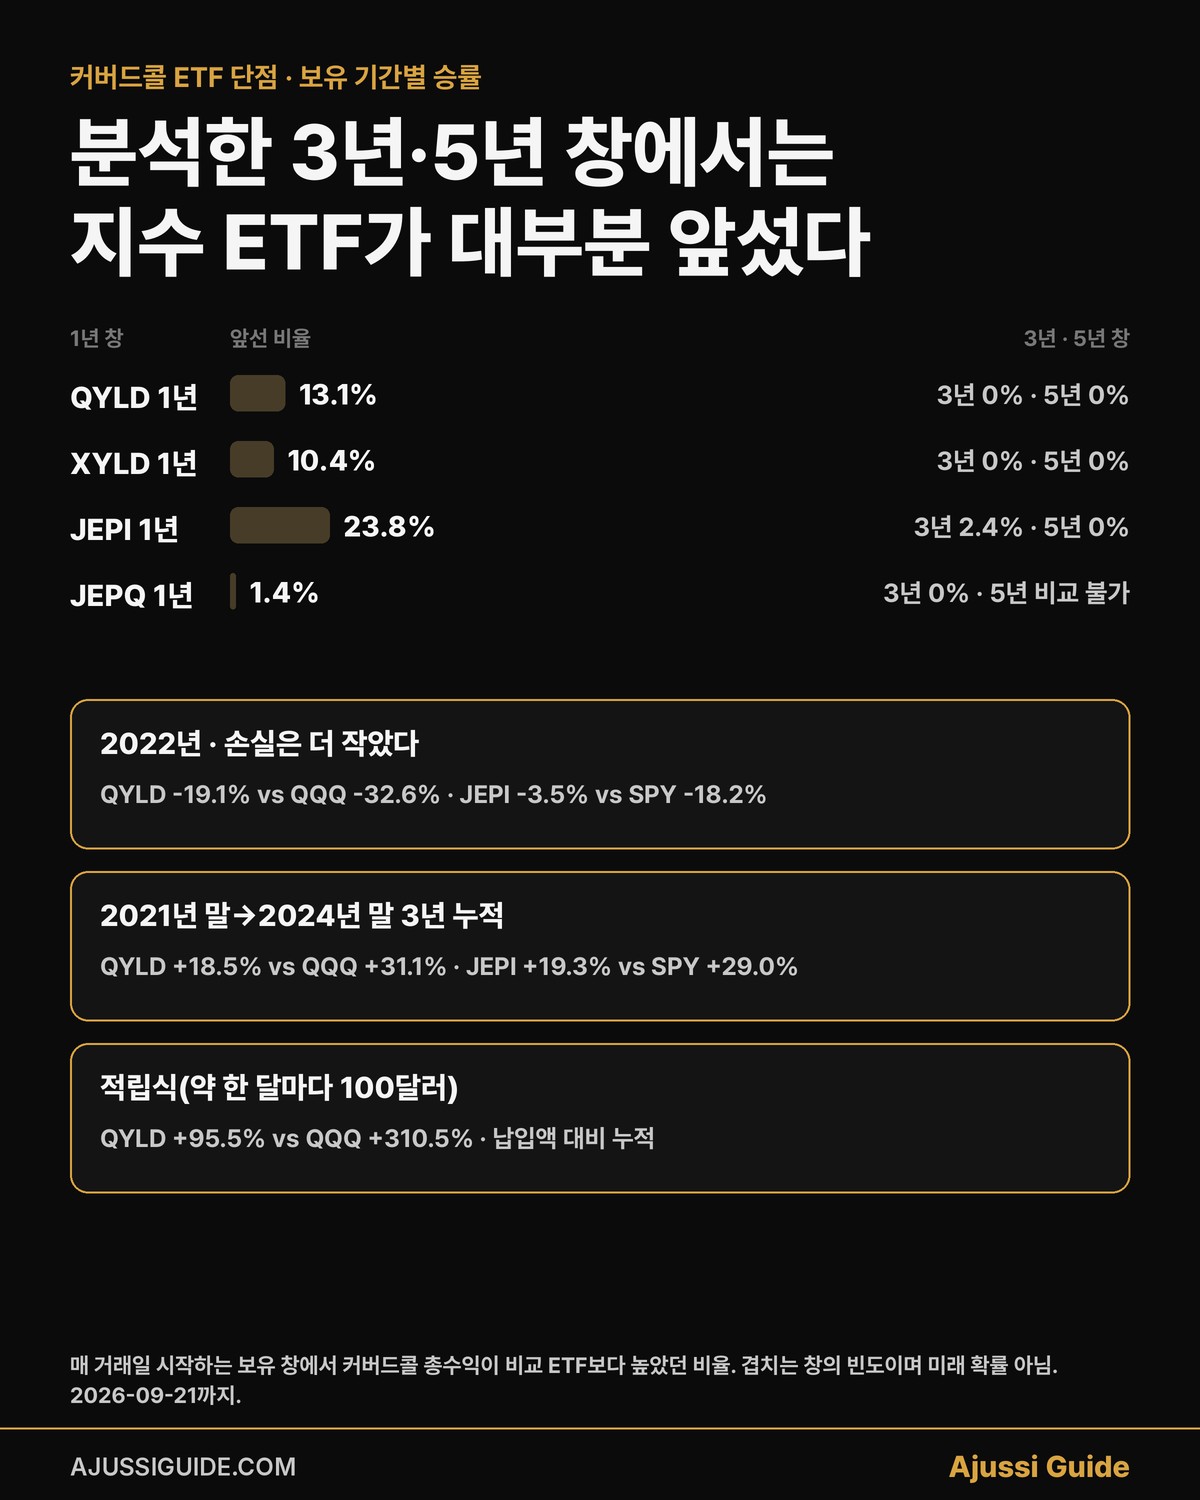
1년 창에서는 커버드콜이 앞선 구간이 있다. QYLD 13.1%, JEPI 23.8%로, 대부분 2015~2016년 횡보장, 2018년 4분기, 2022년 하락장과 그 직후처럼 지수가 옆으로 가거나 내려간 시기다. 3년 창에서는 QYLD·XYLD·JEPQ 0%, JEPI 2.4%이고, 5년 창에서는 비교 가능한 QYLD·XYLD·JEPI 세 상품 모두 0%다. 12년 표본에서 3년 창을 잡아 QYLD가 QQQ를 앞선 시작일은 하루도 없었다는 뜻이고, 이것이 두 번째 커버드콜 ETF 단점이다. 다만 이 표본은 2014년 이후 미국 대형주가 유난히 강했던 시기라 결과가 지수 쪽에 유리하고, 하루씩 민 창은 서로 대부분 겹치므로 2,455개 창이 2,455번의 독립된 실험은 아니다. 다른 시장 환경에서 같은 비율이 나온다고 읽으면 안 된다.
커버드콜 ETF 단점 3, 하락장 방어는 조건부다
커버드콜 ETF의 장점으로 항상 나오는 것이 하락장 방어다. 2022년에는 그랬다. 그해 총수익은 QYLD -19.1% 대 QQQ -32.6%, XYLD -12.1% 대 SPY -18.2%, JEPI -3.5% 대 SPY -18.2%로 커버드콜 쪽 손실이 작았다. 2022년 안에서만 잰 최대 낙폭도 QYLD -24.4% 대 QQQ -34.8%, JEPI -13.7% 대 SPY -24.5%다. 각 ETF에서 가장 나빴던 1년 창은 QYLD -22.3%(2021-10-14→2022-10-14), JEPI -7.6%(2021-10-20→2022-10-20)로, QQQ -34.8%와 SPY -19.7%(둘 다 2021-12-28→2022-12-28)보다 얕지만 시작일·종료일이 서로 다르다는 점은 감안해야 한다 [계산].
분석 기간 전체의 최대 낙폭은 기간이 다르다. QYLD -24.7%는 2020년 2월 19일부터 3월 16일까지 코로나 급락 때, QQQ -35.1%는 2021년 12월 27일부터 2022년 11월 3일까지다. XYLD와 SPY는 둘 다 2020년 2~3월에 -33.4%와 -33.7%로 사실상 차이가 없었다. 즉 하락 방어가 모든 하락장에 같은 크기로 나타나지는 않는다는 것이 세 번째 커버드콜 ETF 단점이다. JEPI와 JEPQ는 2020년 초 급락을 겪지 않아 그 구간과는 비교할 수 없다.
문제는 그 다음이다. 2023년 QQQ가 54.9% 오를 때 QYLD는 22.7%였고, 2024년 25.6% 대 19.3%, 2025년 20.8% 대 9.3%였다. 하락에서 덜 잃은 만큼이 반등 국면의 누적 성과에서 뒤집힌 것이다. 날짜를 못 박아 보면, 2021년 12월 31일 종가에 사서 2024년 12월 31일 종가에 평가한 3년 누적 총수익은 QYLD +18.5% 대 QQQ +31.1%, JEPI +19.3% 대 SPY +29.0%다. 2022년 손실이 작았어도 이후 반등을 포함한 3년에서는 지수 ETF가 앞섰다. 이 사례는 하락장에서 줄인 손실이 이후 반등을 포함한 누적 성과의 우위로 이어지는 것은 아니라는 점을 보여준다.
| 연도 | 연간 총수익 (QYLD / QQQ · JEPI / SPY) |
|---|---|
| 2020 | 8.7% / 48.6% JEPI는 5월 상장이라 제외 |
| 2021 | 10.4% / 27.4% · 21.5% / 28.7% |
| 2022 | -19.1% / -32.6% · -3.5% / -18.2% |
| 2023 | 22.7% / 54.9% · 9.8% / 26.2% |
| 2024 | 19.3% / 25.6% · 12.6% / 24.9% |
| 2025 | 9.3% / 20.8% · 8.1% / 17.7% |
| 2026 (9/21까지) | 14.7% / 21.1% · 4.4% / 14.3% |
적립식으로 하면 달라지나
적립식이면 커버드콜 ETF 단점이 가려질까. 거치식이 아니라 사 모으면 어떨까. 21거래일(약 한 달)마다 100달러씩 분석 시작일부터 지금까지 사고 분배금은 재투자한 결과, 총납입액 대비 누적수익은 QYLD 95.5%, QQQ 310.5%였다(153회 납입). XYLD 78.1% 대 SPY 182.7%, JEPI 32.6% 대 SPY 74.1%, JEPQ 54.9% 대 QQQ 77.0%다 [계산]. 이 수치는 납입액 대비 누적수익이지 연복리 수익률이 아니다. 적립식은 매수 시점을 분산할 뿐 상승을 제한하는 구조 자체를 바꾸지는 못하므로 거치식과 방향이 같다. QLD 적립식 글에서 본 것처럼 적립식이 고점 일시 투입의 위험을 줄이는 효과는 있지만, 그 효과는 지수 ETF 적립식에도 똑같이 있다.
JEPI·JEPQ는 다른가
JEPI와 JEPQ는 QYLD·XYLD와 구조가 다르다. 액티브 주식 포트폴리오와, 주식연계채권(ELN)에 내재된 콜옵션 매도 전략을 결합한다. 투자설명서상 ELN 편입 한도는 순자산의 20%지만, ELN 편입비중만으로 옵션의 실제 노출 규모를 판단할 수는 없고, ELN에는 발행기관 신용·거래상대방·유동성 위험도 따로 있다. 보수는 0.35%로 QYLD 0.60%보다 낮다. 결과만 보면 JEPI 1년 창에서 SPY를 앞선 비율 23.8%, 분배금을 제외한 가격도 분석 시작일 대비 +13.4%로 플러스다. JEPQ는 2022년 5월 이후 총수익 94.1%로 QQQ 131.2%와의 격차가 상대적으로 작다. 다만 이 차이가 옵션 구조 때문인지 종목 선정 때문인지는 이 데이터로 가를 수 없다.
그래도 3년 창에서 앞선 비율은 JEPI 2.4%, JEPQ 0%다. 격차가 작을 뿐 방향은 같다. 최근 약 1년(2025-09-22→2026-09-21)에는 JEPI 총수익 8.0%, SPY 17.2%였고, JEPI 가격수익은 -0.3%로 제자리였다 [계산]. 2022년 손실이 가장 작았던 상품이 이후 상승장에서는 가장 뒤처진 상품이 된 셈이다.
그래서 커버드콜 ETF는 누구에게 맞나
커버드콜 ETF 단점이 있다고 해서 나쁜 상품이라는 뜻은 아니다. 이 데이터가 말하는 것은, 무엇을 사고 무엇을 파는 상품인지다. 사는 것은 매달 들어오는 현금이고, 파는 것은 상승 참여다. 2022년 같은 해에는 손실이 더 작았지만 모든 하락장에 동일하게 적용되지는 않았고, 그 뒤 반등을 포함한 누적에서는 지수 ETF가 앞섰다. 지금 당장 생활비로 쓸 현금흐름이 필요하고 보유 지분의 시장가치가 내려가도 감당할 수 있는 사람, 매도 버튼을 누르는 대신 분배금으로 현금을 만들고 싶은 사람에게는 맞는 도구다. 반대로 분배금을 어차피 재투자할 계획이라면, 이 표본의 3년·5년 창에서는 지수 ETF가 거의 모든 경우에 나았다.
한 가지 더 확인할 것은 세금이다. QYLD·XYLD 분배금에는 미국 세무상 자본반환(ROC)으로 분류되는 금액이 포함될 수 있고, 비중은 상품과 연도에 따라 달라진다. 연중 나오는 19a-1 통지는 추정치이며, 확정 분류는 연말 세무자료와 구분해야 한다. ROC라는 미국 분류만으로 한국 투자자의 비과세 여부나 취득가액 조정을 단정할 수는 없으므로, 해당 연도 운용사 확정 자료와 거래 증권사의 원천징수·정산 안내를 함께 확인해야 한다. ROC라는 세무상 분류와 앞에서 본 가격 하락은 같은 뜻이 아니다.
국내 상장 커버드콜 ETF도 큰 틀은 같지만 변형이 많다. 옵션을 포트폴리오 일부에만 파는 상품, 외가격 옵션을 파는 상품, 매주 또는 매일 옵션을 파는 상품, 목표 분배율을 정해 놓은 상품이 섞여 있어 상승 참여 비율과 분배율이 상품마다 다르다. 이 글의 QYLD 숫자는 명목금액 전체에 등가격 부근 월간 옵션을 파는, 상승 참여를 크게 제한하는 구조의 결과이므로, 국내 상품에 대입할 때는 투자설명서의 옵션 비중·주기·행사가·기초자산·분배 정책을 먼저 봐야 한다. 국내 상장 해외 ETF의 세금 차이는 계좌별 ETF 세금 글에 정리해 두었다.
이 글은 정보 제공 목적일 뿐이다. 언급된 어떤 종목이나 상품에 대해서도 매수·매도 추천이 아니며, 투자 판단과 그 결과는 각자의 몫이다. QYLD·XYLD의 구조·보수·분배 이력은 Global X QYLD·XYLD 상품 페이지, JEPI·JEPQ의 구조·보수·위험은 JEPI 팩트시트와 투자설명서를 참고했다.
백테스트 시리즈 · 7편
- 1호 · TQQQ 장기투자, 16년 실물과 27년 합성
- 2호 · 레버리지 ETF decay, 27년 실측 (영문)
- 3호 · QLD 적립식 20년, 금융위기 포함
- 4호 · SOXL 장기투자 16년, 적립식도 못 구한 구간
- 5호 · 나스닥 폭락 역사 55년, 14번의 -20%
- 6호 · 2배 레버리지 ETF 장기투자, 삼성전자 26년 합성
- 7호 · 커버드콜 ETF 단점, QYLD·XYLD·JEPI·JEPQ 12년
다음 백테스트와 갱신 소식은 텔레그램 Ajussi Guide Research에 올라간다.
자주 묻는 질문
커버드콜 ETF 단점이 뭔가요?
커버드콜은 콜옵션을 매도해 현금을 받는 대신 상승 참여가 제한되고, 큰 하락 위험도 남는다. 이번 분석 기간에는 분배금을 재투자해도 네 상품의 총수익이 각각의 비교 ETF보다 낮았다. 높은 분배율과 높은 총수익은 같은 뜻이 아니다. QYLD는 분석 기간 12.8년 동안 같은 100달러가 301달러가 됐고 QQQ는 970달러였으며, 가격만 보면 26% 내렸다. 3년 창에서 비교 ETF를 앞선 비율은 QYLD·XYLD·JEPQ 0%, JEPI 2.4%, 5년 창은 비교 가능한 세 상품 모두 0%였다.
커버드콜 ETF는 원금이 줄어드나요?
보유 지분의 시장가치는 줄 수 있다. QYLD는 25.04달러에서 18.53달러로, XYLD는 43.93달러에서 41.63달러로 내렸다. 분배금까지 합치면 매수 금액 이상을 돌려받았지만, 그 사이 지수 ETF는 가격만으로 각각 773%, 329% 올랐다. JEPI와 JEPQ는 분석 시작일 대비 가격이 플러스다.
하락장에서는 커버드콜 ETF가 낫나요?
2022년에는 손실이 더 작았다. QYLD -19.1% 대 QQQ -32.6%, JEPI -3.5% 대 SPY -18.2%였다. 다만 2020년 초 급락에서는 XYLD -33.4% 대 SPY -33.7%로 차이가 거의 없었고, 2022년 손실이 작았어도 이후 반등을 포함한 3년 누적(2021년 말~2024년 말)에서는 QYLD +18.5% 대 QQQ +31.1%로 지수 ETF가 앞섰다.
적립식으로 사면 괜찮나요?
방향은 같다. 약 한 달마다 100달러씩 분석 시작일부터 사 모은 결과 납입액 대비 누적수익은 QYLD 95.5%, QQQ 310.5%였다. 적립식은 매수 시점을 분산할 뿐 상승을 제한하는 구조를 바꾸지 못한다.
JEPI는 QYLD보다 나은가요?
구조가 다르고 이번 비교는 기간과 비교 ETF가 달라 직접 우열을 판단하지 않았다. JEPI는 액티브 종목 선정과 ELN 기반 옵션 전략을 쓰고 보수가 0.35%이며, 1년 창에서 SPY를 앞선 비율 23.8%, 분석 시작일 대비 가격 +13.4%다. 그래도 3년 창에서 SPY를 앞선 비율은 2.4%였고 최근 약 1년(2025-09-22→2026-09-21) 총수익은 8.0%로 SPY 17.2%의 절반이었다.
부록, 데이터와 계산
여섯 종목의 일봉 종가와 분배금(QYLD·XYLD는 운용사 이력, 나머지는 야후 이벤트, QQQ 누락 1건 보정), 그리고 CSV 한 파일만으로 이 글의 모든 수치를 다시 만드는 파이썬 코드를 아래에 공개한다. 재투자 규칙은 분배락일 종가 재투자, 창 길이는 252·756·1,260거래일, 표본 수가 창 길이 이하이면 비교 불가로 처리했다. 데이터 수집은 2026-09-22 00:00 UTC 이후, 일봉은 2026-09-21까지로 필터했다.
야후 조정 종가 대신 종가와 분배금으로 총수익을 직접 만든 이유는, 야후 분배 내역에 QYLD 5건(2014-11-26, 2015-02-25, 2016-01-20, 2016-03-23, 2017-10-25)과 QQQ 2020-09-21이 빠져 있고 XYLD 2017-07-26 금액이 달랐기 때문이다. 야후 조정종가 비율 대신 공식 분배 이력과 분배락일 종가 재투자 방식으로 다시 계산하자 QYLD 총수익은 189.8%에서 200.8%로, 연복리는 8.7%에서 9.0%로 바뀌었지만 결론은 바뀌지 않았다.
최종 확인: 2026-09-22. 데이터: 야후 파이낸스 일봉 종가, Global X QYLD·XYLD 분배 이력, 야후 분배 내역(JEPI·JEPQ·QQQ·SPY, QQQ 2020-09-21 0.38824달러 보정, 나머지 네 종목 전수 대조 안 함). 분석 기간 QYLD 2013-12-12, XYLD 2013-12-02, JEPI 2020-05-21, JEPQ 2022-05-04부터 2026-09-21 미국 정규장 종가까지. 총수익은 분배락일 종가 재투자, 가격수익은 종가 비율, 현금보유 누적수익은 (마지막 종가 + 분배락 기준 분배금 합계) ÷ 최초 종가 − 1. 롤링 창은 252·756·1,260거래일, 적립식은 21거래일마다 100달러. 운용보수는 가격에 반영, 세금·환율·매매수수료·스프레드·현금 이자 미반영. 출처: Global X QYLD·XYLD 상품 페이지(보수 0.60%, 구조·분배 이력·설정일), JPMorgan JEPI·JEPQ 팩트시트·투자설명서(보수 0.35%, ELN 구조·위험, 설정일). [계산] 표시는 이 글에서 직접 계산한 값이다.