확인한 것 — 공포탐욕지수 매수 타이밍 질문을 VIX 절대 수준으로 바꿔 숫자로 셌다. 1993년 1월 29일부터 2026년 10월 15일까지 8,486거래일 중 아무 날이나 S&P 500(SPY, 배당·분할 조정)을 다음 거래일 시가에 사서 1·3·5년 보유한 분포, 전날 VIX 종가 수준(15 미만~40 이상 여섯 구간)별 분포, VIX 종가가 20거래일 이상 연속 30 아래 있다가 처음 30 이상으로 마감한 “신호일” 33번(40 기준 13번)의 다음 날 매수 결과와 신호 뒤 추가 하락 폭, 신호 다음 날 바로 사는 대신 “40 이상으로 더 오르면” “25 아래로 진정되면” “20 아래로 돌아오면” 기다린 전략과의 비교, 30·35·40 세 단계 분할 매수.
확인하지 않은 것 — CNN 공포탐욕지수 자체(동일 기간을 덮는 CNN 일별 시계열을 이번 조사에서 확보하지 못했다), 개별 종목·나스닥·국내 지수, 원화 환산(이번 글은 달러 기준), 거래 비용·세금·슬리피지, 장중 VIX(종가만 썼다), 2026년 3월 신호 이후 1년 결과(아직 미도래), 2003년 이전 구간의 실시간 실행 가능성(소급 계산된 VIX 시계열이다). VIX가 어디로 갈지는 다루지 않는다.
다음에 볼 것 — 다음 VIX 30 신호일에 이 글의 표를 그대로 다시 세기, 2026-03-27 신호의 1년 결과(2027-03), 원화 환산판(환율 하락 미국주식 글과 결합).
“공포에 사라”는 말은 누구나 안다. 문제는 공포를 어떻게 재느냐다. 가장 많이 보는 게 CNN 공포탐욕지수(Fear & Greed Index)와 VIX(변동성 지수)다. 먼저 범위를 분명히 한다. 이 글은 CNN 공포탐욕지수 자체를 검증하지 않았다. 동일 기간을 덮는 CNN 일별 시계열을 이번 조사에서 확보하지 못해, 장기 자료를 확보한 VIX의 절대 수준으로 별도 규칙을 시험했다. VIX는 공포탐욕지수를 구성하는 7개 지표 중 하나지만, 아래의 “VIX 30·40″은 CNN 합성 점수나 그 구성 점수와 같은 규칙이 아니며, CNN의 ‘극도의 공포’ 구간에 그대로 적용할 수는 없다. 공포탐욕지수 매수 타이밍을 궁금해하는 사람이 실제로 보는 장면, 즉 “VIX가 30을 넘었다”는 종가를 확인한 뒤 다음 거래일 시가에 S&P 500을 샀다면 1년·3년·5년 뒤 어떻게 됐는지, 그리고 바로 사지 않고 더 기다렸다면 어땠는지를 1993년부터 전부 셌다.
결론을 먼저 적는다. 전날 VIX 종가가 30 이상인 날에 산 경우의 분포는 아무 날에 산 경우보다 좋았다. 그런데 “처음 30 이상으로 마감한 날” 33번만 꺼내 다음 날 시가에 산 결과를 보면, 1년 뒤 플러스는 관측이 끝난 32번 중 20번(62.5%)으로 아무 날(81.8%)보다 낮았고, 매수 뒤 S&P 500은 1년 안에 중앙값으로 10.2% 더 빠졌다. 공포가 시작된 날과 공포가 깊은 날은 다른 날이었다. 기다림은 어느 쪽으로 기다리느냐에 따라 결과가 갈렸다.
백테스트 시리즈 · 9편
- 1호 · TQQQ 장기투자, 16년 실물과 27년 합성
- 2호 · 레버리지 ETF decay, 27년 실측 (영문)
- 3호 · QLD 적립식 20년, 금융위기 포함
- 4호 · SOXL 장기투자 16년, 적립식도 못 구한 구간
- 5호 · 나스닥 폭락 역사 55년, 14번의 -20%
- 6호 · 2배 레버리지 ETF 장기투자, 삼성전자 26년 합성
- 7호 · 커버드콜 ETF 단점, QYLD·XYLD·JEPI·JEPQ 12년
- 8호 · 환율 하락 미국주식, 더 내릴 때까지 기다리면 유리할까 (1998~ 345개월)
- 9호 · 공포탐욕지수 매수 타이밍, VIX 30 신호 다음 날 샀다면 (1993~ 33번)
다음 백테스트와 갱신 소식은 텔레그램 Ajussi Guide Research에 올라간다.
공포탐욕지수 매수 타이밍 — 왜 VIX로 바꿨고 어떻게 셌나
- 지표: CBOE VIX 종가(^VIX). CNN 공포탐욕지수는 주가 모멘텀·강도·폭·풋콜 비율·정크본드 수요·안전자산 수요·변동성(VIX) 7개 지표를 합산한다. 이번 조사에서 CNN의 장기 일별 값을 확보하지 못해 구성 지표 중 하나인 VIX의 절대 수준으로 별도 규칙을 만들었다. 두 지표가 같은 날 같은 방향을 가리키는 경우가 많지만 같은 것은 아니고, 상관이나 분류 일치율을 검증하지도 않았다.
- 자산: SPY(S&P 500 ETF)의 배당·분할 조정 시가와 종가. S&P 500 노출의 대용자료이며 비용·추적 차이가 포함된 ETF 시계열이다. 조정 시가는 원시 시가 × 조정종가 ÷ 종가로 계산했다. SPY 상장일(1993-01-29)부터 2026-10-15까지 8,486거래일.
- 실행 시각: VIX 종가로 신호를 확인하고 다음 거래일 SPY 시가에 매수한 것으로 가정했다. 배당·분할 조정 시가를 사용했으며 거래 비용·세금·슬리피지는 반영하지 않았다. 신호 당일 종가에 샀다고 가정하면 종가를 확인하기 전에 그 종가로 체결한 셈이 되므로 쓰지 않았다. 기다림·분할의 각 매수도 모두 조건 충족일의 다음 거래일 시가다.
- 보유 기간: 매수일을 첫 거래일로 세어 1년=252번째, 3년=756번째, 5년=1,260번째 거래일 종가까지. 미래 값이 없는 최근 매수일은 해당 기간 집계에서 빠진다(1년 8,234일, 3년 7,730일, 5년 7,226일).
- 신호일 정의: VIX 종가가 20거래일 이상 연속 30 아래였다가 처음 30 이상으로 마감한 날. 같은 공포 국면 안에서 30을 여러 번 오르내리는 날을 전부 세지 않기 위한 장치이며, 20일은 이 글에서 정한 값이다(10일·60일로 바꾼 결과는 FAQ에 적었다). 40 기준도 같은 방식. 33번의 신호는 33개의 독립된 위기가 아니라 이 정의로 추출한 33개의 날짜다.
- 2003년 이전 구간: 현재 방식의 VIX(S&P 500 옵션 기반)는 2003년에 도입됐고 1990년까지 소급 계산됐다. 따라서 1997~2003년 신호는 현재 제공되는 소급 VIX 시계열로 계산한 역사적 분석이며, 당시 사람들이 같은 숫자를 보고 실행할 수 있었던 성과가 아니다.
- 추가 하락: 매수 뒤 252거래일 안의 SPY 최저 종가를 매수가와 비교한 값(최저가가 매수가보다 높으면 0). 아직 252거래일이 지나지 않은 2026-03-27 신호는 추가 하락·수익률 집계에서 모두 뺐다.
- 기다림 비교: 신호 다음 날 즉시 산 경우와 기다렸다 산 경우를 같은 날 평가하면 평가일 가격은 약분된다. 그래서 결과는 “공통 평가일의 자산가치가 즉시 매수 대비 몇 % 높거나 낮았나”(즉시 매수가 ÷ 대기 매수가 − 1, 조정가격 기준)로 적는다. 체결 단가의 할인율이 아니라 배당 재투자를 반영한 조정 수량의 비교다. 조건을 충족한 날의 다음 거래일 시가에 매수한다. 미충족이면 신호일로부터 상한 60·120·250거래일이 지난 날 종가까지 확인한 뒤 그 다음 거래일 시가에 매수한다. 신호 당일 종가가 이미 문턱 이상이면 그날 조건을 충족한 것으로 보고 다음 날 시가에 샀다. 대기 중 현금 수익 0.
- 하위 10%는 정렬된 값의 순서통계량. 모든 표본은 날짜가 겹치는 중첩 표본이며, 1년 결과 수천 개는 수천 개의 독립 사건이 아니다.
아무 날에 샀을 때 — 기준선
| 보유 | n(매수일) | 중앙값 | 플러스 비율 | 하위 10% | 최악 |
|---|---|---|---|---|---|
| 1년 | 8,234 | +14.4% | 81.8% | −12.0% | −47.0% |
| 3년 | 7,730 | +41.2% | 83.6% | −16.4% | −43.4% |
| 5년 | 7,226 | +72.0% | 84.8% | −5.6% | −35.5% |
표1. 1993-01-29 이후 모든 거래일 종가를 확인하고 다음 거래일 시가에 SPY 매수. 최악 1년 −47.0%는 2008년 3월 초 매수분.
전날 VIX 수준별 — 30 위는 좋았고, 20~30이 가장 나빴다
| 전날 VIX 종가 | 보유 | n | 중앙값 | 플러스 비율 | 하위 10% | 최악 |
|---|---|---|---|---|---|---|
| 15 미만 | 1년 | 2,783 | +13.9% | 92.1% | +1.0% | −17.6% |
| 15~20 | 1년 | 2,312 | +14.7% | 83.6% | −11.5% | −44.3% |
| 20~25 | 1년 | 1,645 | +11.3% | 65.2% | −22.1% | −47.0% |
| 25~30 | 1년 | 791 | +13.3% | 69.7% | −19.9% | −46.3% |
| 30~40 | 1년 | 495 | +21.7% | 84.0% | −8.4% | −38.7% |
| 40 이상 | 1년 | 208 | +33.7% | 96.6% | +15.1% | −14.9% |
| 15 미만 | 5년 | 2,535 | +81.6% | 92.5% | +1.5% | −35.5% |
| 15~20 | 5년 | 1,916 | +75.5% | 84.3% | −9.5% | −30.9% |
| 20~25 | 5년 | 1,443 | +36.0% | 71.5% | −10.6% | −25.0% |
| 25~30 | 5년 | 692 | +33.9% | 74.3% | −7.3% | −17.7% |
| 30~40 | 5년 | 436 | +85.9% | 95.6% | +4.1% | −11.5% |
| 40 이상 | 5년 | 204 | +124.9% | 100% (204/204) | +66.7% | +7.1% |
표2. 신호 확인일(전날) VIX 종가 구간별, 다음 날 시가 매수 후 SPY 보유 수익. 3년 보유는 재현 출력에 있다. 전체 8,486일 중 VIX 종가 40 이상은 208일(2.5%), 30 이상은 705일(8.3%). 표의 n은 그중 1년(또는 5년) 결과를 관측할 수 있는 날의 수다.
표만 보면 “VIX 40 이상에서 사면 5년 뒤 100% 플러스”다. 그런데 204일은 1998년 가을, 2001~2002년, 2008년 가을~2009년 봄, 2010년 5월, 2011년 8~9월, 2015년 8월, 2020년 3~6월·10월에 몰려 있다. 국면으로 묶으면 여덟 묶음 남짓이고, 그 시기 모두 5년 뒤 S&P 500이 더 높았다는 뜻이지 “VIX 40이 수익을 보장한다”는 뜻이 아니다.
더 눈에 띄는 건 20~30 구간이다. 1년 플러스 비율 65~70%, 5년 중앙값 +34~36%로 여섯 구간 중 1년 플러스 비율과 5년 중앙값이 가장 낮다(모든 위험·수익 지표에서 최하위라는 뜻은 아니다). VIX 20~30은 2000~2002년과 2007~2008년처럼 약세장이 길게 이어지던 시기에 오래 머문 값이라, 그 기간의 매수 표본이 이 구간의 손실 표본에 많이 포함됐다. 20~30 구간의 1년 손실 812건 중 689건이 2000~2002년과 2007~2008년 매수분이다. “조금 불안한 날”이 “아주 불안한 날”보다 나빴다는 건 이 표본의 사후 패턴이고, VIX 수준 자체의 인과나 예측력으로 읽으면 안 된다.
처음 30 이상으로 마감한 날 — 33번의 신호
표2는 VIX가 30 위에 있던 모든 날을 섞은 것이다. 실제로 사람이 반응하는 날은 “VIX 30 돌파” 종가가 처음 찍힌 날이다. 그 다음 날 시가에 산 경우만 꺼내 봤다.
| 지표 | 신호일 33번(1년은 32·3년 30·5년 26) | 아무 날(표1) |
|---|---|---|
| 1년 중앙값 / 플러스 | +15.3% / 20/32 (62.5%) | +14.4% / 81.8% |
| 3년 중앙값 / 플러스 | +35.4% / 24/30 (80.0%) | +41.2% / 83.6% |
| 5년 중앙값 / 플러스 | +49.9% / 22/26 (84.6%) | +72.0% / 84.8% |
| 매수 뒤 1년 내 추가 하락 중앙값(관측 완료 32번) | −10.2% (16번은 −10% 이하, 8번은 −20% 이하, 3번은 0~−1%) | — |
| 1년 최악 | −38.6% (2008-03-14 신호) | −47.0% |
표3. 신호일 = 20거래일 이상 연속 30 아래였다가 처음 30 이상 마감한 날, 매수는 다음 거래일 시가. 2026-03-27 신호는 1년 미도래라 수익률·추가 하락 모두 제외.
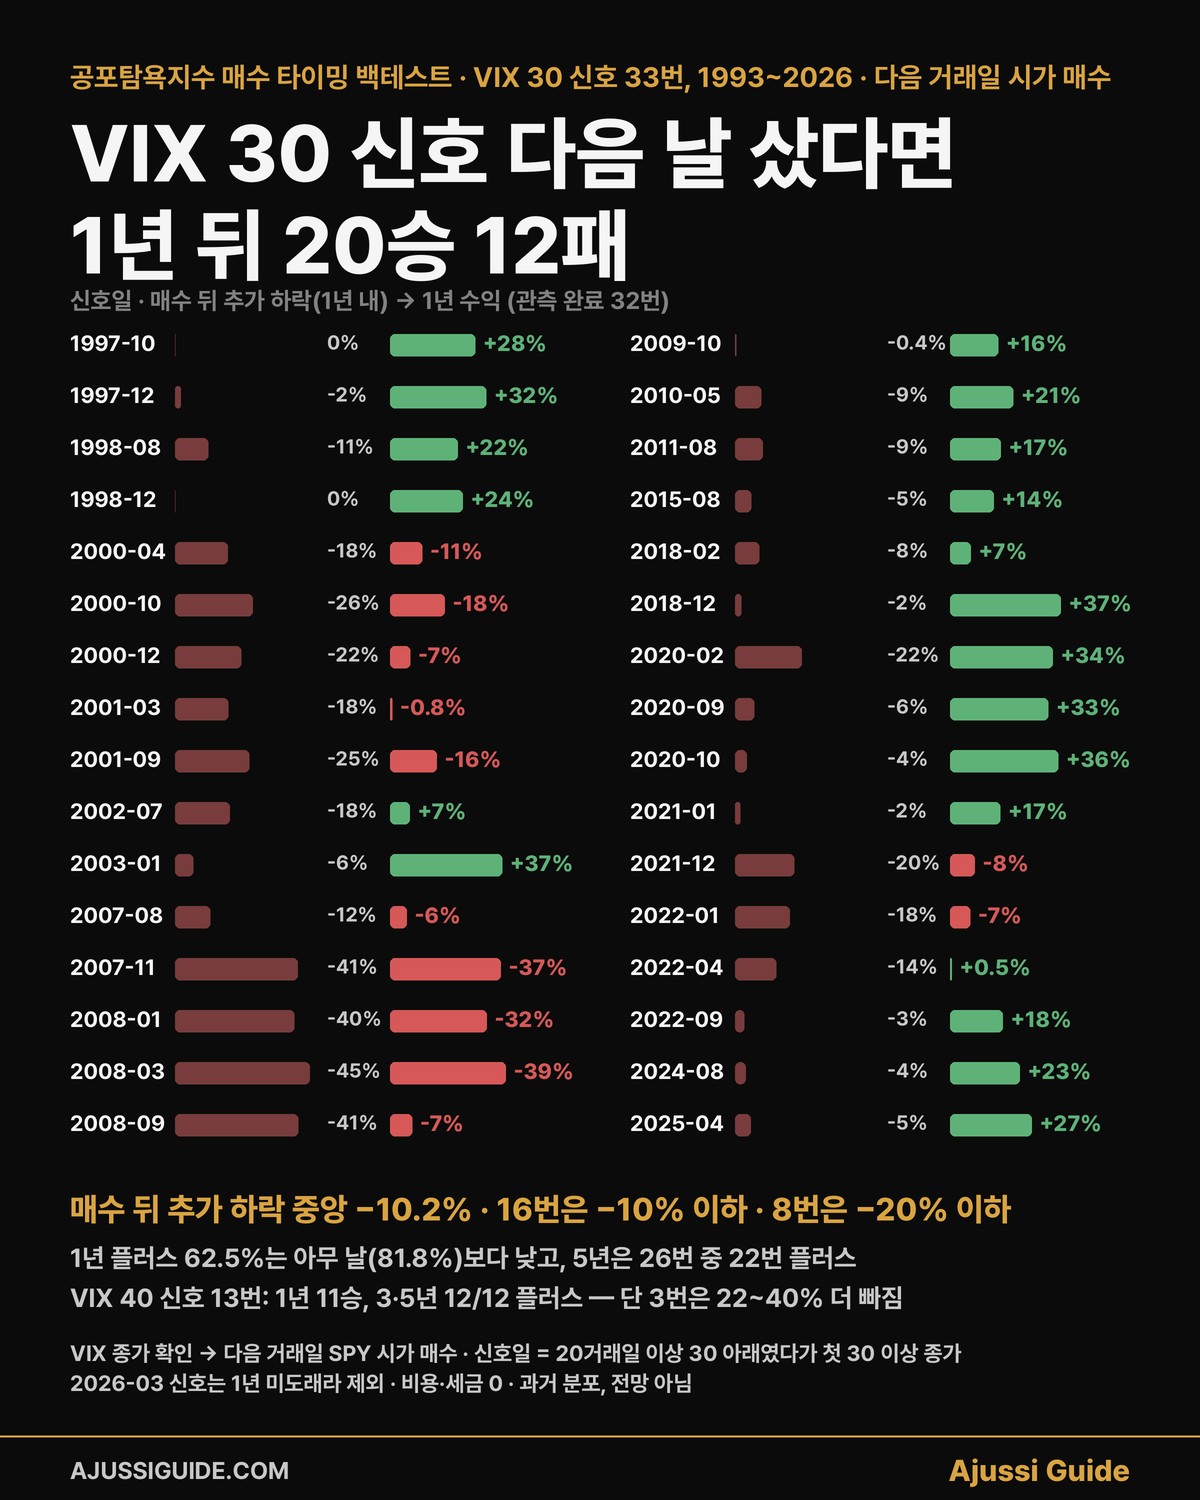
신호 다음 날 산 경우의 1년 중앙값은 아무 날보다 조금 높지만 플러스 비율은 뚜렷하게 낮다. 2000년 4월·10월·12월, 2001년 3월·9월, 2007년 8월·11월, 2008년 1월·3월·9월, 2021년 12월, 2022년 1월의 신호 12번은 약세장이 시작되거나 한창일 때 울렸고, 그 뒤로 S&P 500은 12~45% 더 빠졌으며 12번 모두 1년 뒤 마이너스였다(2001년 3월은 −0.8%). 1년 결과가 나온 나머지 20번은 전부 플러스였고 그중 16번이 +16% 이상이었다. 2026년 3월 신호는 아직 1년이 지나지 않았다. 첫 신호가 울린 날에는 어느 쪽인지 알 수 없다.
40 이상으로 마감한 13번은 달랐다
| 신호일 | 매수일 | VIX | 1년 내 추가 하락 | 1년 | 3년 | 5년 |
|---|---|---|---|---|---|---|
| 1998-08-31 | 1998-09-01 | 44.3 | 0.0% | +39.2% | +24.4% | +14.1% |
| 2001-09-17 | 2001-09-18 | 41.8 | −22.3% | −14.7% | +14.1% | +38.3% |
| 2002-07-22 | 2002-07-23 | 41.9 | −5.0% | +22.2% | +56.7% | +100.3% |
| 2002-09-19 | 2002-09-20 | 40.7 | −8.0% | +24.1% | +51.4% | +95.6% |
| 2008-09-29 | 2008-09-30 | 46.7 | −39.5% | −4.2% | +8.2% | +66.1% |
| 2010-05-07 | 2010-05-10 | 41.0 | −11.3% | +18.2% | +49.7% | +101.4% |
| 2011-08-08 | 2011-08-09 | 48.0 | −3.1% | +25.6% | +80.9% | +111.6% |
| 2011-09-22 | 2011-09-23 | 41.3 | −1.9% | +32.9% | +86.4% | +111.9% |
| 2015-08-24 | 2015-08-25 | 40.7 | −5.4% | +14.5% | +55.3% | +94.5% |
| 2020-02-28 | 2020-03-02 | 40.1 | −24.8% | +33.1% | +38.9% | +110.9% |
| 2020-06-11 | 2020-06-12 | 40.8 | −2.2% | +39.9% | +48.3% | +108.5% |
| 2020-10-28 | 2020-10-29 | 40.3 | −0.1% | +42.2% | +33.8% | +121.6% |
| 2025-04-04 | 2025-04-07 | 45.3 | 0.0% | +39.8% | — | — |
표4. VIX 40 기준 신호일(20거래일 이상 연속 40 아래였다가 처음 40 이상 마감), 다음 거래일 시가 매수. 1년 플러스 11/13, 3년 12/12, 5년 12/12(2025-04 신호는 3·5년 미도래). 추가 하락은 매수가 대비 이후 252거래일 내 SPY 최저 종가.
40 신호는 13번 중 11번이 1년 뒤 플러스였고, 3년·5년 결과가 나온 12번은 전부 플러스였다. 그러나 2001년 9월·2008년 9월·2020년 2월 세 번은 매수 뒤 22~40%를 더 빠졌고, 그중 앞의 둘은 1년 뒤에도 마이너스였다. 매수가 대비 추가 하락이 0% 또는 약 0.1%였던 경우(1998-08, 2020-10, 2025-04)와 39.5% 더 하락한 경우(2008-09)가 같은 표 안에 있다. 13번은 서로 다른 13개의 위기가 아니라 같은 국면에서 여러 번 울린 신호를 포함하며, 표본이 작다.
신호 다음 날 안 사고 기다렸다면 — 세 가지 기다림
VIX 30 신호일마다 세 가지 규칙으로 기다린 뒤 샀다. 결과는 “공통 평가일의 자산가치가 즉시 매수(신호 다음 날 시가) 대비 몇 % 높거나 낮았나”다(플러스가 기다림 유리). 조건을 충족한 날의 다음 거래일 시가에 매수하고, 미충족이면 신호일로부터 상한 60·120·250거래일이 지난 날 종가까지 확인한 뒤 그 다음 거래일 시가에 매수한다. 신호 당일 종가가 이미 문턱 이상이면 그날 조건을 충족한 것으로 보고 다음 날 시가에 샀다.
| 기다림 규칙 | 조건 충족 | 기다림이 유리 | 동률 | 중앙값 | 최고 | 최악 | 평균 대기 |
|---|---|---|---|---|---|---|---|
| VIX 40 이상으로 더 오르면 산다 (상한 60거래일) | 11/33 | 14/33 | 1 | −2.7% | +16.3% (2002-07) | −16.0% (2018-12) | 43일 |
| VIX 25 아래로 진정되면 산다 (상한 120거래일) | 32/33 | 3/33 | 0 | −3.8% | +66.3% (2008-09) | −14.3% (1997-10) | 26일 |
| VIX 20 아래로 돌아오면 산다 (상한 250거래일) | 32/33 | 3/33 | 0 | −6.7% | +9.9% (2008-09) | −28.1% (2020-02) | 78일 |
| 30·35·40 세 단계 1/3씩 분할 (상한 60거래일) | — | 14/33 | 1 | −1.1% | +7.2% | −10.5% | — |
표5. 신호일 33번 기준, 열 이름의 수치는 즉시 매수 대비 상대 자산가치. 분할은 신호 다음 날 1/3, 35 이상 마감일 다음 날(미충족이면 신호일로부터 60거래일이 지난 날의 다음 거래일 시가) 1/3, 40 이상 마감일 다음 날(미충족이면 신호일로부터 60거래일이 지난 날의 다음 거래일 시가) 1/3로 산 총 조정 수량과 전액 즉시 매수의 동일 평가일 자산가치 비교. 신호 당일 이미 35 이상이었던 신호는 5번(2015-08, 2018-02, 2020-02, 2021-01, 2024-08), 40 이상은 1번(2015-08)이다.
세 가지가 보인다. 첫째, “더 공포스러워지면 산다”(40 대기)는 반반에 못 미쳤다. 33번 중 40 이상 마감에 실제로 닿은 건 11번(당일 이미 충족 1번 + 이후 충족 10번)이고, 닿은 11번 중 8번은 즉시 매수보다 자산가치가 높았지만(최고 2002년 7월 +16.3%) 2번은 낮았고(2010년 5월 −2.7%, 2020년 2월 −3.2%) 1번은 같았다. 못 닿은 22번은 상한 60거래일 확인 뒤 다음 거래일 시가에 매수했는데 그중 16번이 즉시 매수보다 낮았다. 둘째, “진정되면 산다”는 거의 항상 뒤졌다. 25 아래로 돌아올 때까지 기다리면 33번 중 30번이 즉시 매수보다 자산가치가 낮았고 중앙값 −3.8%, 20 아래까지 기다리면 −6.7%다. 25 대기의 예외 3번은 2002년 7월(+2.2%)·2022년 4월(+1.2%)처럼 차이가 1~2%대인 경우와 2008년 9월(+66.3%) 하나다. 2008년 9월은 120거래일 안에 VIX가 25 아래로 내려오지 않아 상한 확인(2009-03-09) 뒤 다음 거래일(2009-03-10) 시가에 매수한 경우라, ‘진정되면 산다’가 통한 게 아니라 ‘상한을 확인한 뒤 다음 거래일에 매수했을 때 상대 자산가치가 높았다’는 사례다. 셋째, 세 단계 분할의 즉시 매수 대비 상대 자산가치는 중앙 −1.1%, 범위 −10.5~+7.2%였다. 분할이 전체 보유 기간의 변동성이나 최대 낙폭을 줄였는지는 이 계산으로 판단하지 않았다.
이 표는 “기다리면 손해”가 아니라 “어느 쪽으로 기다리느냐”의 표다. 공포가 더 깊어지기를 기다리는 것은 과거 33번 중 14번에서 즉시 매수보다 나았고, 공포가 끝나기를 기다리는 것은 33번 중 30번에서 뒤졌다.
신호 뒤 얼마나 더 빠졌나
1년 관측이 끝난 32번의 신호에서, 매수 뒤 1년 안의 SPY 최저 종가는 매수가 대비 중앙값 −10.2%였다. 16번은 10% 이상, 8번은 20% 이상 더 빠졌고, 매수가 대비 최저 종가의 추가 하락이 0~1%였던 경우는 3번(1997-10, 1998-12, 2009-10)이다. 20% 이상 더 빠진 8번은 2000-10, 2000-12, 2001-09, 2007-11, 2008-01, 2008-03, 2008-09, 2020-02이고 이 중 2020년 2월만 1년 뒤 플러스(+34.2%)였다. 2026-03-27 신호는 기준일까지 139거래일만 관측됐고 현재까지 −1.3%로, 남은 기간의 저점은 알 수 없어 집계에서 뺐다. 공포탐욕지수 매수 타이밍을 “지수가 공포 구간에 들어온 날”로 잡으면, 과거 절반은 그 뒤 10% 넘게 더 내려가는 구간을 통과해야 했다는 뜻이다.
부록 — VIX 30 신호일 33번 전체
| 신호일 | 매수일 | VIX | 1년 내 추가 하락 | 1년 | 3년 | 5년 |
|---|---|---|---|---|---|---|
| 1997-10-27 | 1997-10-28 | 31.1 | 0.0% | +28.5% | +67.3% | +11.6% |
| 1997-12-24 | 1997-12-26 | 30.3 | −1.9% | +32.0% | +43.9% | −0.2% |
| 1998-08-04 | 1998-08-05 | 31.1 | −11.1% | +22.5% | +17.5% | −2.9% |
| 1998-12-14 | 1998-12-15 | 31.3 | 0.0% | +24.2% | +3.7% | +2.0% |
| 2000-04-14 | 2000-04-17 | 33.5 | −17.5% | −10.8% | −29.0% | −7.8% |
| 2000-10-12 | 2000-10-13 | 30.5 | −25.9% | −18.2% | −17.5% | −2.5% |
| 2000-12-20 | 2000-12-21 | 31.7 | −22.1% | −6.7% | −7.8% | +8.2% |
| 2001-03-12 | 2001-03-13 | 30.3 | −17.8% | −0.8% | −1.0% | +19.1% |
| 2001-09-07 | 2001-09-10 | 31.0 | −24.8% | −15.6% | +9.7% | +33.5% |
| 2002-07-09 | 2002-07-10 | 30.2 | −18.3% | +6.6% | +33.2% | +73.0% |
| 2003-01-24 | 2003-01-27 | 31.5 | −6.1% | +37.4% | +55.7% | +72.5% |
| 2007-08-15 | 2007-08-16 | 30.7 | −11.7% | −5.5% | −17.3% | +12.0% |
| 2007-11-12 | 2007-11-13 | 31.1 | −41.0% | −36.9% | −10.6% | +5.5% |
| 2008-01-22 | 2008-01-23 | 31.0 | −39.7% | −32.3% | +7.7% | +31.0% |
| 2008-03-14 | 2008-03-17 | 31.2 | −44.9% | −38.6% | +8.5% | +37.1% |
| 2008-09-15 | 2008-09-16 | 31.7 | −41.1% | −7.4% | +8.7% | +62.7% |
| 2009-10-30 | 2009-11-02 | 30.7 | −0.4% | +16.1% | +45.7% | +114.4% |
| 2010-05-06 | 2010-05-07 | 32.8 | −8.8% | +21.0% | +54.4% | +108.0% |
| 2011-08-04 | 2011-08-05 | 31.7 | −9.2% | +16.9% | +67.0% | +98.6% |
| 2015-08-24 | 2015-08-25 | 40.7 | −5.4% | +14.5% | +55.3% | +94.5% |
| 2018-02-05 | 2018-02-06 | 37.3 | −8.1% | +6.9% | +57.8% | +74.0% |
| 2018-12-21 | 2018-12-24 | 30.1 | −2.0% | +36.9% | +105.8% | +115.9% |
| 2020-02-27 | 2020-02-28 | 39.2 | −22.3% | +34.2% | +44.0% | +115.5% |
| 2020-09-03 | 2020-09-04 | 33.6 | −6.4% | +32.8% | +34.5% | +104.1% |
| 2020-10-26 | 2020-10-27 | 32.5 | −3.9% | +36.1% | +26.4% | +115.3% |
| 2021-01-27 | 2021-01-28 | 37.2 | −1.7% | +16.7% | +36.4% | +96.3% |
| 2021-12-01 | 2021-12-02 | 31.1 | −19.7% | −8.3% | +40.9% | — |
| 2022-01-25 | 2022-01-26 | 31.2 | −18.2% | −6.7% | +43.4% | — |
| 2022-04-26 | 2022-04-27 | 33.5 | −13.8% | +0.5% | +39.8% | — |
| 2022-09-26 | 2022-09-27 | 32.3 | −3.1% | +17.6% | +89.3% | — |
| 2024-08-05 | 2024-08-06 | 38.6 | −3.5% | +23.3% | — | — |
| 2025-04-03 | 2025-04-04 | 30.0 | −5.2% | +27.3% | — | — |
| 2026-03-27 | 2026-03-30 | 31.0 | 진행 중 (139일, 현재 −1.3%) | — | — | — |
표6. 신호일 = 20거래일 이상 연속 30 아래였다가 처음 30 이상 종가, 매수일 = 다음 거래일(시가). 추가 하락 = 매수가 대비 이후 252거래일 내 SPY 최저 종가. — 는 미도래.
고르기 전에
공포탐욕지수 매수 타이밍에 대해 과거 데이터가 말하는 건 세 가지다. 하나, 전날 VIX 종가가 30 이상인 날에 산 보유 결과의 분포는 아무 날보다 좋았지만, “처음 30 이상으로 마감한 날” 다음 날에 산 33번(1년 관측 완료 32번)만 보면 1년 플러스 62.5%로 아무 날보다 낮았고 중앙값 10.2%의 추가 하락이 뒤따랐다. 둘, 40 신호 13번은 1년 11번, 3·5년은 관측이 끝난 12번 모두 플러스였지만 그중 3번은 매수 뒤 22~40% 더 빠졌고, 40에 닿기를 기다린 전략은 33번 중 11번만 조건에 닿았으며 닿은 11번 중 8번만 즉시 매수보다 나았다. 셋, 공포가 끝나기를 기다렸다 산 경우는 33번 중 30번에서 즉시 매수보다 뒤졌다. 일부 신호는 추가 하락을 통과한 뒤 장기 수익이 플러스였지만, 신호가 바닥을 알려준 것은 아니다.
지금(2026-10-15 종가) VIX는 16.5다. 이 글은 다음에 30 이상으로 마감하는 날 다시 열어 보기 위한 표다. 과거 분포이지 전망이 아니고, 특정 상품이나 매수 시점을 권하지 않는다.
같이 보면
- 환율 하락 미국주식, 더 내릴 때까지 기다리면 유리할까 — 1998년부터 345개월 백테스트
- 나스닥 폭락 역사 55년, 14번의 -20% 이후 팔았을 때·버텼을 때·더 샀을 때
- 커버드콜 ETF 단점, QYLD·XYLD·JEPI·JEPQ 백테스트
자주 묻는 질문
공포탐욕지수가 ‘극도의 공포’일 때 사면 되나?
이 글은 CNN 공포탐욕지수 자체를 검증하지 않았고, 그 ‘극도의 공포’ 구간에 이 글의 결과를 그대로 적용할 수는 없다. 구성 지표 중 하나인 VIX의 절대 수준으로 세면, 전날 VIX 종가가 30 이상인 날에 산 경우 1년 플러스 84~97%, 5년 96~100%였다. 다만 “처음 30 이상으로 마감한 날” 다음 날 매수 기준으로는 1년 플러스 62.5%였고 그 뒤 중앙값 10.2% 더 빠졌다.
VIX 30과 40 중 어느 기준이 나았나?
이 표본에서 40 신호(13번)가 30 신호(33번)보다 1·3·5년 모두 결과가 좋았다. 그러나 40 이상 종가는 33년 동안 전체 거래일의 2.5%에만 있었고, 30 신호일에 40을 기다린 경우 60거래일 안에 닿은 건 11번뿐이며 닿았다고 전부 유리하지도 않았다(8번 유리·2번 불리·1번 동률).
신호가 뜬 뒤 진정될 때까지 기다리면?
VIX가 25 아래로 돌아올 때까지 기다린 경우 33번 중 30번이 즉시 매수보다 자산가치가 낮았다(중앙값 −3.8%). 20 아래까지 기다리면 −6.7%. 예외 세 번 중 둘은 차이가 1~2%대였고(2002년 7월·2022년 4월), 하나는 2008년 9월로 120거래일 안에 25 아래로 안 와 상한 확인 뒤 다음 거래일 시가에 매수한 경우다.
분할 매수가 낫지 않나?
30·35·40 세 단계 1/3 분할은 전액 즉시 매수와 비교한 상대 자산가치가 중앙 −1.1%, 평균 −1.0%, 범위 −10.5~+7.2%였다(14번 유리·18번 불리·1번 동률). 분할이 전체 보유 기간의 변동성·최대 낙폭·손실 확률을 줄였는지는 이 계산의 범위 밖이다.
VIX 20~30 구간이 가장 나쁜 이유는?
2000~2002년과 2007~2008년 약세장에서 VIX가 20~30에 오래 머물렀고, 그 기간의 매수 표본이 이 구간의 손실 표본에 많이 포함됐다(20~30 구간의 1년 손실 812건 중 689건이 2000~2002년과 2007~2008년 매수분이다). 그 결과 1년 플러스 65~70%, 5년 중앙값 +34~36%로 낮아졌다. 기술통계이며 VIX 수준의 인과나 예측력 분석이 아니다.
신호일 정의(20거래일)를 바꾸면?
같은 다음 날 시가 매수 기준으로, 연속 아래 기간을 10거래일로 줄이면 신호 40번(1년 플러스 25/39, 64.1%), 60거래일로 늘리면 21번(13/20, 65.0%)이다. 40 대기 중앙값은 −2.0%·−1.3%, 25 대기는 −3.7%·−3.7%로 방향은 같았다. 20일이 최적이라는 뜻은 아니다.
데이터와 재현 방법은?
Yahoo Finance ^VIX 종가와 SPY 시가·종가·수정종가 일봉, 1993-01-29~2026-10-15의 8,486거래일을 사용했다. 2026-10-16에 독립 재수집해 동결한 자료로 계산했으며, Cboe VIX와 공통으로 관측된 8,483일 중 13일의 값이 달랐고 Cboe 자료에는 3일이 없었다. Cboe 값을 우선 사용하고 누락일만 Yahoo로 보완한 비교에서도 신호 33번·13번과 기다림·분할 결과는 같았다. 계산 코드·분석 결과·입력자료 규격을 묶은 vix-signal-backtest-code.zip과 신호 33번의 날짜·계산 수익률 signals30_v2.csv를 첨부했다(일별 가격·VIX 원값 없음). 출처는 하단 각주에 있다. 일별 원자료는 내부 검산용으로 보관하며 공개 첨부하지 않는다. 코드는 별도로 확보한 입력 CSV가 있어야 실행된다. 동일한 동결 입력에서는 같은 결과가 나오지만, 나중에 공급자에게서 받은 자료는 정정이나 배당 조정에 따라 달라질 수 있다.
정보 제공용이며 특정 상품의 매수·매도 권유가 아니다. 과거 분포는 미래 수익을 보장하지 않는다. 최종 확인: 2026-10-16
최종 확인 2026-10-16 · 데이터 Yahoo Finance ^VIX 종가·SPY 배당/분할 조정 시가·종가(비용 포함 ETF 시계열) 일봉 1993-01-29~2026-10-15, 8,486거래일, 2026-10-16 동결 스냅샷 · 방법 VIX 종가 확인 → 다음 거래일 시가 매수, 매수일 포함 1년=252·3년=756·5년=1,260거래일째 종가, 신호일 = 20거래일 이상 연속 기준 아래였다가 처음 기준 이상 종가, 추가 하락 = 매수가 대비 252거래일 내 최저 종가(완료 관측만), 기다림 = 즉시 매수 대비 공통 평가일 상대 자산가치(조건 충족일 다음 날 시가, 당일 충족 포함, 상한 확인일 다음 거래일 시가 매수, 현금 0%), 하위 10%는 순서통계량, 중첩 표본, 비용·세금·슬리피지 0 · 2003년 이전 VIX는 소급 시계열 · CNN 공포탐욕지수 자체는 미검증 · 출처 finance.yahoo.com, cboe.com/tradable_products/vix · 계산 코드·분석 결과·입력자료 안내 ZIP 첨부, 신호 CSV 첨부, 일별 원자료 내부 보관