최종 확인 2026-10-08 · 데이터 12사 2026 반기보고서(DART·KIND 12건)·2025 사업보고서·원문 대조한 2025~2026 계약·투자 공시, 해외 8사 SEC·회사 결산자료·발표 · 다음 갱신 3분기 보고서(11월 중순) 또는 소재 품목 계약·투자 공시 · 갱신 알림 받기 ↗
확인한 것 — 반도체 소재 관련주 12사(디엔에프·레이크머티리얼즈·덕산테코피아·메카로·원익머트리얼즈·티이엠씨·후성·솔브레인·동진쎄미켐·한솔케미칼·이엔에프테크놀로지·케이씨텍)의 역할, 2026 반기보고서의 반도체 제품군 비중과 그 분모(연결·별도·계속영업), 10% 이상 고객 주석의 실명/익명과 분모, 삼성전자·SK하이닉스를 자사 고객·공급처로 적은 문장의 위치, 1H26·2Q26·FY25 실적, 원문 대조한 계약·투자·M&A 공시, 해외 8사의 고객·국가·사업부 매출 공개 범위.
확인하지 않은 것 — 전구체·식각액·슬러리·포토레지스트 단독 매출(어느 회사도 품목으로 분리하지 않음), 익명 고객 A사·고객1의 실제 회사, 삼성전자 매출 안의 메모리·파운드리 구분, 12사 수시공시의 전수 검색, 해외 IR 전체의 메모리 매출 공개 여부, 동진 중국 법인 처분 완료 여부.
다음에 볼 것 — 11월 3분기 보고서의 제품군 금액·10% 고객 비중·부문 손익 변화, 동진 II.4 삼성·SK 비중, 원익 법인별 매출, 케이씨텍 장비 계약 수익 인식, Qnity 한국 매출·삼성 비중, Air Liquide 청주·TOK 평택 투자 진행.
반도체 소재 관련주 검색 결과에는 전구체·특수가스·식각액·CMP 슬러리·포토레지스트 회사가 “삼성전자·SK하이닉스 공급사”라는 한 줄 설명과 함께 나란히 올라 있다. 그런데 이 회사들의 2026년 반기보고서를 열어 보면 고객의 실명, 고객별 매출 비중, 제품군 매출이 서로 다른 항목에 공개돼 있다. 동진쎄미켐은 삼성전자·SK하이닉스의 매출과 비중을 주요 매출처 항목(II.4)에 적었고, 다른 여러 회사도 자사 고객이나 공급 이력을 실명으로 설명하지만 고객별 비중은 적지 않으며, 10% 이상 고객 주석은 대부분 A사·고객1 같은 익명이다. 반도체 제품군 비중의 분모도 연결 매출인 회사와 별도 매출인 회사가 섞여 있다. 이 글은 반도체 소재 관련주로 묶이는 국내 상장사 12종을 역할로 나누고, 각 회사가 반도체 소재 매출을 어떤 단위와 분모로 적었는지, 10% 이상 고객 주석이 실명인지 익명인지, 삼성전자·SK하이닉스와의 고객·공급 관계를 어디에 어떻게 적었는지를 한 표에 놓는다. 고객명·비중·제품 범위·연결/별도 분모를 함께 확인하는 것이 이 글의 비교 기준이다. 1H26 실적과 해외 법인·계약·투자 공시를 뒤에 붙이고, 미국·유럽·일본의 8사는 같은 기준으로 대조한다. 보도와 증권사 리포트의 전망은 사실 근거로 쓰지 않는다. 제품군 비중을 순수 품목 비중으로 바꾸어 읽거나, 익명 고객 A사를 특정 회사로 확정하거나, 삼성전자 매출을 메모리 매출로 바꾸어 읽거나, 별도 기준 비중을 연결 기준 비중과 직접 비교하지 않는다.
반도체 소재 관련주를 역할로 나누면 네 묶음이다
반도체 소재는 웨이퍼 위에 막을 쌓고(증착), 패턴을 그리고(노광), 깎아내고(식각), 평평하게 갈고(CMP), 씻어내는(세정) 공정마다 다른 화학물질이 들어간다. 증착 공정에는 금속·실리콘 원자를 실어 나르는 전구체(precursor)와 암모니아·아산화질소·WF6 같은 특수가스가, 식각에는 불산(HF)·BOE·C4F6가, CMP에는 세리아·실리카 슬러리가, 노광에는 포토레지스트가 쓰인다. 메모리 제조사가 DRAM을 미세화하거나 NAND를 더 높이 쌓으면 이 소재들의 사용량이 늘어난다는 설명이 테마 목록에 붙지만, 공시에서 그 메모리 고객이 어떤 단위로 보이는지는 회사마다 다르다.
국내 상장사를 역할로 나누면 네 묶음이다. 첫째, 증착용 전구체(디엔에프·레이크머티리얼즈·덕산테코피아, 한솔케미칼의 박막소재). 둘째, 특수가스(원익머트리얼즈·티이엠씨·후성). 셋째, 식각·세정액과 CMP 슬러리(솔브레인·이엔에프테크놀로지·케이씨텍, 한솔케미칼의 과산화수소). 넷째, 포토레지스트(동진쎄미켐). 테마 목록에 전구체 회사로 자주 오르지만 2022년 12월 전구체 사업을 매각하고 지금은 히터블럭 회사가 된 메카로는 표에 넣되 따로 표시한다.
각주를 두 개 먼저 둔다. 하나, 디엔에프는 솔브레인이 35.03%를 보유한 회사이며 2026년 상반기 중 솔브레인의 종속기업으로 편입됐다(솔브레인 반기보고서 “추가 지분 취득으로 지배력 획득”). 이 글은 두 종목의 매출을 합산하지 않으며 각 회사 표의 분모를 그대로 적는다. 둘, 삼성전자는 디엔에프 7.00%, 케이씨텍 5.16%의 주주다 — 주주 명부의 실명과 매출처 공시의 실명은 다른 정보이므로 섞지 않는다.
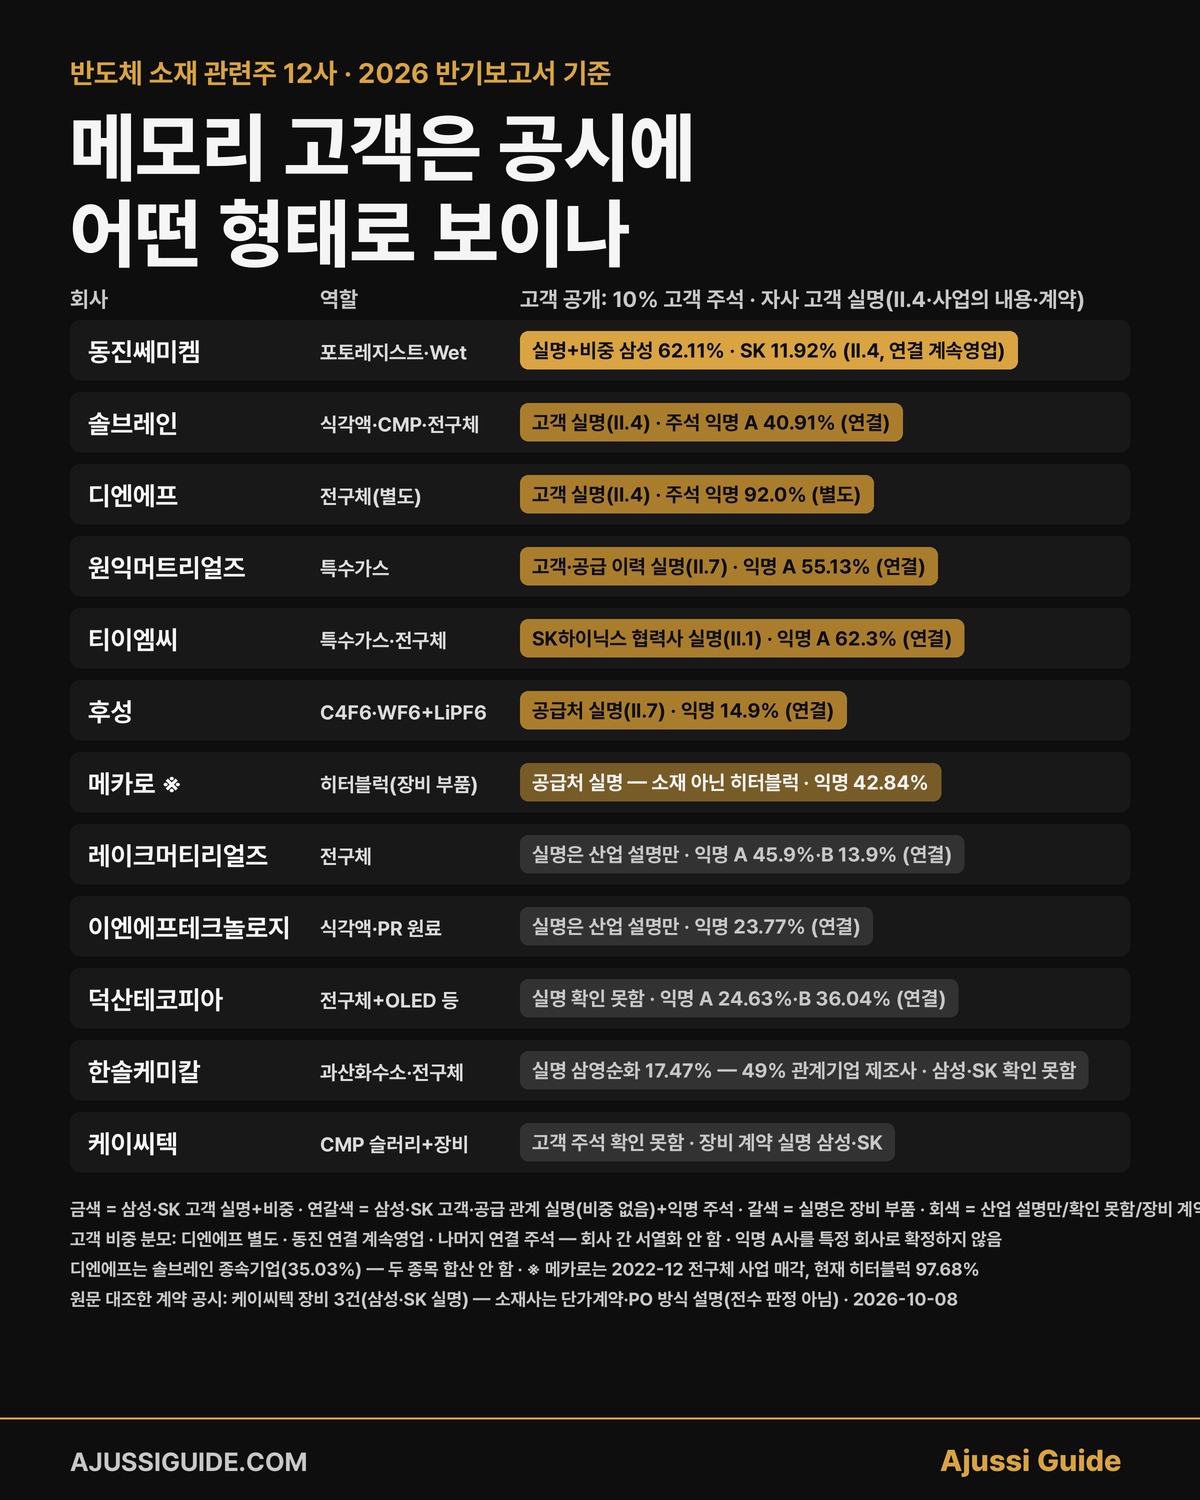
역할표: 12사의 메모리 고객은 공시 어디에 어떤 형태로 있나
기준은 2026년 반기보고서(2026년 8월 13~14일 제출)의 II 사업의 내용·III 재무(연결·별도 주석의 영업부문·주요 고객)·XI 기타 투자자 보호, 2025년 사업보고서 II, 그리고 이번에 열람한 2025~2026년 단일판매·공급계약, 신규시설투자, 타법인 주식 취득 공시다. “반도체 제품군 비중 · 분모” 열은 매출표에 반도체 소재가 어떤 이름으로 묶여 있는지와 그 비중이 어느 표의 어느 분모에서 나왔는지다. “10% 이상 고객 주석” 열은 주석의 주요 고객 공시가 실명인지 익명인지와 그 분모(디엔에프 별도, 동진 연결 계속영업, 나머지 연결), “고객·공급 관계 실명” 열은 삼성전자·SK하이닉스를 자사 고객·공급처로 적은 문장이 어디에 있는지다 — 절 번호는 출처 위치이지 관계의 강도가 아니다. 산업 수요 설명에만 등장하는 실명은 따로 표시한다. 비중을 회사 간에 서열화하거나 메모리 수요 민감도의 비교값으로 쓰지 않는다.
| 회사(코드·시장) | 역할(공시 품목) | 1H26 반도체 제품군 비중 · 분모 | 10% 이상 고객 주석(분모) | 삼성전자·SK하이닉스 고객·공급 관계 실명(출처 위치) |
|---|---|---|---|---|
| 디엔에프(092070·코스닥) | 전구체 — DPT(DIPAS)·SiO/SiN(HCDS)·High-k(Cp-Zr)·ACL·확산방지막 | 반도체 소재 93.09% · 별도(연결대상 없음) 425.7억. 개별 제품 비중 없음 | 익명 “주요고객 1” 391.6억 = 92.0%[계산](별도) | 자사 고객 실명, 비중 없음 — II.4 주요 매출처 “국내 삼성전자, SK하이닉스… 해외 TSMC, PSMC, WINBOND 등” |
| 레이크머티리얼즈(281740·코스닥) | 전구체 — High-k·확산방지막 ALD/CVD, DPT용 Si(BTBAS·DIPAS·BDEAS) + Solar·LED·촉매 | 반도체 소재 75.06% · 연결 703.9억(표에 분모 명시 없음, 합계가 연결 매출과 일치) | 익명 고객A 45.9%·B 13.9%(연결; C 5.7%는 전반기 10% 초과로 표에 남은 고객) | 자사 고객 실명 없음(II.4 확인). II.7 “삼성전자는 DPT용 전구체 재료의 최대 수요처”는 산업 수요 설명 |
| 덕산테코피아(317330·코스닥) | 전구체 — Si Precursor(산화막/질화막) + OLED·2차전지 전해액·의약중간체 | 반도체 소재 42.16% · 연결 813.2억 | 익명 고객A 24.63%·B 36.04%(연결) | 실명 확인 못함(II.1·II.2·II.4·II.7·주석 열람 범위) |
| 메카로(241770·코스닥) ※ | 전구체 사업 2022-12 매각(엠케미칼→버슘머트리얼즈코리아). 현재 메탈 히터블럭 | 히터블럭 97.68% · 연결 508.7억. 반도체 소재(전구체) 행 없음 | 익명 고객1 42.84%·2 14.62%·3 13.83%(연결) | 자사 공급처 실명, 비중 없음 — 소재가 아닌 장비 부품(히터블럭) — II.4 “삼성전자, SK하이닉스 등… 100% 당사가 직접 공급”, II.1 “시장점유율… 삼성전자 및 SK하이닉스 기준으로 90% 이상” |
| 원익머트리얼즈(104830·코스닥) | 특수가스 — NH3·N2O·F2mix·C4F8·Xe·PF3(제품), CO2·Si2H6·GeH4·CH2F2(상품) | 가스매출 99.10% · 별도 1,680.4억 — 반도체/디스플레이/태양광 구분 없음 | 익명 A사 55.13%·B사 16.93%(연결 — 제품군 99.10%의 별도 분모와 다름) | 자사 고객·공급 이력 실명, 비중 없음 — II.7 고객군 표 “반도체: 삼성전자, SK하이닉스, Micron, TSMC, DB하이텍…”, 연혁 “삼성전자 평택공장(P1) 가스공급 개시”, “SK하이닉스 M14 및 M15 가스공급 개시” |
| 티이엠씨(425040·코스닥) | 특수가스 — Ne·Xe·Kr·B2H6·CO·C4F6, 전구체 HCDS·TiCl4·BDEAS(자회사 씨엔에스) + 반도체·2차전지 장비 | 반도체용 특수가스 부문 57.1% · 연결 1,359.8억 — 희귀가스·전구체·기타 개별 비중 없음 | 익명 A사 62.3%·C사 10.1%(연결) | 자사 고객 관계 실명, 비중 없음 — II.1 “2016년 2월 SK하이닉스(주)의 정식 협력사로 등록… 기술협력 관계이자 고객 관계를 구축” |
| 후성(093370·유가) | 특수가스 — C4F6·WF6 + LiPF6 전해질 + 냉매 + 무기불화물 + 화공기기(한텍) | 기초화합물(묶음) 71.7% · 연결 3,296.7억 — 반도체 가스 단독 비중 미공시 | 익명 “고객 1” 489.8억 = 14.9%[계산](연결) | 자사 공급처 실명, 비중 없음 — II.7 “C4F6는… 삼성전자, SK하이닉스 등 반도체 업체에 공급”, II.1 “삼성전자, SK하이닉스 등… 반도체 생산 업체… 등으로 판매” |
| 솔브레인(357780·코스닥) | 식각액(HF·BOE)·CMP 슬러리·전구체·라이닝 + 디스플레이 Etchant + 2차전지 전해액 | 반도체 85% · 연결 5,757.8억 — 식각액·슬러리 개별 비중 없음 | 익명 A사 40.91%·B사 14.90%·C사 13.08%(연결) | 자사 고객 실명, 비중 없음 — II.4 “회사의 주요매출처는 삼성전자, SK하이닉스, LG디스플레이 및 삼성SDI 입니다” |
| 동진쎄미켐(005290·코스닥) | 포토레지스트·BARC·SOC·Wet chemical·CMP 슬러리 + 발포제 | 전자재료-반도체 66.7%[계산] · 연결 계속영업 6,749.6억 — PR 단독 비중 없음 | 주석은 10%+ 고객 익명 합계 4,996.4억(74.0%[계산], 연결 계속영업) | 자사 고객 실명+비중(II.4) — “삼성전자(주) 매출은 419,197백만원으로… 62.11%, 에스케이하이닉스(주) 매출은 80,442백만원으로… 11.92%, 엘지디스플레이(주)… 5.26%”. 삼성전자·SK하이닉스 각각의 비중을 실명으로 확인한 사례는 12사 중 이 회사. 메모리/파운드리 구분은 없음 |
| 한솔케미칼(014680·유가) | 과산화수소(정밀화학)·전구체·QD(전자소재) + 2차전지 바인더 + 제지약품 | 정밀화학 33.6%·전자 및 이차전지소재 44.2% · 별도 3,592.9억 — 반도체향 단독 비중 미공시 | 실명 삼영순화㈜ 837.3억 = 17.47%(연결 4,794.1억) 1개사 — 연결 주석 7에 “화공약품 등 제조 및 판매” 49% 관계기업. 삼영순화의 최종 고객별 매출은 알 수 없음 | 삼성전자·SK하이닉스 실명 확인 못함(II.1·II.2·II.4·II.7 열람 범위). II.4 주요 매출처 “삼영순화, 삼성디스플레이, 한솔제지, Innos Taiwan, 미래나노텍” |
| 이엔에프테크놀로지(102710·코스닥) | 프로세스케미칼(식각액·신너·현상액·박리액)·화인케미칼(PR 원료)·CMP 슬러리 | 단일 부문 100% · 연결 3,498.8억 — 반도체/디스플레이·품목 비중 모두 없음 | 익명 AAA사 23.77%·BBB사 17.72%·CCC사 10.75%(연결) | 자사 고객 실명 없음(II.4에 주요 매출처 소절 없음). II.1 “삼성전자, SK Hynix… 포토레지스트 사용량 증가”는 산업 수요 설명 |
| 케이씨텍(281820·유가) | 소재 CMP 슬러리(세리아·실리카) + 장비 CMP·세정·디스플레이 Wet Station | 반도체부문 93.8% · 연결 2,688.0억(장비+소재 묶음). 주석 20 유형별: 장비제작매출 1,676.1억·제품매출 854.9억 — 슬러리 단독 없음 | 반기·FY25 사업보고서 열람 범위에서 고객별 매출 주석 확인 못함 | 단일판매 공시 3건 계약상대 실명 삼성전자(226.8억·401.6억)·SK하이닉스(698.4억) — 모두 “반도체 제조 장비”, 소재 계약 아님 |
※ 메카로는 2026 반기보고서 I.2 연혁에 “2022년 12월 30일 당사는 엠케미칼 주식회사(소재부문)의 보유 주식 100%를 버슘머트리얼즈코리아에 양도하였습니다. 본 보고서 제출일 현재 당사의 주요 사업부문은 히터블럭부문입니다”라고 적는다. 이 회사가 현재 전구체 사업을 보유한다는 전제의 설명은 2022년 말 매각 사실을 반영하지 못한 것이다.
표에서 보이는 것은 공개 형태의 차이다. 조사한 12사의 이번 반기보고서에서 삼성전자와 SK하이닉스 각각의 매출 비중을 실명으로 확인한 사례는 동진쎄미켐 II.4다(분모는 중단영업 제외 계속영업 연결 매출). 디엔에프·솔브레인·원익머트리얼즈·티이엠씨·후성도 자사 고객이나 공급 관계를 실명으로 설명하지만 고객별 비중은 없고, 그 실명을 익명 고객 주석의 A·B사에 대응시킬 근거는 없다. 메카로의 실명 공급 서술은 소재가 아닌 히터블럭에 관한 것이다. 레이크머티리얼즈·이엔에프테크놀로지의 삼성전자·SK하이닉스 언급은 산업 수요 설명이고, 덕산테코피아는 열람 범위에서 실명을 확인하지 못했다. 한솔케미칼의 실명 10% 고객은 49% 관계기업인 화학제품 제조사 삼영순화이고, 케이씨텍은 열람한 두 보고서에서 고객별 매출 주석을 찾지 못한 대신 장비 계약 공시에 실명이 있다. 익명 A사의 금액이 크다는 것과 그 A사가 삼성전자 또는 SK하이닉스라는 것은 별개이며, 이 글은 익명 고객을 특정 회사로 확정하지 않는다.
종목 표 1: 1H26 실적
금액은 억 원, 소수 첫째 자리 반올림. 손익은 각 회사 연결 실적이며, 디엔에프는 연결대상이 없어 별도다. 반도체 소재 매출의 기여액은 산정하지 않으며, 분리 금액이 없다는 사실로 사업 규모나 기여를 판단하지 않는다. 1H26과 FY25는 기간이 다른 참고치이고, 2분기는 포괄손익계산서의 3개월 열이며 전년 같은 3개월과만 비교한다.
| 회사 | 1H26 매출 / 영업손익 | 2Q26 매출 / 영업손익 (2Q25 3개월) | FY25 매출 / 영업손익 | 비고 |
|---|---|---|---|---|
| 디엔에프(별도) | 425.7 / +14.1 | 216.9 / +7.0 (183.8 / −11.8) | 791.3 / −6.7 | 2026-02-05 매출액·손익구조 30% 이상 변동 공시 |
| 레이크머티리얼즈 | 703.9 / +103.3 | 372.1 / +60.8 (312.4 / +43.4) | 1,412.3 / +132.7 | 종속 3사(쑤저우·세종 레이크테크놀로지·오스틴) 요약재무 공개 |
| 덕산테코피아 | 813.2 / −209.4 | 421.8 / −105.6 (289.7 / −87.1) | 1,120.8 / −430.3 | 연결 영업부문(주석 5): 반도체부문 +77.2, FC부문(공시 분류) −226.7, 정밀화학 −60.0. 별도 1H26 641.6 / +6.3 |
| 메카로 ※ | 508.7 / +85.9 | 253.5 / +44.9 (229.0 / +34.0) | 946.1 / +153.6 | 히터블럭 97.68%. 2026-07-31 삼일테크(장비) 100% 356.0억 양수 |
| 원익머트리얼즈 | 1,804.8 / +302.8 | 923.0 / +145.8 (750.0 / +113.1) | 3,224.7 / +565.0 | 별도 1H26 1,680.4 / +294.4. 연결 주석 1.3 법인별 반기 매출: 시안 242.2·웨이난 45.2·미국 17.8(내부거래 제거 전) |
| 티이엠씨 | 1,359.8 / +60.0 | 864.6 / +58.6 (763.3 / +69.0) | 2,797.1 / +248.4 | 부문 계속영업이익(손실): 특수가스 +94.5, 반도체 장비 −33.9, 2차전지 장비 −0.6. 별도 1H26 537.8 / +98.5 |
| 후성 | 3,296.7 / +326.6 | 1,882.2 / +234.0 (1,242.1 / +147.7) | 4,715.6 / +253.5 | 부문(내부거래 제거 전): ㈜후성 +241.1, 후성글로벌 등(중국·폴란드) −97.3, 화공기기 +182.3. 반도체 가스 단독 손익 없음 |
| 솔브레인 | 5,757.8 / +907.2 | 3,119.7 / +460.2 (2,288.3 / +201.7) | 9,233.8 / +1,336.4 | 1H26 순이익 947.4(관계기업투자주식처분이익 175.8 포함). 반도체 소재 판매가격 “전년 대비 약 5% 상승”(II.2) |
| 동진쎄미켐(계속영업) | 6,749.6 / +1,258.8 | 3,468.7 / +592.9 (2,952.3 / +426.9) | 11,941.4 / +1,724.5(재작성) | 중국 10개 법인 매각 결정 → 중단영업(1H26 매출 1,848.8 별도). 국내 전자재료 영업이익 +1,341.2, 해외 전자재료 −107.7 |
| 한솔케미칼 | 4,794.1 / +941.7 | 2,475.4 / +497.5 (2,219.2 / +488.5) | 8,839.7 / +1,562.3 | 별도 1H26 3,592.9. 부문(연결 외부수익): 정밀화학 1,435.1·전자소재 1,635.3·테이프 793.3·특수가스(솔머티리얼즈) 154.0 |
| 이엔에프테크놀로지 | 3,498.8 / +521.7 | 1,790.1 / +272.5 (1,642.3 / +235.0) | 6,709.0 / +780.8 | 가동률 프로세스케미칼 47.07%·화인케미칼 72.00% |
| 케이씨텍 | 2,688.0 / +583.3 | 1,126.9 / +235.2 (975.3 / +155.6) | 3,828.6 / +599.7 | 반도체부문 매출 2,520.3 / 부문 순이익 520.6(영업이익 아님). 장비 수주잔고 기말 345.0 |
영업흑자·적자를 메모리 소재 사업으로 설명하지 않는다. 덕산테코피아의 연결 영업손실 −209.4억은 연결 영업부문 주석에서 FC부문(공시 분류) −226.7억·정밀화학 −60.0억이 반도체부문 +77.2억을 넘어선 구조다. 이 반도체부문 수익 350.7억은 II.2 반도체 소재 342.8억과 금액이 다르며 조정 내역은 확인하지 못했다. 티이엠씨는 특수가스 +94.5억, 반도체 장비 −33.9억, 2차전지 장비 −0.6억의 계속영업이익(손실)이 합쳐져 연결 +60.0억이 된다. 후성은 부문 손익이 불소화합물(㈜후성 본체·중국·폴란드 법인)과 화공기기 둘뿐이어서 C4F6·WF6 단독 손익은 없다. 어느 회사든 각 표의 부문 손익을 메모리 소재 품목의 손익과 동일시할 수 없다.
종목 표 2: 해외 법인·계약·투자·주주
아래는 이번에 원문을 대조한 공시 사례를 고른 것이며, 12사의 2025~2026년 수시공시 전체를 빠짐없이 검색한 목록은 아니다. 원문을 대조한 케이씨텍의 공급계약 3건은 모두 반도체 제조 장비에 관한 것이다. 소재 회사들은 수주·공급 방식과 수주표 작성 범위를 각각 설명한다 — “거래처의 PO 상황을 확인하여 납품”(디엔에프), “수주로 진행하지 않고 고객사에서 수시로 PO 발주”(덕산), “년 혹은 분기 단위로 품목별 단가계약”(솔브레인), “기본계약에 의해 매월 평균 1,044억원 정도 공급 중”(동진). 이 설명만으로 소재 계약 공시가 전혀 없거나 공시 대상이 아니라고 결론 내릴 수는 없다. 해외 법인 열은 반기보고서 연결대상 종속기업 중 반도체 소재 관련 법인이며, 법인별 매출은 이번 반기보고서 열람 범위에서 확인한 회사만 적었다.
| 회사 | 해외 반도체 소재 법인(공시) | 2025~26 계약·투자·M&A 공시(원문 대조한 사례) | 삼성전자·SK하이닉스 지분 등 |
|---|---|---|---|
| 디엔에프 | 없음(종속회사 없음) | 열람 범위에서 단일판매·신규시설투자 공시 추가 확인 못함 | 삼성전자 7.00% 주주, 솔브레인 35.03%(종속 편입) |
| 레이크머티리얼즈 | 중국 쑤저우(판매, 1H26 매출 2.7억·영업손실), 미국 텍사스 오스틴(판매, 6.6억·영업손실) | [기재정정]신규시설투자 2026-03-31 195.5억 “부지 매입”(세종), CB 500억(시설 100·운영 400) 2026-05-13 | — |
| 덕산테코피아 | 반도체 관련 해외법인 없음(미국 테네시 법인은 전해액) | 신규시설투자 2025-06-09 260억 GMP 공장(의약중간체, 반도체 무관), 덕산일렉테라 상장 추진 2026-09-07 | — |
| 메카로 ※ | 중국 MECARO CHINA(판매), 관계기업 Chip Core Technology 44.5% | 삼일테크 100% 356.0억 양수(2026-07-15 결정, 7-31 완료) | — |
| 원익머트리얼즈 | 중국 시안 242.2억·웨이난 45.2억(산업용가스 제조), 미국 위스콘신 17.8억(프리커서 제조·판매) — 연결 주석 1.3 법인별 1H26 매출, 내부거래 제거 전 | 열람 범위에서 단일판매·신규시설투자 공시 추가 확인 못함. II.3 “2026.01~12 생산 및 연구개발 Infra 증설”(금액 미기재) | — |
| 티이엠씨 | 중국 우시(Sales&C/S), 미국 켄터키(Sales&C/S), 헝가리 | 에이텍솔루션 31.17% 350억 취득 결정 2026-05-22(공시상 취득 예정일 6-05, 장비·부품) | — |
| 후성 | 중국 난퉁 후성신재료(반도체 특수가스 WF6 500MT/YR) — 열람 범위에서 법인 단독 매출 확인 못함 | 후성신재료 대여금 276.0억 출자전환 2025-12-26, EB(한텍 교환) 2025-12-15, CB 2025-10-23 | — |
| 솔브레인 | 중국 시안(반도체 공정재료), 미국 텍사스 SOULBRAIN TX·RASA TX(고순도 인산), 일본 Sun Fluoro System — 열람 범위에서 법인별 매출 확인 못함 | [정정]신규시설투자 2025-05-20 613.3억 사옥 신축(생산 아님); 2026-04-21 종속회사 나우아이비 16호 펀드가 SFS Global 청산 잔여재산 분배로 Sun Fluoro System 59.97%를 배분받음(공시 금액 1,547.5억은 기존 취득가액 안분, 2026년 신규 현금 투자 아님); 디엔에프 종속 편입. II.3 “반기 약 405억원… 라인 증설 및 성능 개선 등” | 디엔에프 35.03% 보유 |
| 동진쎄미켐 | 미국 DSM SEMICHEM·DONGJIN SEMICHEM TEXAS, 대만, 일본(신규), 중국 11법인 중 10개 매각 결정 — 열람 범위에서 미국 법인 매출 확인 못함 | 중국 법인 처분(2026-02-11 정정): 대상 10개 법인 거래 전체 USD 1.341억, 이 중 동진 본체 몫 USD 4,966.7만 = 724.0억(처분예정일 7-31, 완료 여부는 별도 확인 못함); 발포제 물적분할 공시 2025-10-01·분할기일 2026-01-01. II.3 “확정된 중요한 설비의 신설, 매입계획 등은 없습니다” | — |
| 한솔케미칼 | 중국 시안(과산화수소) — 미국 법인 없음 | 열람 범위에서 단일판매·신규시설투자 공시 추가 확인 못함. 연혁 “2023-10 박막소재 DPT-45 공장 준공”, “2024-06 전자소재 DIP 공장 준공” | — |
| 이엔에프테크놀로지 | 중국 광저우, 미국 텍사스 Kyle(생산) — 북중미 지역 수익 79.1억(2.3%) | 열람 범위에서 단일판매·신규시설투자 공시 추가 확인 못함. II.3 “예산군… 산업단지 확보를 위해 약 318억 원을 투자” | — |
| 케이씨텍 | 미국 오리건 KCTech America(R&D) | 단일판매 3건(공시일/계약일) — 삼성전자 226.8억(2026-01-07/01-05), SK하이닉스 698.4억(2026-03-10/03-09), 삼성전자 401.6억(2026-08-12/08-11), 모두 “반도체 제조 장비”, 계약일은 “고객사로부터 PO를 접수한 일자” | 삼성전자 5.16% 주주 |
이번에 원문을 대조한 계약 공시 가운데 소재 품목을 특정한 건은 없었고, 케이씨텍의 3건은 장비다 — 이는 열람한 사례의 범위이며 소재 계약 공시가 없다는 전수 판정이 아니다. 케이씨텍 장비 공시도 계약일을 “고객사로부터 PO를 접수한 일자”로 적으므로, PO 거래라는 이유만으로 공시가 나오지 않는다고 말할 수도 없다. 열람한 신규시설투자 세 공시의 기재 용도는 레이크의 부지 매입, 덕산의 의약품 중간체 GMP 공장, 솔브레인의 사옥 신축이다. 이를 메모리 팹 연계 투자 금액으로 묶어 해석하지 않는다. 해외 법인 중 미국 텍사스에 생산 법인을 둔 회사는 솔브레인·동진쎄미켐·이엔에프테크놀로지이고, 삼성전자 테일러 팹을 공시에서 고객으로 명시한 회사는 열람 범위(각 사 반기보고서 II·III·XII)에서 확인하지 못했다.
동진쎄미켐: 삼성전자·SK하이닉스 매출 비중을 각각 공개
동진쎄미켐은 조사한 12사 중 삼성전자·SK하이닉스 각각의 매출 비중을 II.4 주요 매출처에 실명으로 적은 회사다 — “삼성전자(주) 매출은 419,197백만원으로 제54기 2분기 매출의 62.11%이며, 에스케이하이닉스(주) 매출은 80,442백만원으로… 11.92%이며, 엘지디스플레이(주) 매출은 35,514백만원으로… 5.26%”. 분모는 중국 10개 법인 매각 결정으로 중단영업을 뺀 계속영업 연결 매출 6,749.6억이다. 연결 주석의 10% 이상 고객은 익명 합계 4,996.4억(74.0%[계산])만 적어 주석과 II.4의 형식이 다르며, 두 표의 금액을 서로 맞추지 않는다. 실명+비중의 근거는 주석이 아니라 II.4다. 삼성전자 매출 4,192.0억 안에서 메모리·파운드리·디스플레이가 어떻게 나뉘는지는 공시에 없다(확인 범위: II.1·II.2·II.4·주석 2.4). 제품은 “감광액(Photoresist), 반사방지막(BARC), SOC, 연마제(CMP Slurry), Wet Chemical” 등이며, 전자재료-반도체 4,504.3억(66.7%[계산])은 이 묶음이고 포토레지스트 단독 비중은 없다. 반도체 전자재료(발안) 가동률은 95.1%다. 수주는 “별도의 수주계약 및 공급계약 없이, 삼성전자(주), 에스케이하이닉스 주식회사 등… 기본계약에 의해 매월 평균 1,044억원 정도 공급 중”. 1H26 계속영업 매출 6,749.6억·영업이익 1,258.8억, 2분기 3개월 3,468.7억·592.9억. FY25 11,941.4억·1,724.5억은 중단영업 제외로 재작성된 값이다. 중국 10개 법인 처분은 거래 전체 USD 1.341억 중 동진 본체 몫이 USD 4,966.7만(724.0억)이며 나머지는 DONGJIN GLOBAL HOLDINGS 몫이고, 처분예정일 7월 31일 이후 완료 여부는 별도로 확인하지 못했다. 발포제는 2025년 10월 1일 공시, 2026년 1월 1일 분할기일로 동진이노켐(연결)에 넘어갔다. 미국 텍사스 법인(DONGJIN SEMICHEM TEXAS, 2025년 말 자산 1,676억)의 매출·고객은 열람 범위에서 확인하지 못했다.
솔브레인·디엔에프: 실명 매출처는 있고 비중은 없다
솔브레인은 II.4에 “회사의 주요매출처는 삼성전자, SK하이닉스, LG디스플레이 및 삼성SDI 입니다”라고 자사 매출처를 실명으로 적고, II.1에는 “고객사는 DRAM과 NAND의 세계 초일류 기술과 생산성을 확보하고 있습니다”라고 쓴다. 그러나 연결 주석의 10% 이상 고객은 A사 2,355.5억(40.91%)·B사 857.6억(14.90%)·C사 752.9억(13.08%)로 익명이며, 어느 글자가 어느 회사인지는 공시에 없다. 반도체 85%(회사 표시값; 제시 금액 4,928.0억 ÷ 연결 5,757.8억 = 85.6%[계산])는 “HF, B.O.E, CMP Slurry, Precursor, 라이닝 외” 묶음이고 식각액·슬러리 단독 비중은 없다. II.2 가격변동에 “반도체 소재의 판매가격은 전년(제6기) 대비 약 5% 상승… 원재료가격은… 약 14% 상승”이 있다. II.7에는 “HBM4 및 칩렛 구조의 확산에 따라, TSV 형성 및 평탄화에 필수적인 소재 포트폴리오를 완성”이라는 회사 서술이 있으나 해당 매출액은 없다. 해외는 중국 시안(반도체 공정재료 생산·판매, 자산 788.3억)과 미국 텍사스 두 법인(공정용 화학재료, 고순도 인산)이며 “텍사스 등 북미 지역 고객사의 신규 Line 증설에 실시간으로 대응”이라고 적지만 법인별 매출은 열람 범위에서 확인하지 못했다. 2026년 4월 21일 공시의 일본 Sun Fluoro System 59.97%는 종속회사 나우아이비 16호 펀드가 SFS Global 청산 잔여재산 분배로 받은 주식이고 1,547.5억은 기존 취득가액의 안분 금액이라, 2026년에 새로 현금을 투입한 인수가 아니다. 1H26 매출 5,757.8억·영업이익 907.2억, 2분기 3,119.7억·460.2억.
디엔에프는 연결대상이 없어 모든 수치가 별도다. 반도체 소재 93.09%(396.3억)는 DPT용 DIPAS, SiO/SiN용 HCDS, High-k Cp-Zr, ACL, 확산방지막 전구체의 묶음이며, 제품 설명에 “저온 공정용 SiO/SiN 전구체로 DRAM 및 NAND Flash Memory에 적용”, “High-k… DRAM 캐패시터 유전막 재료”라고 적는다. II.4 주요 매출처는 “국내 삼성전자, SK하이닉스… 해외 TSMC, PSMC, WINBOND 등”으로 실명이고 “매출액의 대부분이 삼성전자와 SK하이닉스 및 해외 반도체 업체로 구성”이라고 쓰지만, 주석의 10% 이상 고객은 “주요고객 1” 391.6억(92.0%[계산]) 하나로 익명이다. II.7은 “당사의 주요 제품은 메모리 반도체 소자를 구성하는 증착 재료로, 메모리 반도체 시장의 변화에 따라 고객사의 사업 전략에 직접적인 영향”이라고 적어, 회사가 주요 제품의 메모리 소자 용도를 명시한 서술이다 — 용도 명시이지 매출 비중의 크기가 아니다. 1H26 매출 425.7억·영업이익 14.1억, 2분기 216.9억·7.0억(2Q25 183.8억·−11.8억), FY25 791.3억·−6.7억. 주주는 솔브레인 35.03%·삼성전자 7.00%이며, 솔브레인의 종속기업 편입으로 디엔에프 매출은 솔브레인 연결에 포함된다.
특수가스 3사: 반도체 제품군 공개 범위가 다르다
원익머트리얼즈의 II.2 매출표는 별도 기준이고 가스매출 99.10%(1,665.3억, 분모 별도 1,680.4억)가 전부다 — 용도 설명에 반도체·LCD·태양전지·LED가 섞여 있어 반도체 비중을 산출할 수 없다. 10% 이상 고객은 연결 A사 994.9억(55.13%)·B사 305.5억(16.93%)로 익명이지만, II.7 고객군 표에는 “반도체: 삼성전자, SK하이닉스, Micron, TSMC, DB하이텍, 매그나칩반도체 등 / FPD: 삼성디스플레이, LG디스플레이, BOE, CSOT 등”이 실명으로 있고, 연혁형 표에 “삼성전자 평택공장(P1) 가스공급 개시”, “SK하이닉스 M14 및 M15 가스공급 개시”가 있다. 신규사업 서술은 “차세대 HBM4/4E 메모리, 3D NAND의 적층 구조 확대… 고객사 신규 설비 증설에 신속하게 대응”. 종속회사는 중국 시안·웨이난(산업용가스 제조)과 미국 위스콘신(프리커서 제조·판매)이고, 연결 주석 1.3에 법인별 반기 매출이 시안 242.2억·웨이난 45.2억·미국 17.8억으로 공개돼 있다 — 법인별 요약재무이며 내부거래 제거 후 연결 기여나 특정 메모리 고객 매출과 같지 않다. 제품군 99.10%는 별도 매출이 분모이고 고객 A사 55.13%는 연결 주석이 분모라 둘을 같은 기준으로 읽지 않는다. 1H26 연결 매출 1,804.8억·영업이익 302.8억, 2분기 923.0억·145.8억.
티이엠씨는 연결 기준으로 반도체용 특수가스 부문 57.1%(776.4억, 분모 1,359.8억)·반도체 장비 부문 42.2%·2차전지 장비 0.7%로 부문을 나누지만, 특수가스 부문 안의 희귀가스(Ne·Xe·Kr)·전구체(HCDS·TiCl4·BDEAS, 자회사 티이엠씨씨엔에스 33.4% 실질지배)·기타 개별 비중은 없다. II.1에 “설립 1년 만인 2016년 2월 SK하이닉스(주)의 정식 협력사로 등록… 기술협력 관계이자 고객 관계를 구축”이라는 실명 서술이 있고, 주석의 10% 고객은 연결 A사 847.4억(62.3%)·C사 136.9억(10.1%), 별도 A 389.3억(72.4%[계산])로 익명이다. 연결 A사와 별도 A가 같은 회사라는 근거는 공시에 없으므로 두 표의 익명 문자를 대응시키지 않는다. 제품 설명에 Kr/Xe “3D-NAND 공정의 Layer 적층이 많아질수록”, TiCl4 “메모리 반도체 소자의 Capacitor의 Electrode” 같은 메모리 용도가 적혀 있다. 2026년 5월 22일 에이텍솔루션(장비·부품) 31.17% 350억 취득 결정(공시상 취득 예정일 6월 5일). 1H26 연결 매출 1,359.8억·영업이익 60.0억(부문 계속영업이익: 특수가스 +94.5억·반도체 장비 −33.9억·2차전지 장비 −0.6억), 2분기 864.6억·58.6억(2Q25 763.3억·69.0억).
후성은 반도체 특수가스(C4F6·WF6)와 2차전지 전해질(LiPF6), 냉매, 무기불화물을 “기초화합물” 71.7%(2,363.0억, 분모 연결 3,296.7억) 한 줄로 묶어 반도체 가스 단독 비중과 손익이 없다(확인 범위: II.1·II.2·II.4·주석 27). II.1에 “2차전지 전해질(LiPF6) 및 반도체용 특수가스(C4F6)를 생산하는 국내 유일 제조업체”(회사가 공시에서 그렇게 설명한 범위)와 “삼성전자, SK하이닉스 등… 반도체 생산 업체… 등으로 판매”가, II.7에 “C4F6는 반도체 에칭가스로… 삼성전자, SK하이닉스 등 반도체 업체에 공급”, “WF6… C4F6와 함께 NAND Flash 메모리반도체의 3D 공정 전환으로 인한 사용량이 급증”, “메모리 반도체 1개 라인 증설에 150~300ton 추가 수요 발생”이 있다. 10% 고객은 “고객 1” 489.8억(14.9%[계산]) 익명. 생산능력은 C4F6 180MT/YR(울산), WF6 400MT/YR(울산)+500MT/YR(중국 난퉁 후성신재료)이고 난퉁 법인 단독 매출은 열람 범위에서 확인하지 못했다. WF6는 증착용, C4F6는 식각용 가스로 공정 역할이 다르다. 2025-12-26 후성신재료 대여금 276.0억 출자전환(재무구조 개선). 1H26 연결 매출 3,296.7억·영업이익 326.6억, 2분기 1,882.2억·234.0억(2Q25 1,242.1억·147.7억) — 회사는 “2차전지 소재, 반도체 특수가스 등 주요 사업 부문의 매출이 전반적으로 증가하고 종속회사 한텍의 실적이 확대”라고 적을 뿐 품목별 기여는 적지 않는다.
전구체 3사: 실명이 없는 두 회사와 전구체를 판 한 회사
레이크머티리얼즈는 반도체 소재 75.06%(528.3억, 연결 703.9억)가 High-k·확산방지막 ALD/CVD 전구체와 DPT용 Si 전구체(BTBAS·DIPAS·BDEAS) 묶음이고, 나머지는 Solar 9.72%·LED 8.25%·석유화학촉매 6.66%다. 10% 고객은 연결 고객A 322.8억(45.9%)·B 97.6억(13.9%) 익명이고, 표의 C 39.9억(5.7%)은 “당반기에는 10% 미만이나 전반기에 초과하여 추가”된 고객이라 10% 이상 고객으로 세지 않는다. II.4에 자사 고객 실명이 없다. II.7의 “삼성전자는 DPT용 전구체 재료의 최대 수요처”, “삼성전자와 하이닉스가 메모리 분야 주요 업체로 3D-NAND와 DPT/QPT를 이용하여 양산”은 산업 설명이지 당사 고객 명시가 아니다. 지역별 매출은 국내 519.7억·중국 53.8억·대만 42.4억·기타 88.0억. 2026-03-31 신규시설투자(정정) 195.5억은 “부지 매입”(세종벤처밸리)이고 2026-05-13 CB 500억은 시설 100억·운영 400억이다. 1H26 매출 703.9억·영업이익 103.3억, 2분기 372.1억·60.8억(2Q25 312.4억·43.4억).
덕산테코피아는 연결 기준 반도체 소재 42.16%(342.8억, “산화막/질화막을 형성하는 Si Precursor 외”)·OLED 29.42%·2차전지 21.49%·의약중간체 3.85%다. 10% 고객은 주석 고객A 200.3억(24.63%)·B 293.1억(36.04%) 익명이고(II.4의 A·B·C·D와는 집계가 달라 대응시키지 않음), II.1·II.2·II.4·II.7·주석 열람 범위에서 삼성전자·SK하이닉스 실명을 확인하지 못했다. 연결 영업손실 −209.4억은 FC부문(공시 분류) −226.7억·정밀화학 −60.0억과 반도체부문 +77.2억의 합이며, 별도 기준은 매출 641.6억·영업이익 6.3억이다. 2025-06-09 신규시설투자 260억은 의약품 중간체 GMP 공장(공주)이고, 2026-09-07 종속회사 덕산일렉테라(전해액) 상장 추진 공시가 있다. 미국 테네시 법인도 전해액이어서 반도체 관련 해외 법인은 없다.
메카로는 전구체 회사가 아니다. 2022년 12월 소재부문(엠케미칼)을 버슘머트리얼즈코리아(머크 그룹)에 양도했고, 1H26 매출 508.7억의 97.68%가 메탈 히터블럭이다. II.1 “메탈히터블럭 시장점유율은 국내 삼성전자 및 SK하이닉스 기준으로 90% 이상”과 II.4 “삼성전자, SK하이닉스 등의 업체가 직접 사용하는 품목이므로 국내의 경우에는 100% 당사가 직접 공급”은 히터블럭(장비 부품)에 관한 실명 서술이며, 10% 고객은 고객1 217.9억(42.84%)·2·3 익명이다. 지역별로 중국 255.9억(50.30%)이 국내 215.0억(42.26%)보다 많다. 2026-07-31 삼일테크(장비) 100% 356.0억 양수. 1H26 영업이익 85.9억, 2분기 253.5억·44.9억(2Q25 229.0억·34.0억). 반도체 소재 관련주 목록에서 이 회사를 전구체 보유 회사로 설명하는 글은 2022년 말 매각 사실을 반영하지 못한 것이다.
식각·CMP·과산화수소: 장비와 소재, 본체와 관계기업이 섞인다
케이씨텍은 반도체부문 93.8%(2,520.3억, 연결 2,688.0억)가 CMP 장비·CMP 슬러리·세정장비 묶음이다. 소재와 장비를 가르는 단서는 연결 주석 20의 매출 유형뿐 — 장비제작매출(기간에 걸쳐 인식) 1,676.1억, 제품매출(한 시점) 854.9억, 상품 143.3억. 제품매출에는 슬러리 외 다른 한 시점 인식 품목이 섞일 수 있어 슬러리 단독 매출로 읽지 않는다. 반기·FY25 사업보고서 열람 범위에서 고객별 매출 주석을 찾지 못했고 II.4에 주요 매출처 소절도 없다. 대신 2026년 단일판매 공시 세 건이 계약상대를 실명으로 적는다 — 삼성전자 226.8억(1월 7일), SK하이닉스 698.4억(3월 10일), 삼성전자 401.6억(8월 12일). 이번에 원문을 대조한 세 건은 모두 반도체 제조 장비 계약이며, 이 세 건에서 슬러리 공급계약은 확인되지 않는다. 삼성전자는 5.16% 주주다. 1H26 매출 2,688.0억·영업이익 583.3억, 2분기 1,126.9억·235.2억. 장비 고객 실명이 소재 고객 실명을 대신하지는 않는다.
이엔에프테크놀로지는 단일 부문(반도체/디스플레이 전자재료 100%, 연결 3,498.8억)이라 반도체와 디스플레이 비중, 식각액·박리액·CMP 슬러리 품목 비중이 모두 없다. 10% 고객은 AAA사 831.7억(23.77%)·BBB사 619.8억(17.72%)·CCC사 376.1억(10.75%) 익명이고, II.4에 주요 매출처 소절이 없다. II.1의 “삼성전자, SK Hynix 반도체 등 주요 반도체 제조사의 포토레지스트 사용량 증가에 따라 핵심 원료인 모노머, 폴리머, 광산발생제 등의 시장 규모도 대폭 확대”는 시장 서술이다. II.7은 “반도체용 BOE(HF 기반 식각액) 분야에서 확고한 위치”, “3D NAND의 적층 기술이 발전하며… ACL CMP 공정의 수도 증가”를 적는다. 가동률은 프로세스케미칼 47.07%·화인케미칼 72.00%. 해외는 중국 광저우와 미국 텍사스 Kyle 생산 법인이고 북중미 지역 수익은 79.1억(2.3%)이다. 1H26 매출 3,498.8억·영업이익 521.7억, 2분기 1,790.1억·272.5억.
한솔케미칼은 반도체용 과산화수소를 “정밀화학”(33.6%, 1,207.0억)에, 전구체를 “전자 및 이차전지소재”(44.2%, 1,584.1억)에 각각 묶어 두 비중 모두 별도 매출 3,592.9억이 분모이고, 반도체향 단독 비중은 없다. 연결 주석에는 49% 관계기업인 화학제품 제조사(“화공약품 등 제조 및 판매”, 주석 7) 삼영순화㈜가 매출 837.3억, 연결 매출의 17.47%를 차지한 고객으로 나온다. 이 거래액만으로 삼영순화의 최종 고객별 매출을 알 수는 없다. II.4 주요 매출처는 “삼영순화, 삼성디스플레이, 한솔제지, Innos Taiwan, 미래나노텍”이고 삼성전자·SK하이닉스 실명은 II.1·II.2·II.4·II.7 열람 범위에서 확인하지 못했다(종속회사 테이팩스 연혁의 “2019년 6월 삼성전자(반도체사업부) 1차 Vender 선정”은 테이프 사업이라 전구체 고객으로 옮기지 않는다). II.7 “국내외 주요 반도체 업체에 Precursor를 공급”은 실명 없는 서술이다. 미국 법인은 없고 중국 시안 과산화수소 법인이 있다. 1H26 연결 매출 4,794.1억·영업이익 941.7억, 2분기 2,475.4억·497.5억.
해외 8사: 고객·국가·사업부 매출의 공개 범위
미국 반도체 소재 관련주를 찾는 검색이 따로 있어 글로벌 8사를 같은 기준으로 붙인다. 해외 회사도 고객명과 매출 비중, 국가별 매출을 공개한다 — Entegris는 FY2025 10-K에 TSMC 16%와 한국 매출 비중 13%를, Qnity는 FY2025 10-K에 삼성전자 11%, 2026년 2분기 10-Q에 한국 매출 2.02억 달러를 적는다. 다만 회사별 기간과 공개 범위가 다르고, 국가·고객 매출이 곧 메모리 소재 매출은 아니다. 이번에 확인한 최신 분기 자료에는 메모리 매출 비중 수치가 없었고, 과거 IR의 용도별 비중(Entegris 2024 Analyst Update: 2023년 Fab 고객군 내부에서 메모리 약 30%)은 최신 분기 매출표와 섞지 않는다. 일본 신에츠는 3월 결산이라 “2026년 4~6월(회사 표기 FY2026 1분기)”로 적고, TOK·레조낙은 12월 결산이다. 유기 성장률과 보고 성장률은 지표가 달라 서열화하지 않는다. 머크 KGaA(Xetra: MRK)는 미국 Merck & Co.(NYSE: MRK)와 별개 회사다.
| 회사(티커·시장) | 반도체 소재 사업부 | 최근 분기·반기 매출(회계기간) | 한국·메모리 관련 공개 | 10% 이상 고객 | 한국 거점·투자(회사 발표, 발표 시점 기준) |
|---|---|---|---|---|---|
| Entegris(ENTG·NASDAQ) | Materials Solutions(증착 소재·CMP·특수화학; APS는 필터·퓨리파이어) | MS 3.713억 달러 +4.6% / 총 8.832억 달러 +11.5%(2026년 4~6월) | 한국 매출 비중 13%(FY2025 10-K); 메모리는 10-K 정성(“advanced memory”, “3D-NAND”, “HBM”), 2024 Analyst Update에 2023년 Fab 고객군 내 메모리 약 30% 도표 | TSMC 16%(2025), 상위 10 고객 50% | 화성·원주·평택·수원 거점, 안산 Korea Technology Center(2023 착공), 장안 증설(10-K) |
| Air Liquide(AI·Euronext Paris) | Gas & Services > Electronics(캐리어가스·Advanced Materials·장비) | Electronics 13.17억 유로, 비교기준 +6.2%(2026년 1~6월); 2분기 +9.5% | 비중 미공개. 한국 고객 Advanced Materials 선주문 효과 언급. DIG Airgas 인수 후 한국 매출 약 9억 유로(회사 발표) | 해당 공시 없음 | SK hynix 청주 P&T7(HBM 패키징·테스트) 질소설비 약 2억 유로, 2027년 말 가동(2026-06-03), DIG Airgas 인수(2026-01) |
| Linde(LIN·NASDAQ) | 별도 세그먼트 없음(end market “electronics”) | 총 92.89억 달러 +9%; APAC 18.70억 달러 +13%(2026년 4~6월) | 미공개 | 없음 — “not dependent upon a single customer” | 삼성 평택 8번째 온사이트 ASU 건설·공급 계획 발표 2025-04-29(발표 당시 공급 예정 2026년 중반; 준공 여부는 이번에 확인 안 함), “Pyeongtaek is Linde’s single largest site for an electronics customer worldwide”(Linde Korea 사장 인용) |
| Merck KGaA(MRK·Xetra, ADR MKKGY) | Electronics > Semiconductor Solutions | Semiconductor Solutions 6.84억 유로, 유기 +17.3%; Electronics 8.71억 유로 유기 +11.7%(2026년 4~6월) | 비중 미공개. 메모리 언급은 Optronics 역풍(“high prices for memory chips”) | 해당 공시 없음 | 메카로 화학사업(전구체) 인수 계약 발표 2022-08-17(최대 1.1억 유로 = 선급 7,500만+조건부 3,500만), 양도 완료 2022-12-30(메카로 공시) → 음성 생산시설·대전 R&D랩 |
| Qnity Electronics(Q·NYSE, DuPont 분사 2025-11-01) | Semiconductor Technologies(세정·CMP 슬러리·패드·리소 소재) | ST 7.44억 달러 +16%(유기 +17%) / 총 14.29억 달러 +22%(2026년 4~6월) | South Korea 매출 2.02억 달러(전년 2분기 1.74억) ≈ 총매출의 14.1%[계산], 10-Q 국가별 공시; DRAM·HBM·3D NAND 정성 | Samsung Electronics 11%(FY2025), 2026년 2분기 9%(전년 2분기 10%), 상반기 10%; TSMC 8% | 10-K에 국가 나열만. 보도(전자신문 2025-05-15): 천안·화성, 2029년까지 2,000억원 |
| Shin-Etsu Chemical(4063·TSE) | Electronics Materials(실리콘 웨이퍼·포토레지스트·포토마스크 블랭크) | 2,792억 엔 +16%, 영업이익 1,019억 엔 +23%(2026년 4~6월, FY2026 1분기) | 미공개(확인 범위: 1분기 결산자료) | 확인 범위 내 없음(有報 미확인) | 반도체 소재 한국 거점 1차 자료 미확인 |
| TOK(4186·TSE) | Electronic Functional Materials(포토레지스트) / High-Purity Chemicals | EFM 741.6억 엔 +27.5% / 총 1,396.7억 엔 +25.1%(2026년 1~6월) | 미공개 — 설명자료 제품 라벨 “For DRAM”, “HBM DRAM die” 도식 | 확인 범위 내 없음 | 자회사 TOKAM 인천(검사동 약 70억 엔), 평택 고순도 약품 제조동 약 120억 엔 — 2026년 8월 IR에서 “건설 중”(2024-02-13 부지 발표 당시 계획은 55,560㎡·2027 착공·2028 가동이었고 현재 일정은 IR 도식만 있어 확정 가동일로 쓰지 않음) |
| Resonac(4004·TSE) | 半導体・電子材料(전공정·후공정 재료·디바이스솔루션) | 2,990억 엔 +30%, 코어영업이익 815억 엔 +92%(2026년 1~6월); 후공정 재료 1,600억 엔 +46% | 전공정 재료 「メモリ市況が回復基調にあり増収」 — 수치 없음 | 확인 범위 내 없음 | Resonac Korea Corporation(경기도, CMP 연마재 제조·감광성 필름 가공) |
각주: JSR은 2024년 JIC 공개매수로 비상장화됐고, SK스페셜티는 비상장(한앤컴퍼니 85% 인수 — 보도 인용, The Asset 2025-04-02)이라 두 회사는 직접 투자 대상이 아니다. 해외 8사에서 확인되는 것은 국내 12사와 결이 다른 정보다 — Entegris·Qnity의 10% 고객 실명·비중과 국가별 매출 비중, Air Liquide·Linde·TOK의 메모리 고객 팹 또는 한국 거점 투자 발표(금액·예정 시점 명시). 국내에서는 동진쎄미켐이 고객 실명+비중을, 원익머트리얼즈가 법인별 매출을 적는 식으로 공개 항목이 회사마다 다르다. 공시 체계가 달라 우열이 아니라 확인 가능한 범위의 차이로 읽는다. 투자 발표액(Air Liquide 약 2억 유로·2027년 말 예정, TOK 120억 엔)과 실현 매출은 다른 숫자이므로 섞지 않는다. 미국 상장 3종(ENTG·LIN·Q)은 해외주식 계좌로 매수 가능하고 파리·프랑크푸르트·도쿄 상장은 증권사 지원 여부를 확인할 일이다.
테마 목록이 놓치는 세 가지
첫째, 고객 실명 공개의 내용이 다르다. 동진쎄미켐은 삼성전자·SK하이닉스 각각의 매출과 비중을 적고, 디엔에프·솔브레인·원익머트리얼즈·티이엠씨·후성은 자사 고객·공급 관계를 실명으로 설명하되 고객별 비중은 없으며, 레이크머티리얼즈·이엔에프테크놀로지의 실명은 산업 수요 설명이고 덕산테코피아는 실명을 확인하지 못했다. 메카로의 실명은 히터블럭, 케이씨텍의 실명은 장비 계약, 한솔케미칼의 실명 고객은 49% 관계기업 제조사다. “삼성전자·SK하이닉스 공급사”라는 한 줄은 이 차이를 구분하지 않는다.
둘째, 반도체 비중의 분모와 제품 범위가 다르다. 디엔에프 93.09%·원익머트리얼즈 99.10%·한솔케미칼 33.6%/44.2%는 별도 매출이 분모이고, 솔브레인 85%·동진쎄미켐 66.7%(계속영업)·레이크 75.06%·덕산 42.16%·티이엠씨 57.1%·케이씨텍 93.8%는 연결이다. 모두 제품군 묶음이며 전구체·식각액·슬러리·포토레지스트 단독 비중을 적은 회사는 없다. 후성과 이엔에프는 반도체 비중 자체를 뽑아낼 수 없다. 같은 “비중”이라도 서열이 되지 않는다.
셋째, 원문을 대조한 계약 공시는 장비였다. 이번에 대조한 케이씨텍 공급계약 3건은 모두 반도체 제조 장비이고, 열람한 신규시설투자 세 공시의 기재 용도는 레이크의 부지 매입, 덕산의 의약품 중간체 GMP 공장, 솔브레인의 사옥 신축이며, 이를 메모리 팹 연계 투자 금액으로 묶어 해석하지 않는다. 소재 회사들은 “매월 평균 1,044억원 기본계약”(동진), “품목별 단가계약”(솔브레인), “PO 발주”(디엔에프·덕산) 같은 거래 방식을 적는데, 이 설명만으로 소재 계약 공시가 없다거나 공시 대상이 아니라고 결론 내릴 수는 없다.
다음 분기에 회사별로 볼 것
동진쎄미켐 — 3분기 보고서 II.4의 삼성전자·SK하이닉스 비중(62.11%·11.92%)과 계속영업 분모 변화, 중국 10개 법인 처분 완료 반영, 텍사스 법인 매출 공개 여부.
솔브레인·디엔에프 — 디엔에프 종속 편입 후 솔브레인 연결 매출표의 전구체 행 변화, 디엔에프 “주요고객 1” 비중(92.0%), 솔브레인 A·B·C사 비중 변화.
원익머트리얼즈·티이엠씨·후성 — 특수가스 부문 매출 변화, 후성 기초화합물 묶음에서 반도체 가스 분리 공시 여부, 원익 시안·웨이난·미국 법인별 매출(각각 242.2·45.2·17.8억)과 손익의 변화, 티이엠씨 에이텍솔루션 취득 완료 반영.
레이크머티리얼즈·덕산테코피아 — 반도체 소재 제품군 금액 변화, 레이크 세종 부지 후속 투자 공시, 덕산 반도체부문 영업이익과 연결 손익의 방향.
케이씨텍 — 장비 3건(계약금액 합계 1,326.8억, 당기 매출 아님) 수익 인식 진행, 제품매출(한 시점) 금액 변화, 고객별 매출 주석 추가 확인.
이엔에프테크놀로지·한솔케미칼 — 이엔에프 가동률(47.07%) 변화, 한솔 삼영순화 비중(17.47%) 변화와 전구체 분리 공시 여부.
메카로 — 삼일테크 연결 편입 효과, 히터블럭 외 신규 품목(AlN 세라믹 히터) 매출 행 등장 여부.
해외 — Qnity 3분기 South Korea 매출과 삼성 비중, Air Liquide 청주 P&T7 설비 진행, TOK 평택 제조동 공사·가동 계획 업데이트, Linde 평택 ASU 공급 개시 발표 여부, Entegris 10-K 한국 비중(13%)·10% 고객 표 변화, 동진 중국 법인 처분 완료 공시.
고르기 전에
반도체 소재 관련주를 고르기 전에 확인할 것은 세 가지다. 하나, 반기보고서에서 삼성전자·SK하이닉스가 자사 고객·공급처로 적혀 있는지, 산업 수요 설명에만 있는지, 그리고 고객별 비중까지 있는지를 문장 내용으로 본다 — 절 번호가 아니라 내용이다. 연결 주석의 10% 이상 고객이 실명인지 A사·고객1인지도 확인한다. 익명 A사의 비중이 크다는 것과 그 A사가 메모리 회사라는 것은 다른 명제다. 둘, 반도체 제품군 비중의 분모가 연결인지 별도인지, 그 제품군이 어떤 품목의 묶음인지 본다 — 디엔에프·원익머트리얼즈·한솔케미칼은 별도, 후성·이엔에프는 묶음이라 반도체 비중이 없다. 셋, 테마 목록의 종목 설명이 현재 공시와 맞는지 본다 — 메카로의 전구체 사업은 2022년 말에 매각됐고, 지금은 히터블럭 회사다. 이 세 가지를 거치면 반도체 소재 관련주 목록의 종목 이름이 공시 문서에서 어떤 무게인지 가늠이 된다. 이 글은 공시 범위를 정리한 것이고, 각 회사 메모리 소재 사업의 실제 크기나 전망, 주가를 판단한 것은 아니다.
자주 묻는 질문
반도체 소재 관련주 중 삼성전자·SK하이닉스 매출 비중을 공시한 회사는 어디인가요?
조사한 12사의 2026년 반기보고서에서 삼성전자와 SK하이닉스 각각의 비중을 실명으로 적은 사례는 동진쎄미켐 II.4입니다 — 삼성전자 62.11%, SK하이닉스 11.92%, LG디스플레이 5.26%, 분모는 중단영업을 뺀 계속영업 연결 매출 6,749.6억입니다. 삼성전자 매출 안의 메모리·파운드리 구분은 공시에 없습니다. 디엔에프·솔브레인·원익머트리얼즈·티이엠씨·후성은 자사 고객·공급 관계를 실명으로 설명하지만 고객별 비중은 없고, 주석의 10% 이상 고객은 익명입니다.
솔브레인 주석의 A사 40.91%는 삼성전자인가요?
공시로는 확인되지 않습니다. 솔브레인은 II.4에 “주요매출처는 삼성전자, SK하이닉스, LG디스플레이 및 삼성SDI”라고 실명을 적지만, 연결 주석의 10% 이상 고객은 A사·B사·C사로 익명이며 어느 글자가 어느 회사인지 적지 않습니다. 이 글은 익명 고객을 특정 회사로 확정하지 않습니다.
메카로는 전구체 관련주 아닌가요?
2022년 12월 전구체 사업(엠케미칼)을 버슘머트리얼즈코리아에 매각했고, 2026년 반기 매출의 97.68%가 메탈 히터블럭(장비 부품)입니다. 반기보고서 II.1의 “삼성전자 및 SK하이닉스 기준 시장점유율 90% 이상”도 히터블럭에 관한 서술입니다. 메카로를 현재 전구체 보유 회사로 설명하는 목록은 2022년 말 매각 사실을 반영하지 못한 것입니다.
후성·원익머트리얼즈 같은 특수가스 회사의 반도체 비중은 얼마인가요?
회사마다 공개 범위가 다릅니다. 후성은 반도체 특수가스(C4F6·WF6)·2차전지 전해질·냉매·무기불화물을 “기초화합물” 71.7% 한 줄로 묶었고, 원익머트리얼즈의 가스매출 99.10%(별도)는 용도 설명에 반도체·디스플레이·태양전지가 섞여 있습니다. 티이엠씨는 반도체용 특수가스 부문 57.1%(연결)를 따로 적지만 그 안의 희귀가스·전구체 비중은 없습니다. 원익머트리얼즈는 대신 시안·웨이난·미국 법인별 반기 매출을 주석에 공개합니다.
미국 반도체 소재 관련주 중 메모리 노출을 공개한 회사가 있나요?
최신 분기 자료에서 메모리 매출 비중 수치를 적은 회사는 확인한 8사 중 없었습니다. 대신 고객·국가 단위 공개가 있습니다 — Qnity Electronics(NYSE: Q, 2025년 11월 DuPont에서 분사)는 10-Q에 South Korea 매출 2.02억 달러(2026년 2분기, 총매출의 약 14%)를, 10-K에 삼성전자 11%(2025년)를 적고, Entegris는 10-K에 TSMC 16%와 한국 매출 비중 13%를 적습니다. Air Liquide는 SK hynix 청주 HBM 패키징 팹 질소설비 투자 발표(약 2억 유로, 2027년 말 예정)를, Linde는 삼성 평택 ASU 건설·공급 계획(2025년 4월 발표)을 회사 발표로 공개했습니다. 고객명이나 한국 거점만으로 메모리 매출을 계산할 수는 없습니다.
같이 보면: 메모리 반도체 관련주 (허브) · HBM 장비 관련주 · SSD 관련주 · CXL 관련주 (같은 방식의 공시 역할표)
정보 제공용이며 특정 종목의 매수·매도 권유가 아니다. 최종 확인: 2026-10-08
최종 확인 2026-10-08 · 데이터: 디엔에프 2026 반기보고서·2025 사업보고서, 레이크머티리얼즈 2026 반기보고서·신규시설투자(정정) 2026-03-31·CB 2026-05-13, 덕산테코피아 2026 반기보고서·신규시설투자 2025-06-09·종속회사 상장 2026-09-07, 메카로 2026 반기보고서·타법인주식 양수 2026-07-15, 원익머트리얼즈 2026 반기보고서·2025 사업보고서, 티이엠씨 2026 반기보고서·타법인주식 취득 2026-05-22, 후성 2026 반기보고서·종속회사 유상증자 2025-12-26, 솔브레인 2026 반기보고서·신규시설투자(정정) 2025-05-20·종속회사 타법인주식 취득 2026-04-21, 동진쎄미켐 2026 반기보고서·타법인주식 처분(정정) 2026-02-11·회사분할 2025-10-01, 한솔케미칼 2026 반기보고서, 이엔에프테크놀로지 2026 반기보고서, 케이씨텍 2026 반기보고서·2025 사업보고서·단일판매 2026-01-07·2026-03-10·2026-08-12, 한국알콜 2026 반기보고서(유피케미칼 연결·지분법 범위 미포함 — 제외 사유 메모, 교차검수 범위 밖), Entegris 2Q26 8-K·10-K FY2025(TSMC 16%·한국 13%)·2024 Analyst Update p6·Korea Technology Center 2023-12-05, Air Liquide H1 2026·SK hynix 청주 2026-06-03, Linde 2Q26 8-K·10-K FY2025·평택 2025-04-29, Merck KGaA Q2 2026·메카로 인수 2022-08-17, Qnity 10-Q Q2 2026·10-K FY2025·2Q26 8-K, Shin-Etsu FY2026 1Q, TOK 2Q 2026 결산단신·설명자료·평택 부지 2024-02-13, Resonac 2Q 2026 설명자료, JSR 2024-03-18, 보도인용 전자신문 2025-05-15(Qnity 한국 투자)·The Asset 2025-04-02(SK스페셜티) · 방법: 국내 12사 2026 반기보고서 II 사업의 내용(매출표·주요 매출처·수주·판매전략·기타 참고사항)·III 연결/별도 주석(영업부문·주요 고객·종속기업 재무정보)·VII 주주현황, 2025 사업보고서 II, 원문을 대조한 2025~2026 단일판매·신규시설투자·타법인 취득/처분·회사분할 공시(DART 차단 시 KIND 동일 제출본) 대조. 비중은 각 표의 분모(연결·별도·연결 계속영업)를 병기하고 회사 간 서열화 안 함. 디엔에프·솔브레인은 종속 관계라 합산 안 함. 익명 고객(A사·고객1)은 특정 회사로 확정하지 않음. 계약·투자 공시는 원문 대조한 사례이며 전수 검색 아님. 보도·리포트 전망은 사실 근거로 쓰지 않음. 해외 8사는 SEC 10-K/10-Q/8-K·회사 결산자료·보도자료 확인 범위 명시 · 다음 갱신: 3분기 보고서(11월 중순) 또는 소재 품목 계약·투자 공시